Crise financeira de 2008: o que foi, causas e como afetou o Brasil
Entenda a crise financeira de 2008: a bolha dos subprime, a quebra do Lehman Brothers, o resgate da AIG, o TARP e os efeitos no Brasil, com datas e fontes oficiais.
 Roberto Torres · · Atualizado em · 15 min de leitura
Atualizado em: 2 de novembro de 2026
A crise financeira de 2008 foi o colapso do sistema bancário americano causado pelo estouro de uma bolha imobiliária alimentada por hipotecas de alto risco (subprime). Entre março e outubro daquele ano, o banco Bear Stearns foi vendido às pressas, Fannie Mae e Freddie Mac foram estatizadas, o Lehman Brothers quebrou na maior falência da história dos Estados Unidos, a seguradora AIG precisou de resgate bilionário e o Congresso americano aprovou um pacote de até US$ 700 bilhões para estabilizar o sistema financeiro.
O resultado foi a recessão mais longa dos Estados Unidos desde a Segunda Guerra Mundial, 18 meses segundo o National Bureau of Economic Research, e uma onda que derrubou bolsas, elevou o desemprego e chegou ao Brasil pelo câmbio e pelo crédito. Este guia organiza o que aconteceu, por que aconteceu e o que mudou depois, com data, número e fonte oficial em cada etapa.
O que foi a crise financeira de 2008, em resumo
Bancos americanos emprestaram dinheiro para a compra de imóveis a famílias com pouca capacidade de pagamento — os empréstimos subprime — apostando que o preço dos imóveis continuaria subindo. Esses empréstimos foram empacotados em títulos complexos e vendidos a investidores do mundo inteiro, com a chancela de boas notas de crédito das agências de rating. Quando os preços dos imóveis caíram e a inadimplência subiu, o valor desses títulos desabou — e, como estavam espalhados por bancos, seguradoras e fundos de pensão do mundo todo, a perda de confiança virou uma crise de todo o sistema financeiro, não de uma instituição isolada.
Como a bolha imobiliária e os empréstimos subprime prepararam o terreno
Ao longo dos anos 2000, juros baixos nos Estados Unidos e a crença de que imóveis “só sobem de preço” incentivaram bancos a conceder hipotecas cada vez mais arriscadas. O termo subprime designa exatamente isso: crédito para tomadores com histórico de crédito fraco, renda não comprovada ou entrada mínima, cobrando juros mais altos para compensar o risco — mas sem exigir garantias equivalentes.
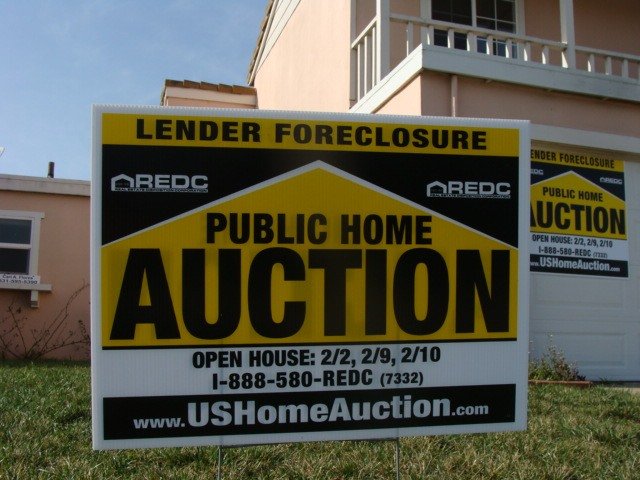
Enquanto o preço dos imóveis subia, o esquema se sustentava: quem não conseguia pagar a prestação conseguia refinanciar ou vender a casa com lucro. Esse equilíbrio se rompeu em 2006 e 2007, quando os preços pararam de subir e começaram a cair nos Estados Unidos. A inadimplência disparou, e milhares de famílias perderam suas casas em execuções hipotecárias — o retrato mais direto da crise para quem vivia nos Estados Unidos.
Como o risco se espalhou: securitização, CDS e as agências de rating
O mecanismo que transformou um problema do mercado imobiliário americano em uma crise financeira global foi a securitização: bancos reuniam milhares de hipotecas em um único título — os mortgage-backed securities (MBS) — e vendiam fatias desses títulos a investidores institucionais ao redor do mundo. Para tornar esses produtos ainda mais atraentes, bancos de investimento os recombinaram em instrumentos ainda mais complexos, os collateralized debt obligations (CDO), e contrataram seguros contra calote — os credit default swaps (CDS) — que, por sua vez, viraram objeto de especulação.
O problema é que boa parte desses títulos recebeu notas de crédito elevadas das agências de rating, apesar de estarem lastreados em hipotecas de qualidade duvidosa. Quando a inadimplência subiu, ficou claro que o risco real era muito maior do que as notas indicavam — e ninguém sabia ao certo quanto desse risco cada banco carregava, o que travou o crédito entre as próprias instituições financeiras.
Cronologia: os meses decisivos de 2008
A crise não aconteceu em um único dia. Ela se desenrolou em uma sequência de quebras e resgates entre março e outubro de 2008, documentada pelo Federal Reserve, pelo Tesouro americano e pela SEC.
Março: o Bear Stearns é vendido às pressas
Em 14 de março de 2008, o Federal Reserve Bank de Nova York autorizou uma linha de crédito emergencial para sustentar o Bear Stearns, então o quinto maior banco de investimento dos Estados Unidos, às vésperas de uma corrida de credores. Dias depois, o JPMorgan Chase anunciou a compra do banco por cerca de US$ 2 por ação — valor renegociado para cerca de US$ 10 por ação em 24 de março, após protesto de acionistas. Nos termos finais, o Fed concordou em cobrir até US$ 29 bilhões em perdas da carteira do Bear Stearns, com o JPMorgan assumindo o primeiro US$ 1 bilhão.
7 de setembro: Fannie Mae e Freddie Mac vão para intervenção federal
As duas maiores financiadoras do mercado imobiliário americano, Fannie Mae e Freddie Mac, foram colocadas sob conservatorship (intervenção federal) pela Federal Housing Finance Agency em 7 de setembro de 2008, com apoio do Tesouro e do Fed. O governo assumiu o controle das companhias para evitar que sua quebra travasse de vez o crédito imobiliário americano.
15 de setembro: o Lehman Brothers quebra
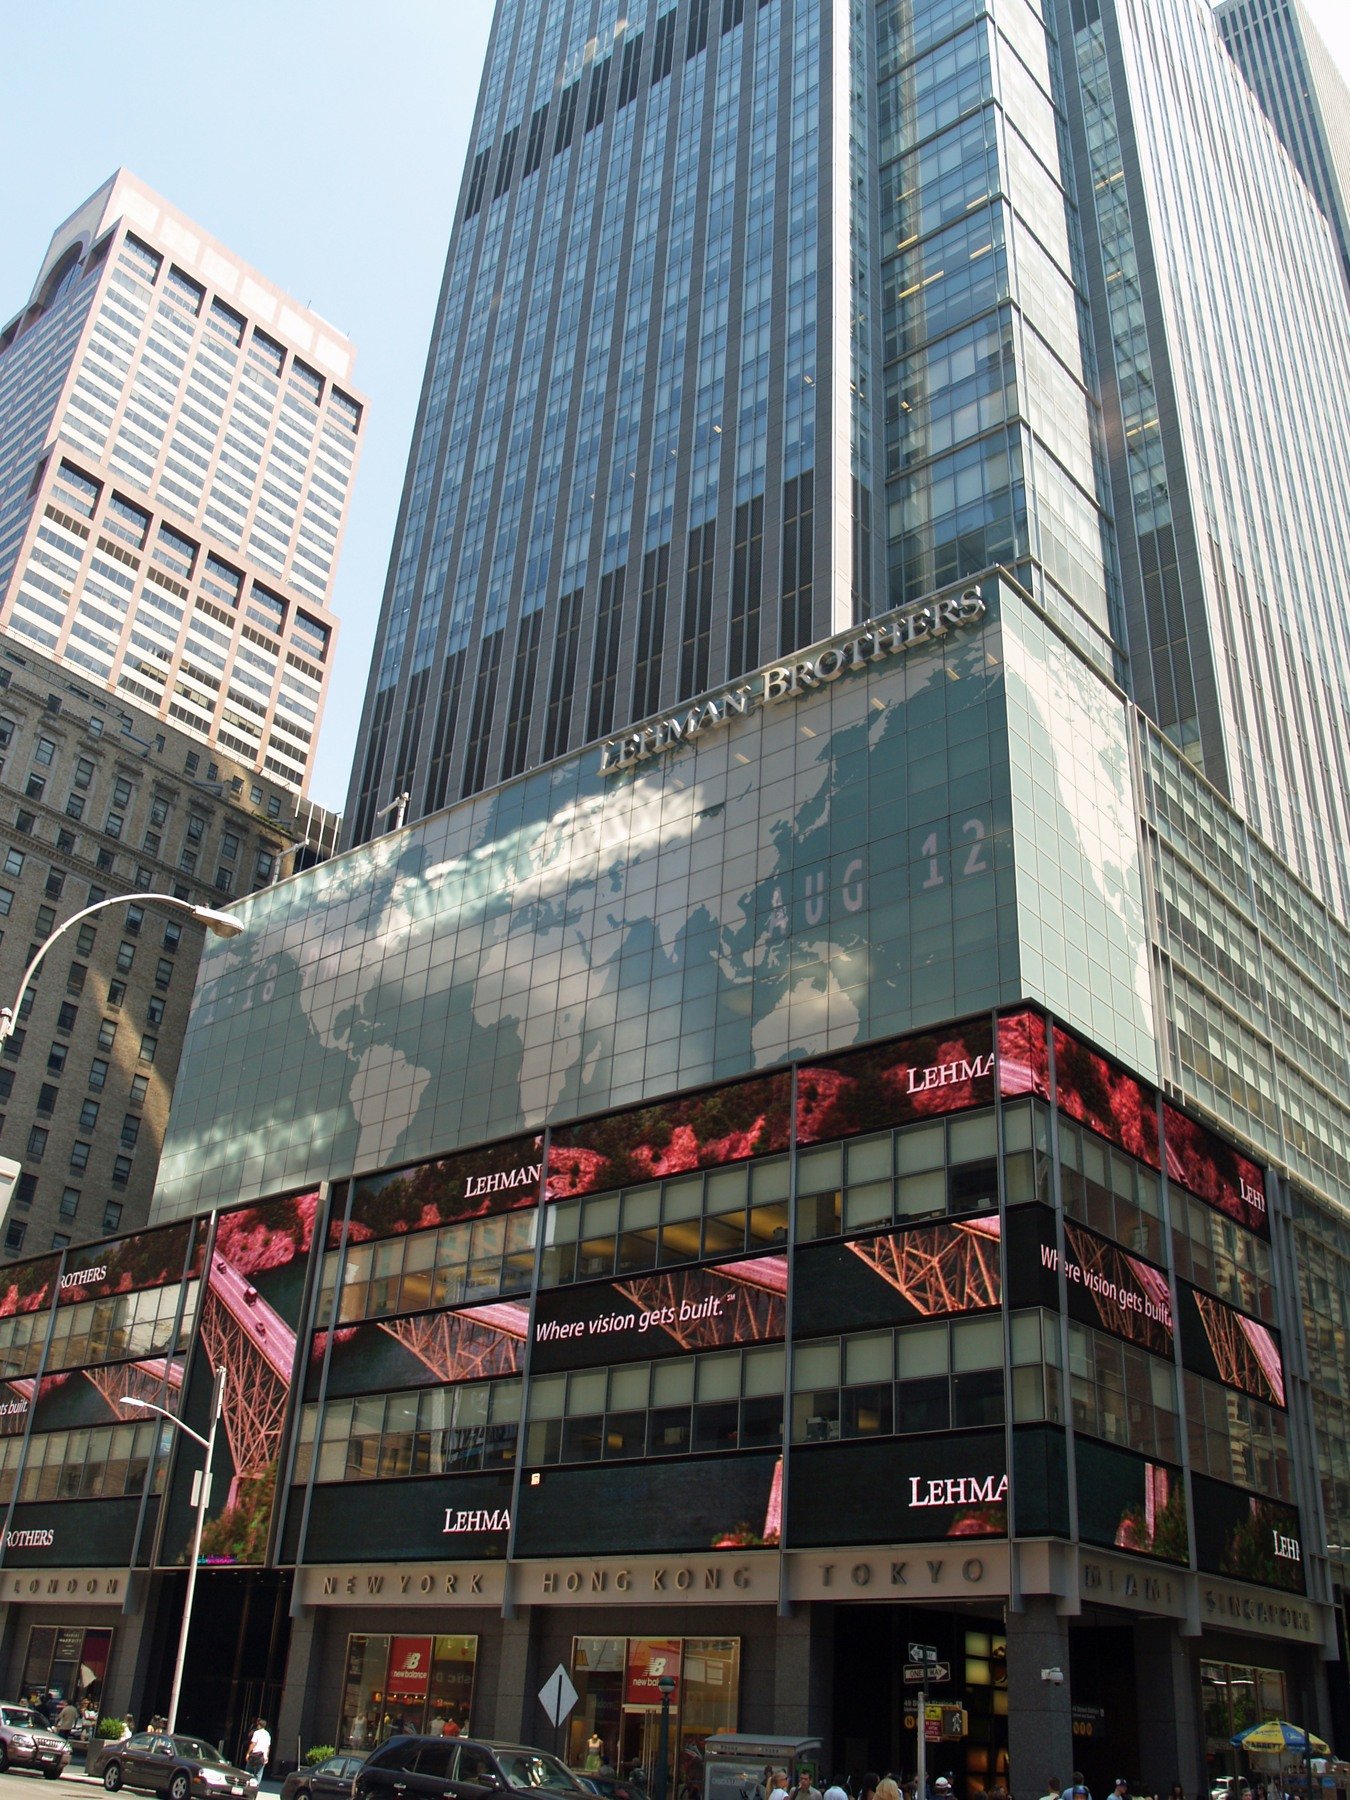
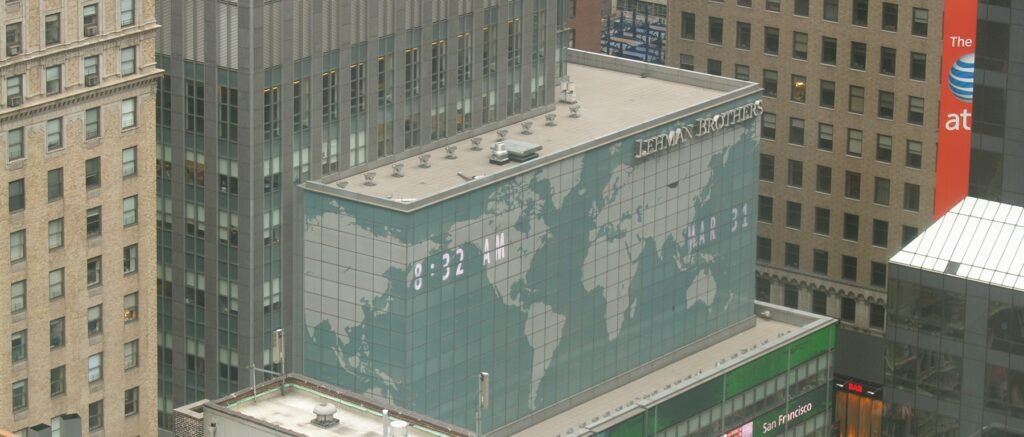
O Lehman Brothers, banco de investimento com 158 anos de história, pediu recuperação judicial (Chapter 11) em 15 de setembro de 2008 — até hoje a maior falência da história dos Estados Unidos, com cerca de US$ 639 bilhões em ativos e US$ 613 bilhões em passivos registrados em documentos da Justiça. Diferentemente do Bear Stearns, o governo americano decidiu não socorrer o Lehman, e o banco foi liquidado. O dia ficou marcado por fotos de funcionários deixando a sede com caixas e por uma queda imediata nas bolsas do mundo inteiro, incluindo a brasileira.
16 de setembro: a seguradora AIG é socorrida
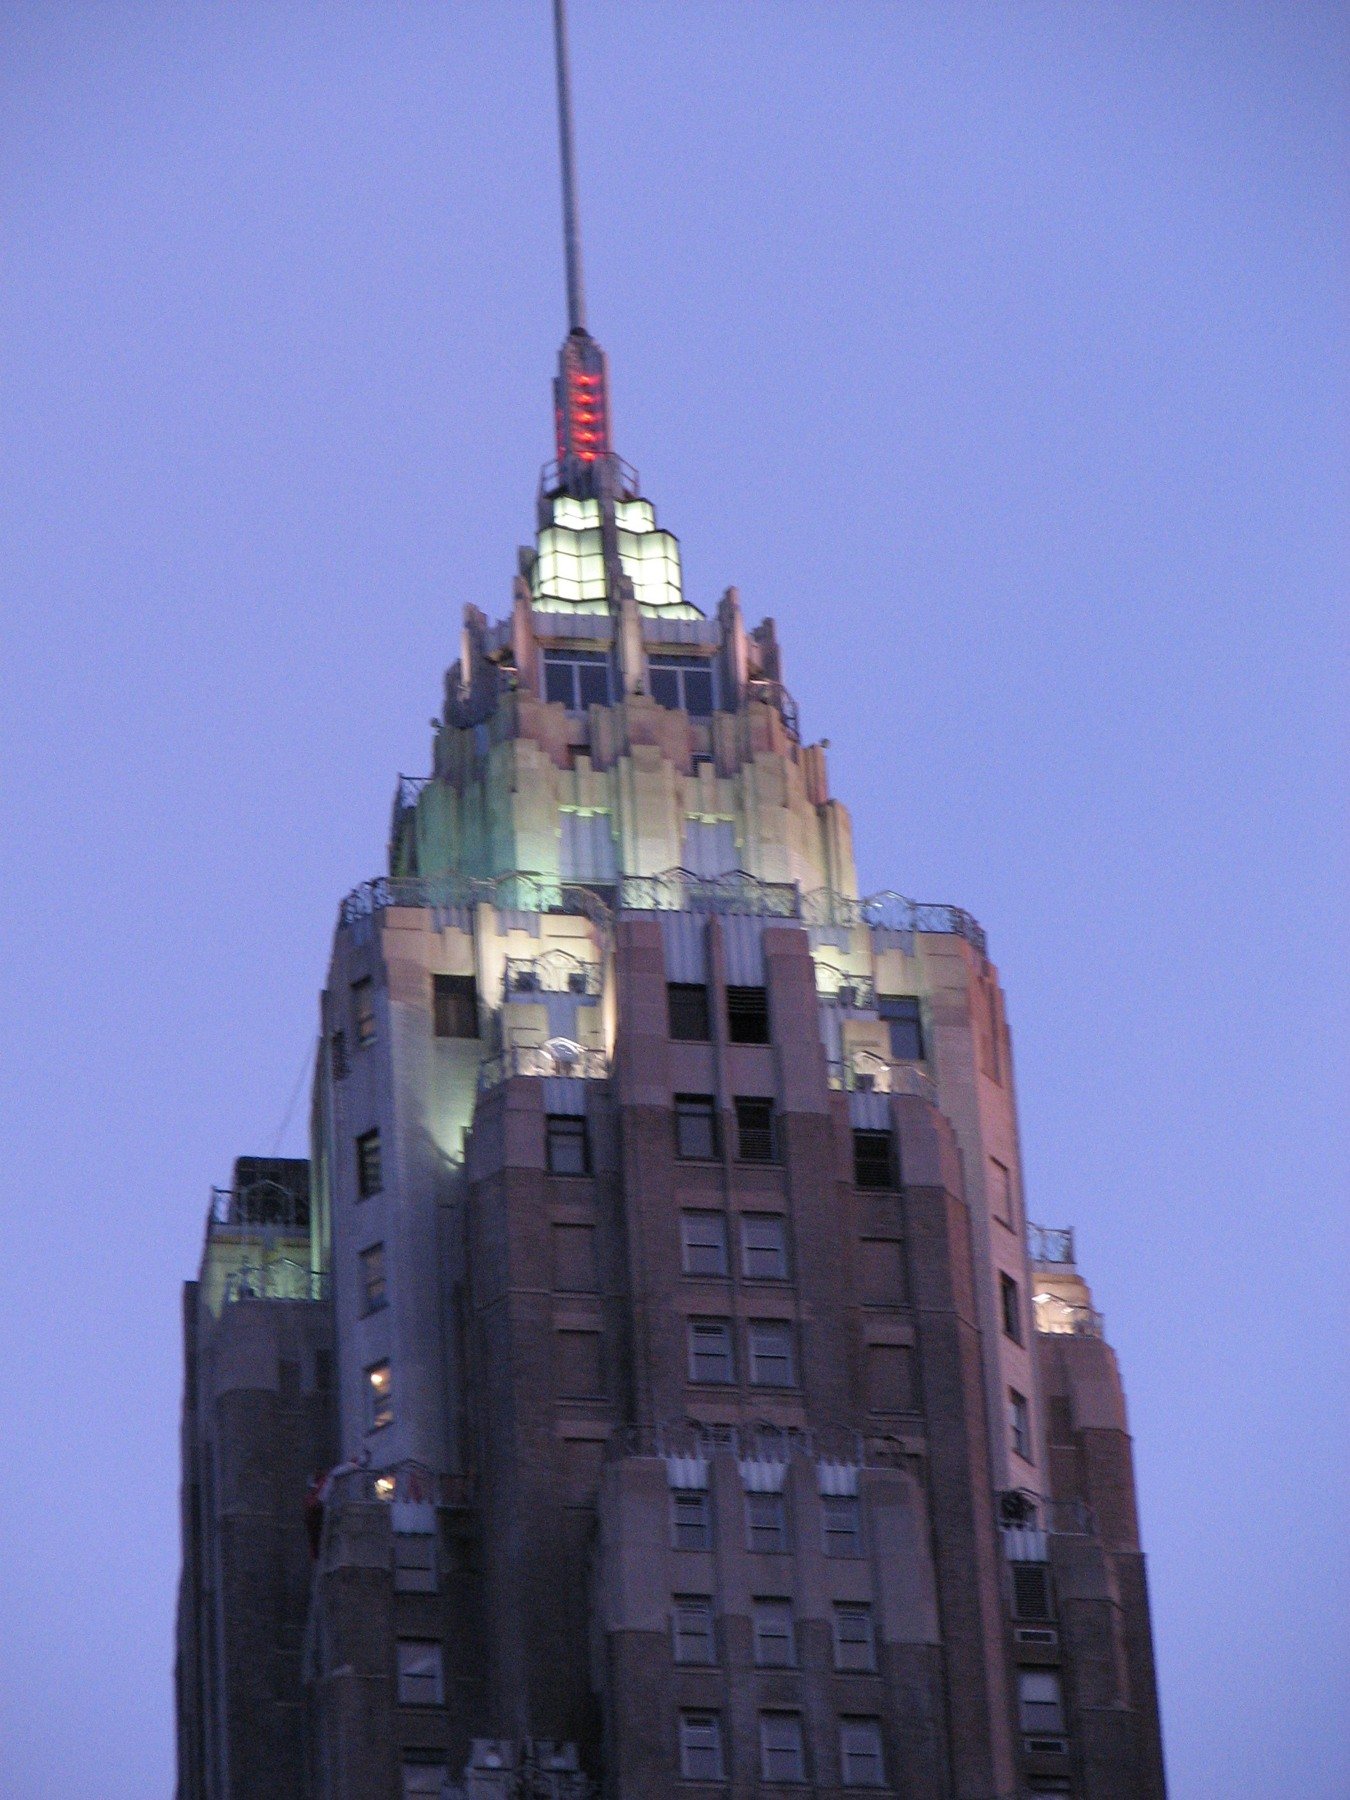
Um dia depois, o Fed estendeu uma linha de crédito emergencial de até US$ 85 bilhões à seguradora American International Group (AIG), que havia vendido grandes volumes de CDS contra os mesmos títulos lastreados em hipotecas. Em troca, o Tesouro americano recebeu uma participação de 79,9% na empresa. Ao longo da crise, o pacote de apoio à AIG cresceu para cerca de US$ 182 bilhões entre Fed e Tesouro — a maior intervenção em uma única empresa privada da crise. O governo saiu da posição em dezembro de 2012, com lucro líquido ao Tesouro e ao Fed somados.
25 de setembro: Washington Mutual, a maior falência bancária da história dos EUA
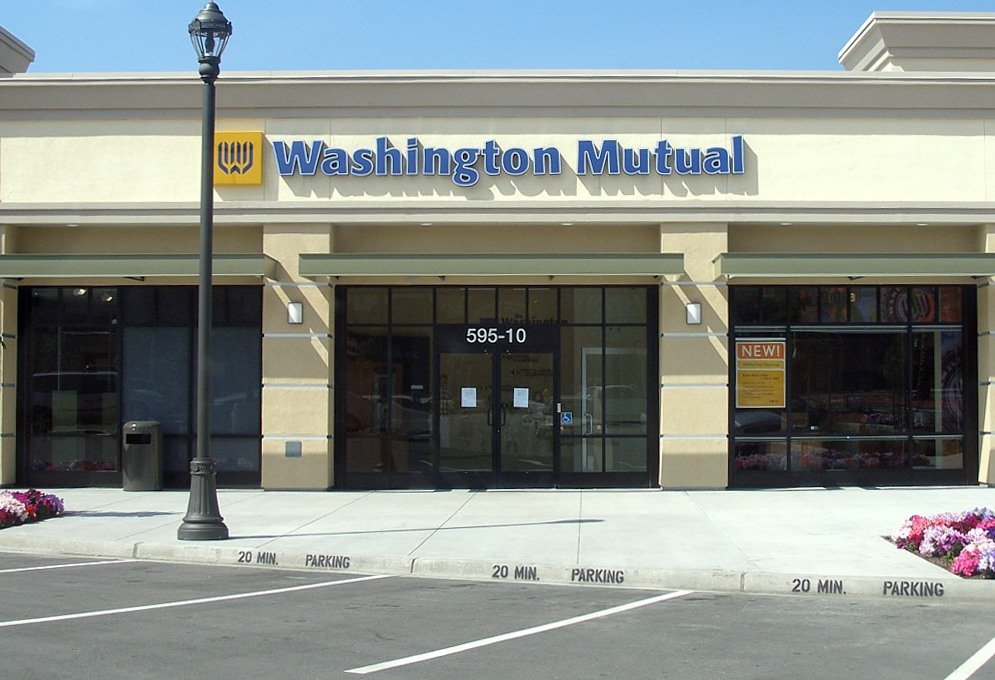
Em 25 de setembro de 2008, reguladores fecharam o Washington Mutual (WaMu), banco com cerca de US$ 307 bilhões em ativos, após uma corrida de depositantes. É, até hoje, a maior falência bancária da história americana. O FDIC vendeu as operações ao JPMorgan Chase por US$ 1,9 bilhão, sem usar o fundo garantidor de depósitos — diferente do que aconteceria com bancos menores ao longo da crise.
29 de setembro e 3 de outubro: o tombo recorde e o TARP
Em 29 de setembro de 2008, a Câmara dos Representantes rejeitou, em primeira votação, o pacote de resgate proposto pelo governo Bush. No mesmo dia, o índice Dow Jones caiu 777,68 pontos (-6,98%) — na época, a maior queda em pontos da história do índice. Quatro dias depois, em 3 de outubro de 2008, o Congresso aprovou e o presidente George W. Bush sancionou o Emergency Economic Stabilization Act, criando o TARP (Troubled Asset Relief Program), com autorização para o Tesouro comprar ou garantir até US$ 700 bilhões em ativos problemáticos do sistema financeiro. O valor efetivamente desembolsado, e depois majoritariamente recuperado, ficou muito abaixo desse teto — o Dodd-Frank Act reduziria formalmente o limite para US$ 475 bilhões em 2010.
Linha do tempo resumida — 2008
O papel do Federal Reserve e do Tesouro dos EUA
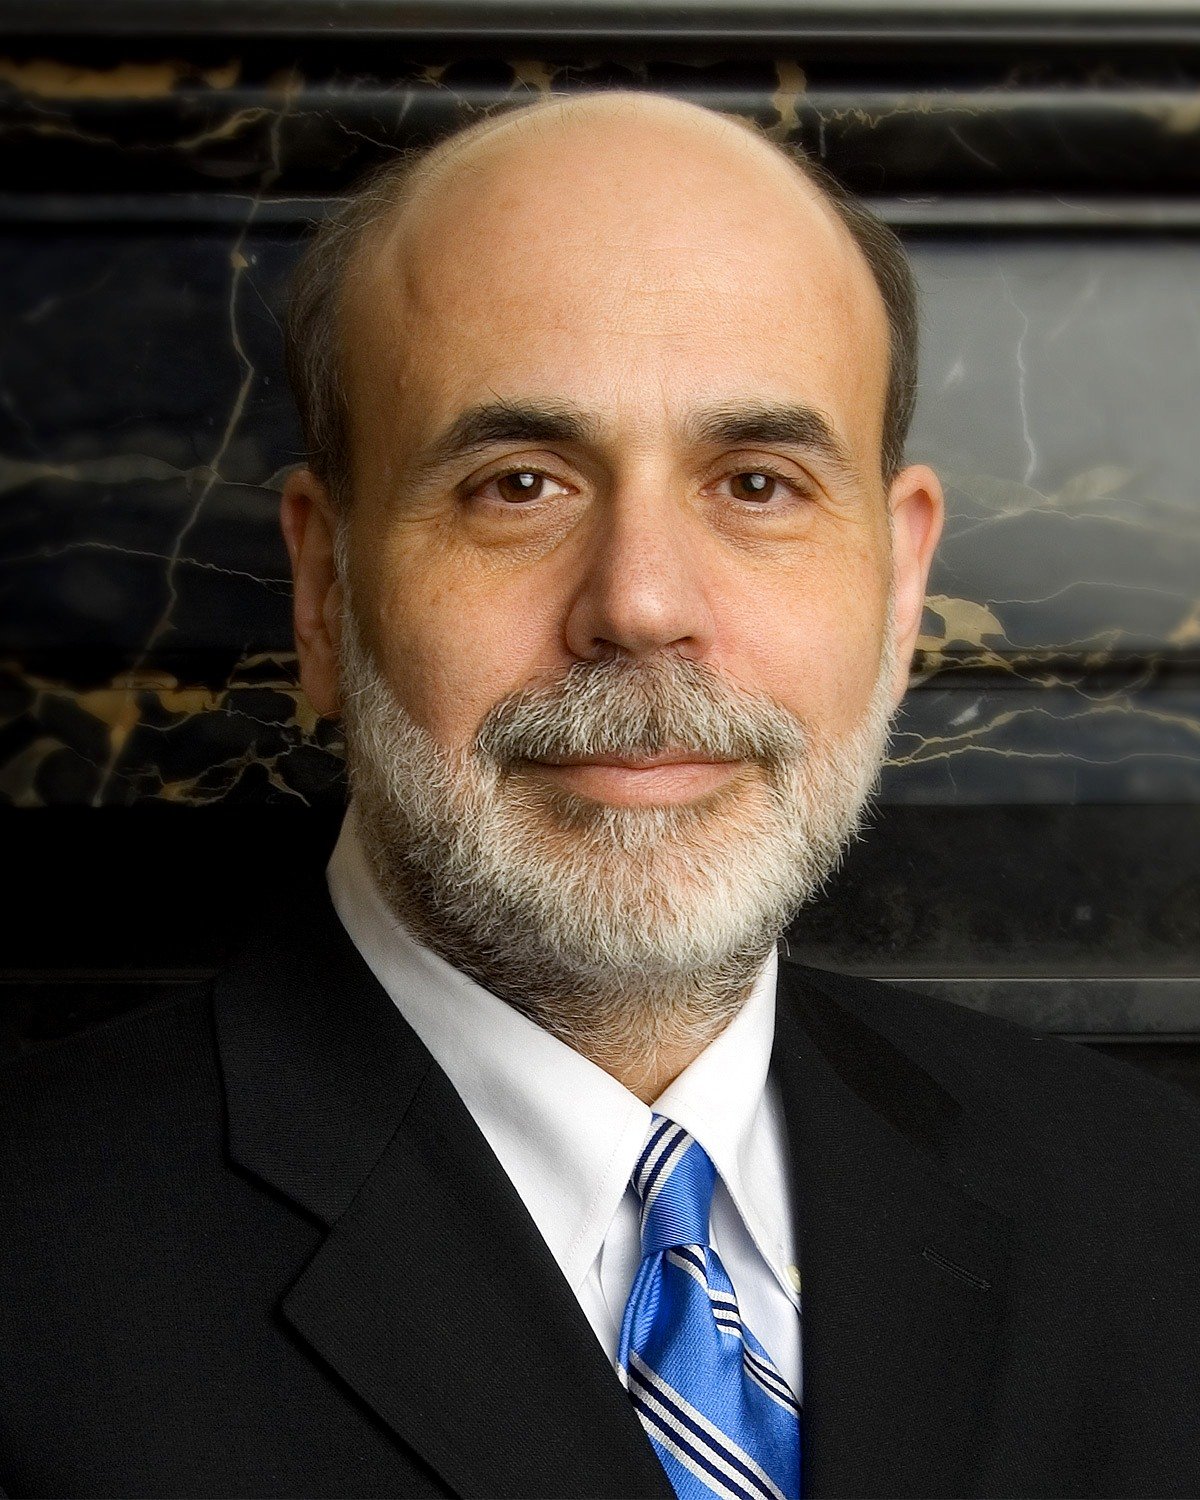
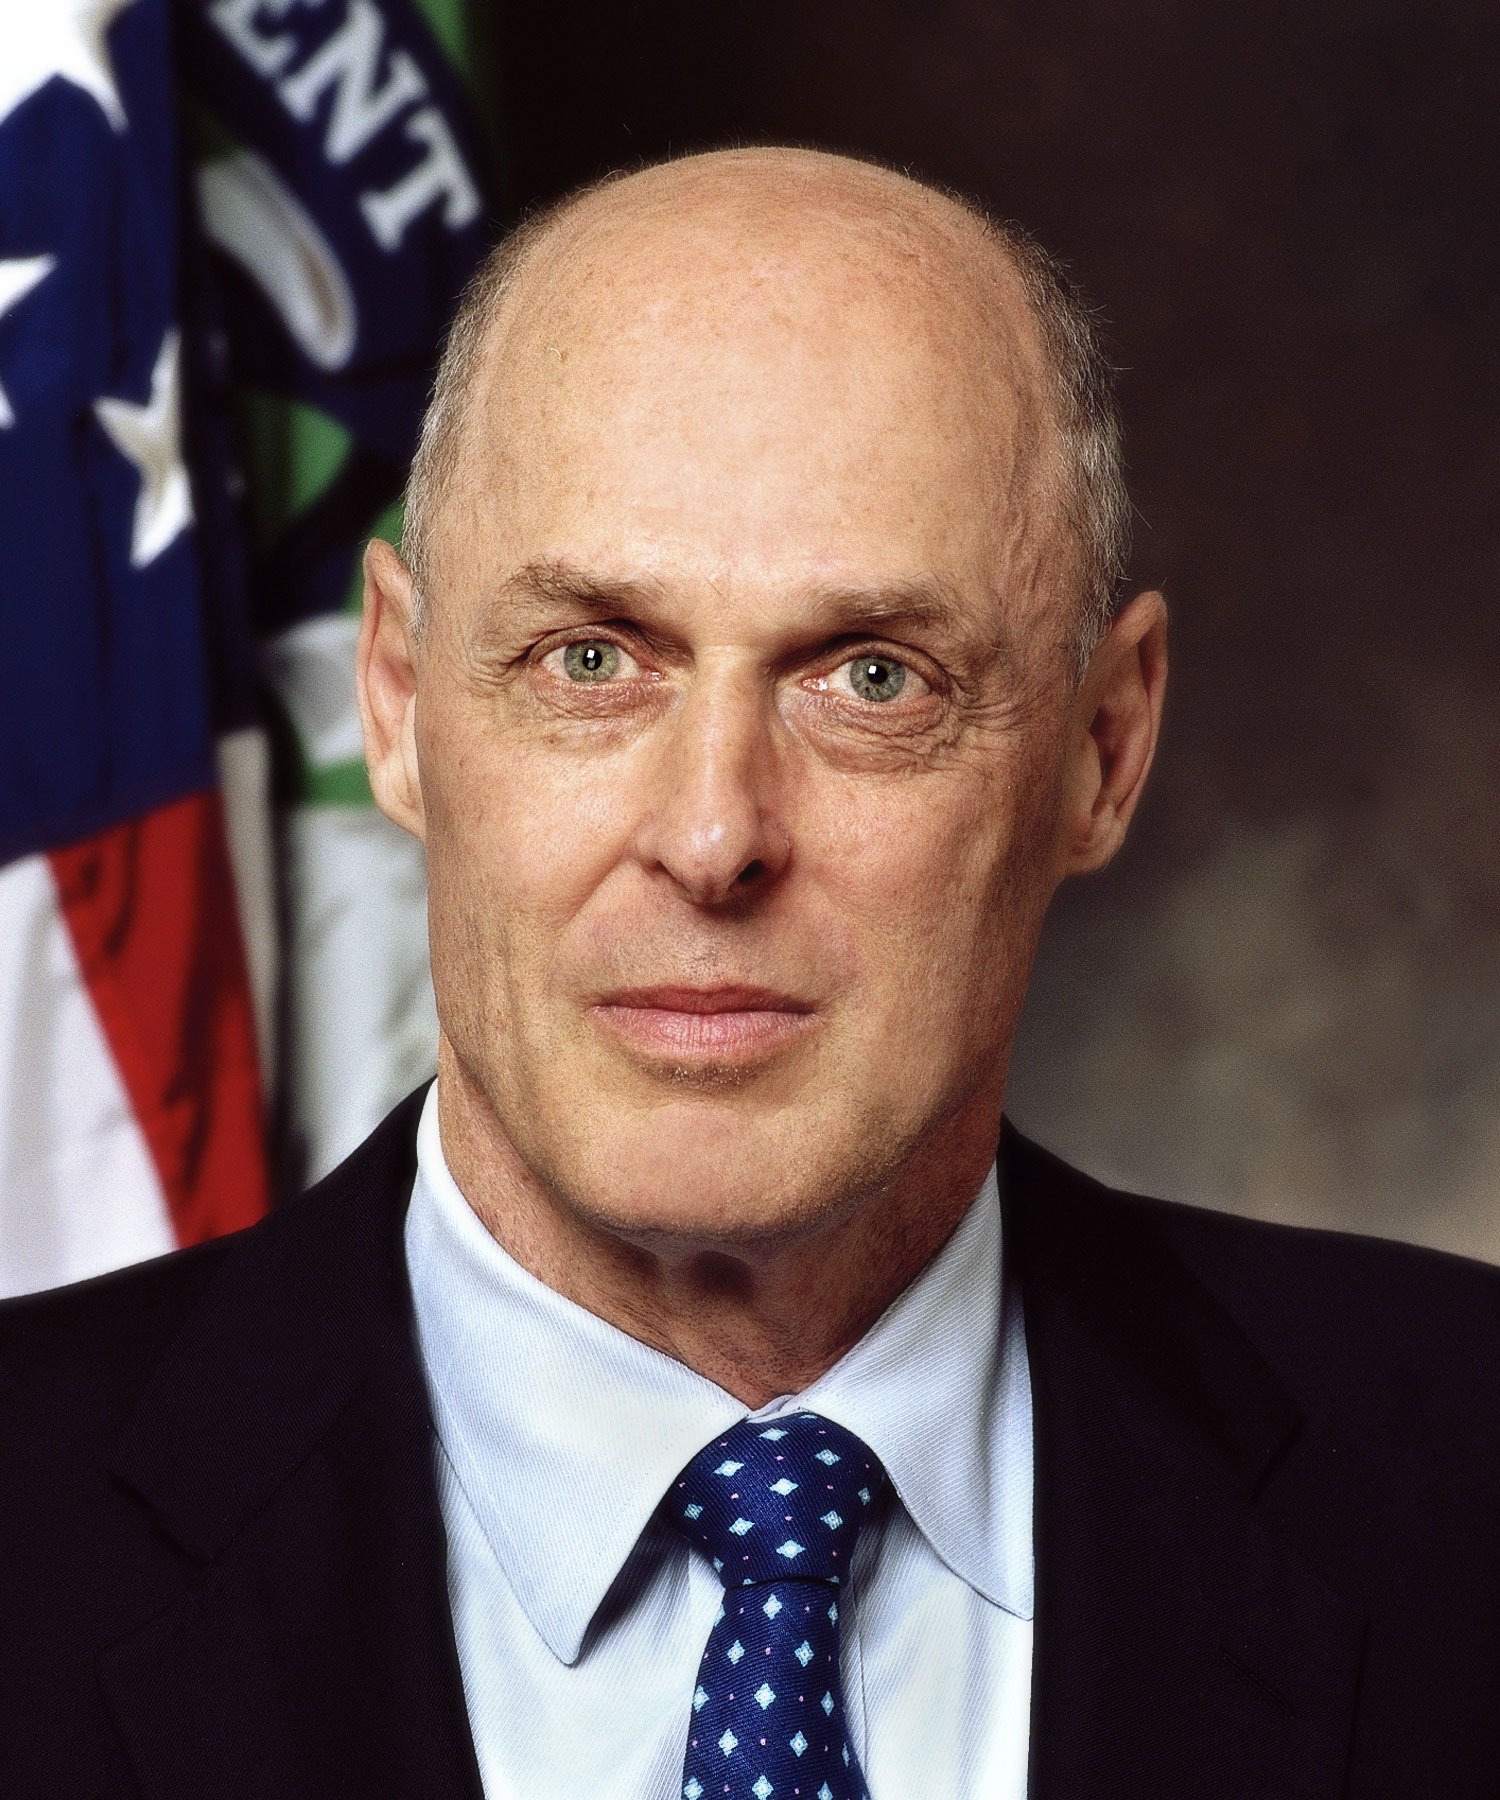
À frente do Federal Reserve estava o presidente Ben Bernanke, acadêmico especialista na Grande Depressão de 1929, que liderou os cortes de juros e as linhas de crédito emergenciais para bancos e para o mercado de papéis comerciais. Do lado do governo, o secretário do Tesouro Henry Paulson, ex-CEO do Goldman Sachs, coordenou os resgates de Fannie Mae, Freddie Mac e AIG, e foi a figura central na negociação do TARP com o Congresso.
A decisão de socorrer Bear Stearns e AIG, mas deixar o Lehman Brothers quebrar, segue sendo debatida por economistas e foi um dos pontos centrais investigados pela Financial Crisis Inquiry Commission, comissão criada pelo Congresso americano. Seu relatório final, publicado em janeiro de 2011, concluiu que a crise poderia ter sido evitada e apontou falhas generalizadas de regulação financeira — incluindo a falta de supervisão do próprio Fed sobre as práticas de concessão de hipotecas — além de falhas de governança corporativa e tomada de risco excessiva pelos bancos.
Como a crise chegou ao Brasil
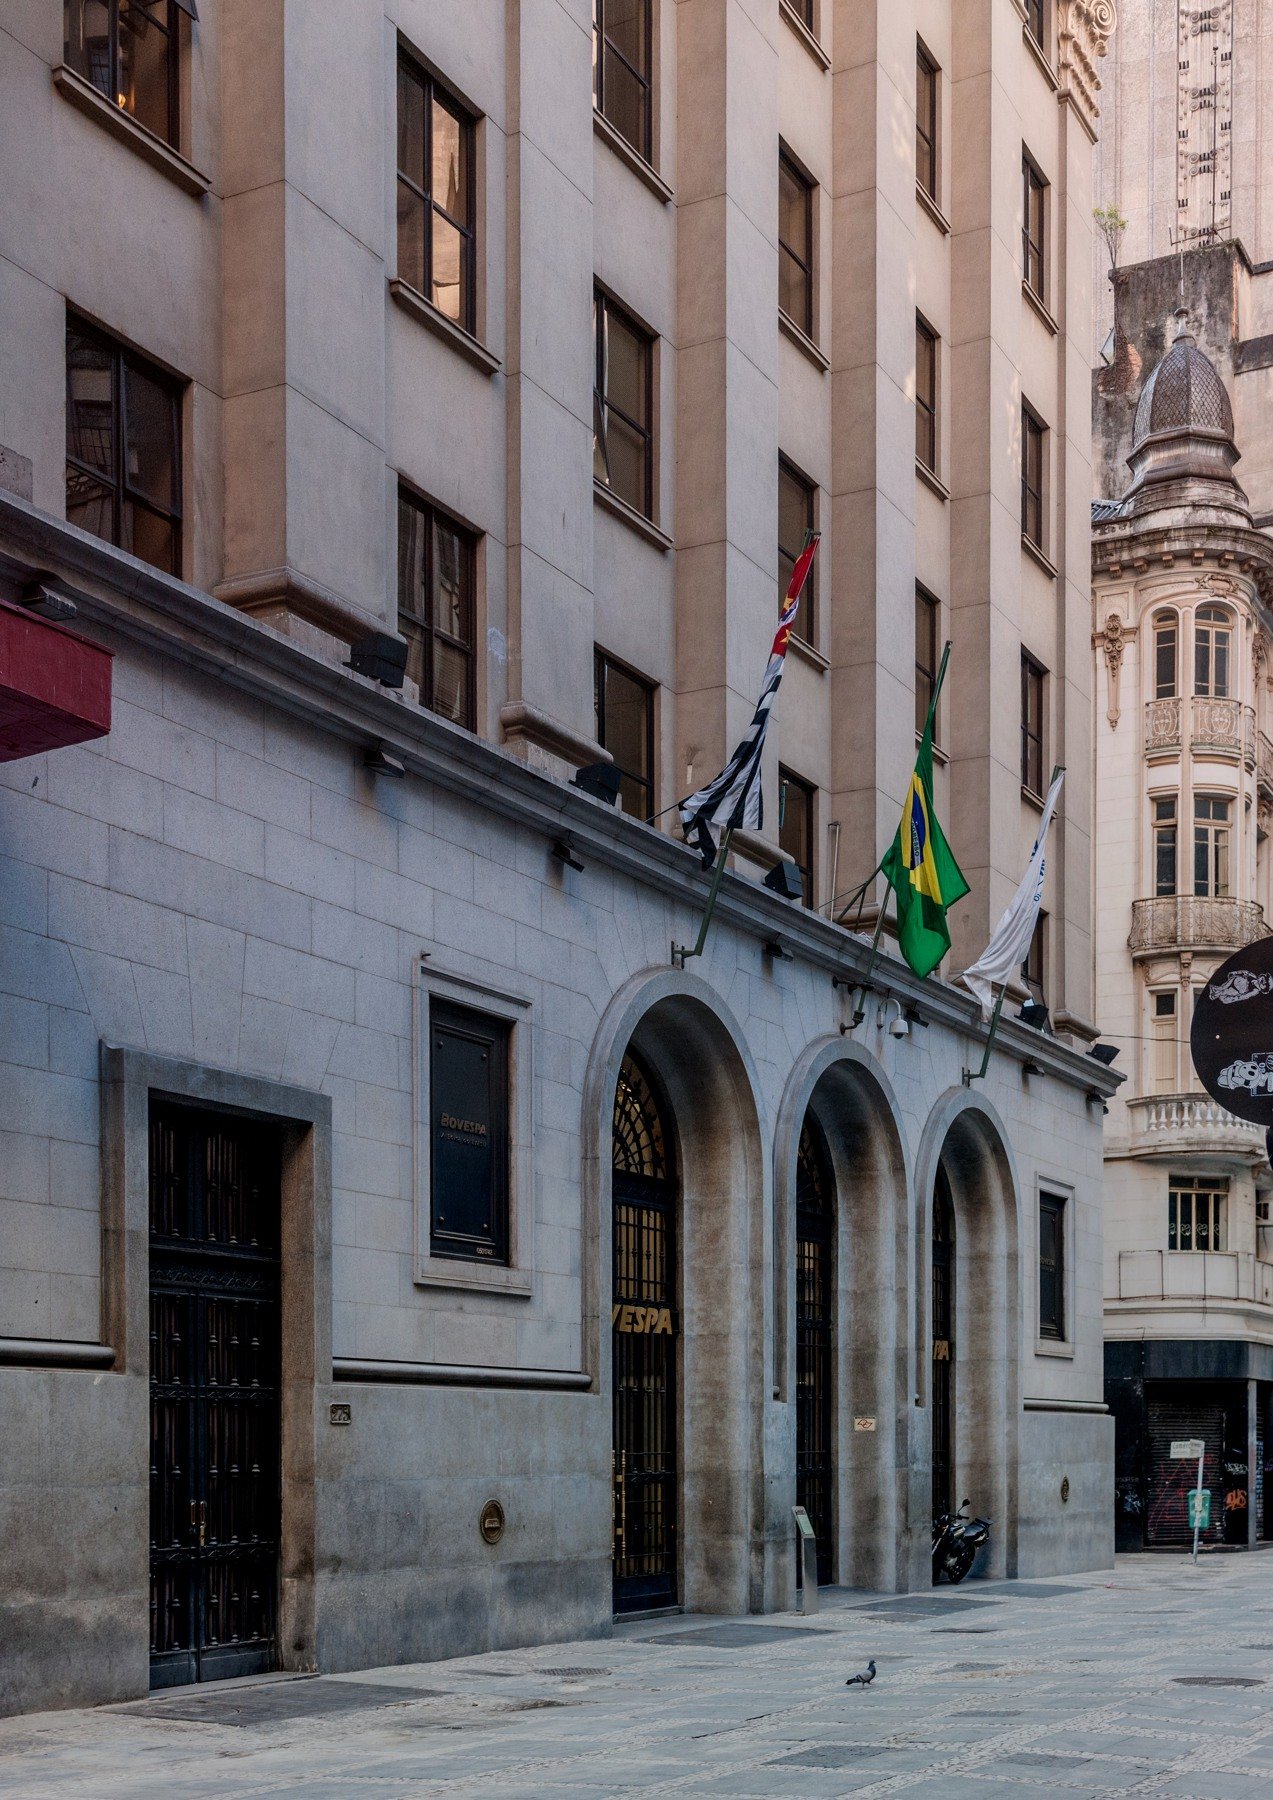
O Brasil não teve bancos quebrando nem imóveis em execução hipotecária em massa, mas sentiu o choque pelo canal financeiro e cambial. Em 15 de setembro de 2008, dia da quebra do Lehman Brothers, o Ibovespa caiu 7,59% — a maior queda diária desde os atentados de 11 de setembro de 2001, segundo o próprio mercado. Ao final de 2008, o índice fechou em 37.550 pontos, com queda acumulada de 42,1% em relação ao fim de 2007 (55,5% em dólares), conforme o relatório anual do Banco Central.
No câmbio, investidores estrangeiros retiraram recursos do país e apostaram na desvalorização do real, obrigando o Banco Central a vender dólares das reservas internacionais em leilões de swap cambial para conter a disparada da moeda americana. Em política monetária, o BC havia elevado a Selic para 13,75% ao ano em 10 de setembro de 2008, cinco dias antes da quebra do Lehman — e, diante da crise, interrompeu o ciclo de alta e manteve a taxa parada até voltar a subi-la somente em abril de 2010.
Para destravar o crédito interno, especialmente para bancos pequenos e médios que sofreram com a retração da liquidez, o BC reduziu os recolhimentos compulsórios — o dinheiro que os bancos são obrigados a depositar junto ao próprio Banco Central. Segundo o BC, essas liberações equivaleram a cerca de R$ 117 bilhões, ou 3,5% do PIB da época, e ajudaram a evitar uma crise de crédito mais profunda no país.
No lado real da economia, o PIB brasileiro caiu 3,6% no 4º trimestre de 2008 ante o trimestre anterior — a maior retração da série histórica do IBGE até então — e recuou mais 0,8% no 1º trimestre de 2009, configurando a primeira recessão técnica do país desde 2003. A retomada veio rápido: o PIB cresceu 1,9% no 2º trimestre de 2009, encerrando a recessão técnica em apenas dois trimestres.
O que mudou depois: Dodd-Frank, Basileia III e o fim oficial da recessão
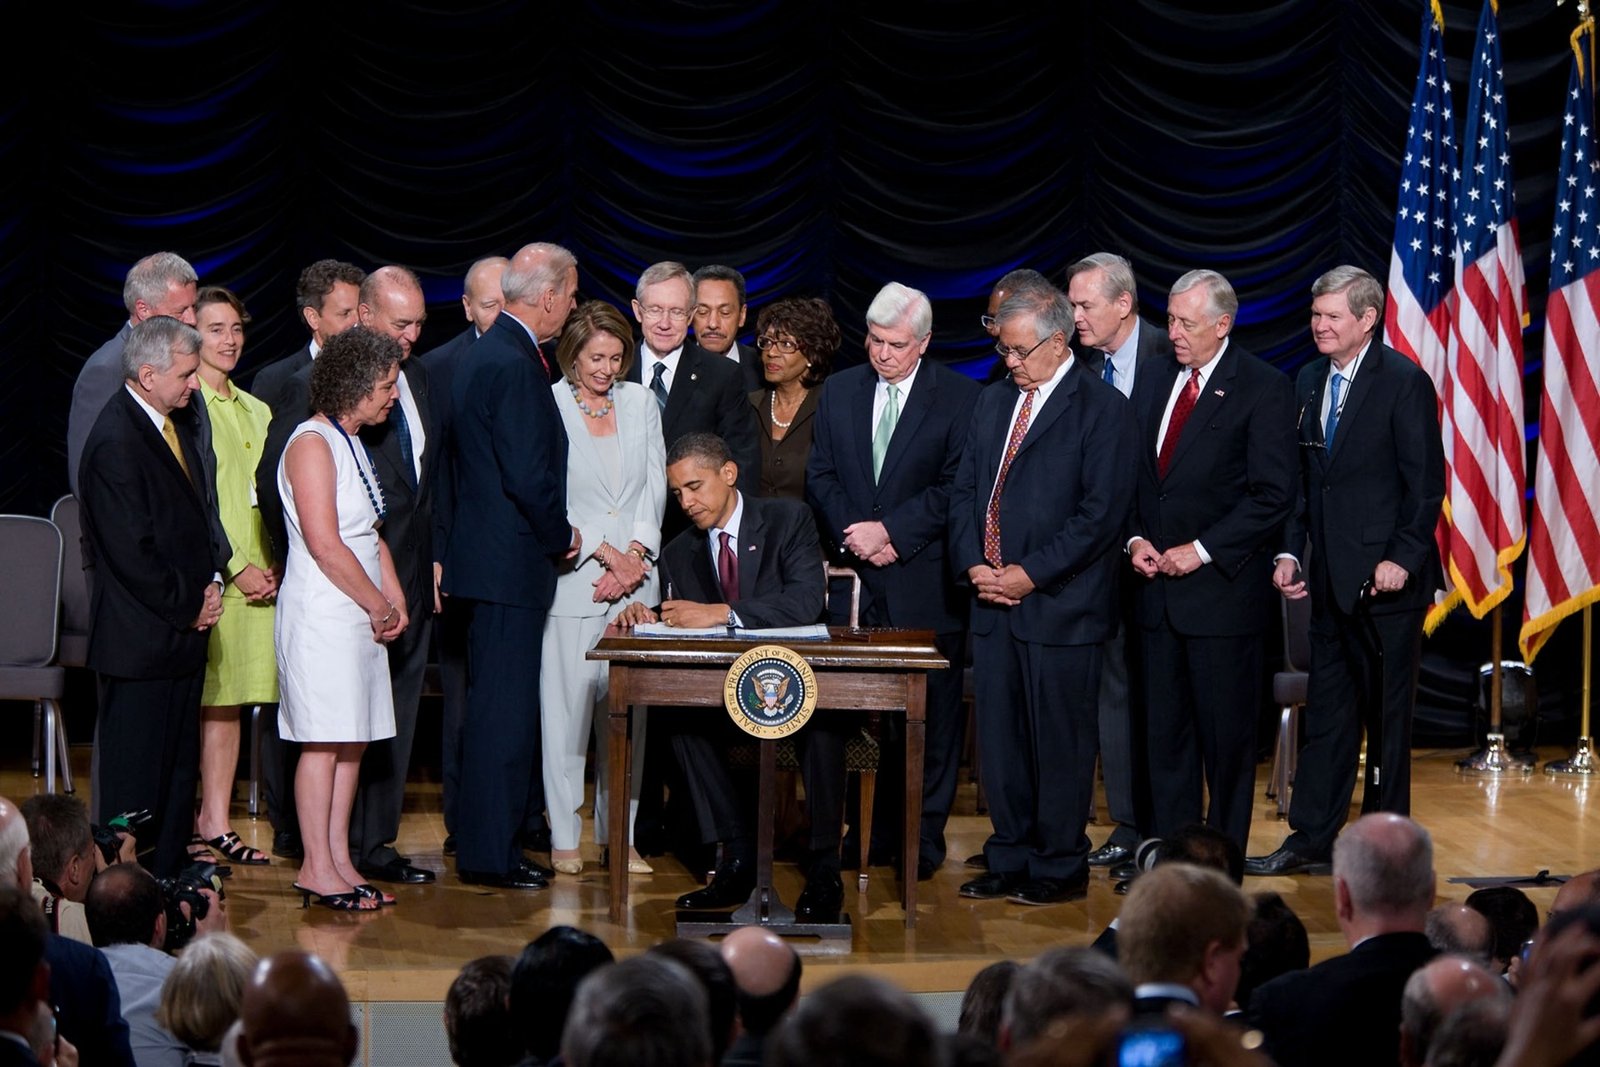
Em resposta direta à crise, o Congresso americano aprovou em julho de 2010 o Dodd-Frank Wall Street Reform and Consumer Protection Act, sancionado pelo presidente Barack Obama. A lei ampliou os poderes de fiscalização da SEC sobre fundos de hedge e agências de rating, criou um conselho de monitoramento de risco sistêmico (o Financial Stability Oversight Council) e deu origem a uma nova agência de proteção ao consumidor financeiro, a CFPB. Em paralelo, reguladores internacionais negociaram o Acordo de Basileia III, elevando as exigências de capital mínimo dos bancos para reduzir o risco de uma nova crise sistêmica.
Nos Estados Unidos, o National Bureau of Economic Research (NBER) — a autoridade que data oficialmente os ciclos econômicos americanos — determinou que a recessão começou em dezembro de 2007 e terminou em junho de 2009: 18 meses, a recessão mais longa do país desde a Segunda Guerra Mundial. O próprio NBER fez questão de observar que o fim técnico da recessão não significava volta à normalidade — o desemprego nos Estados Unidos continuou subindo por mais alguns meses depois disso.
Perguntas frequentes sobre a crise financeira de 2008
O que causou a crise financeira de 2008?
A causa imediata foi o estouro da bolha imobiliária americana, inflada por empréstimos hipotecários subprime concedidos a tomadores de alto risco. Esses empréstimos foram securitizados e vendidos como investimentos de baixo risco; quando a inadimplência subiu, o valor desses títulos desabou e contaminou o sistema financeiro global.
Por que o governo americano deixou o Lehman Brothers quebrar, mas salvou a AIG?
O governo americano nunca detalhou um critério único e público para essa diferença. Bear Stearns e AIG receberam socorro do Fed; o Lehman Brothers, não. A decisão segue debatida por economistas e foi um dos pontos centrais investigados pela Financial Crisis Inquiry Commission.
Qual foi a maior falência da crise de 2008?
A maior falência de uma empresa foi a do Lehman Brothers, com cerca de US$ 639 bilhões em ativos — a maior da história dos Estados Unidos. A maior falência bancária foi a do Washington Mutual, com cerca de US$ 307 bilhões em ativos, também recorde histórico americano.
Quanto custou o resgate do governo americano aos bancos?
O TARP autorizou até US$ 700 bilhões em compra ou garantia de ativos problemáticos, teto reduzido depois para US$ 475 bilhões. O valor efetivamente usado ficou bem abaixo do teto, e boa parte foi recuperada com a venda das participações adquiridas nos anos seguintes.
Quanto tempo durou a recessão de 2008?
Segundo o NBER, a recessão nos Estados Unidos durou de dezembro de 2007 a junho de 2009: 18 meses, a mais longa do país desde a Segunda Guerra Mundial.
Como a crise de 2008 afetou o Brasil?
O Ibovespa caiu 42,1% em 2008, o real se desvalorizou e o PIB brasileiro recuou por dois trimestres seguidos (4º tri de 2008 e 1º tri de 2009), configurando uma recessão técnica curta. O Banco Central reagiu liberando recolhimentos compulsórios dos bancos e vendendo dólares das reservas para conter o câmbio.
A crise de 2008 foi parecida com a de 1929?
As duas envolveram pânico bancário e contração severa de crédito, mas a resposta foi diferente: em 2008, o Federal Reserve e o Tesouro agiram rapidamente com injeções de liquidez e resgates, algo que não existia na mesma escala em 1929. Essa diferença de resposta é apontada por economistas como um dos motivos de a recessão de 2008-2009, embora severa, ter sido mais curta que a Grande Depressão.
O que mudou na regulação financeira depois da crise?
Nos Estados Unidos, o Dodd-Frank Act de 2010 ampliou a fiscalização sobre bancos, fundos e agências de rating e criou uma agência de proteção ao consumidor financeiro. No plano internacional, o Acordo de Basileia III elevou as exigências de capital mínimo dos bancos.
Imagem de abertura: Sede do Lehman Brothers em Nova York, com o logotipo da empresa visível no topo do prédio. Foto: Arnoldius / Wikimedia Commons, CC BY-SA 3.0. Recorte e compressão; mesma licença.