ESG: o que é e como funciona a nota
ESG virou critério de investimento global, mas a nota que cada empresa recebe pode variar muito de uma agência pra outra. Entenda o que significa a sigla, como a nota é calculada e por que o tema hoje divide opinião.
 Laura Torres · · 7 min de leitura
ESG é a sigla para Environmental, Social and Governance — ambiental, social e governança, em português. É uma estrutura usada para medir o desempenho de uma empresa em critérios que vão além do resultado financeiro tradicional, e hoje influencia bilhões de dólares em decisões de investimento pelo mundo. Mas a “nota ESG” que uma empresa recebe não é um número único e objetivo como um índice de inflação — depende de qual agência calculou, com qual metodologia, e isso já virou fonte de controvérsia real no mercado.
De onde vem a sigla ESG
O termo nasceu em 2004, num relatório chamado “Who Cares Wins”, iniciativa do Pacto Global da ONU. O então secretário-geral Kofi Annan escreveu diretamente a mais de 50 CEOs de grandes instituições financeiras, convidando-os a integrar critérios ambientais, sociais e de governança nas decisões de investimento do mercado de capitais. Em 2006, o lançamento dos Princípios para o Investimento Responsável (PRI) consolidou diretrizes práticas e acelerou a adoção por investidores institucionais — foi esse movimento que transformou ESG de conceito de relatório da ONU em critério cotidiano de análise de investimento.
Os três pilares: o que cada letra cobre
Cada uma das três letras da sigla cobre uma dimensão diferente da atuação de uma empresa:
- Ambiental (E): emissões de carbono, uso de água e energia, gestão de resíduos, exposição a riscos climáticos;
- Social (S): relações com funcionários, diversidade, saúde e segurança no trabalho, relação com comunidades e cadeia de fornecedores;
- Governança (G): composição e independência do conselho, remuneração de executivos, direitos de acionistas minoritários, transparência e combate à corrupção.
Como é calculada a nota ESG
Aqui está o ponto menos intuitivo do tema: não existe uma única fórmula global. Agências de rating diferentes usam metodologias diferentes entre si. A MSCI, por exemplo, usa uma abordagem baseada em regras, com foco no desempenho relativo ao setor da empresa. A Sustainalytics usa avaliação de risco absoluto, tentando identificar riscos ESG não gerenciados de forma prospectiva. Já a S&P Global calcula um score numa escala de 0 a 100, comparando a empresa com seus pares diretos. Cada metodologia pesa os critérios de um jeito próprio — o que gera um problema real, explicado a seguir.
O problema do “ESG rating disagreement”
Como cada agência mede de um jeito diferente, a mesma empresa pode receber notas bem distintas dependendo de quem calculou — fenômeno que pesquisadores chamam de “ESG rating disagreement”. Estudos acadêmicos já documentaram correlações negativas entre as notas dadas pela MSCI e pela Sustainalytics para as mesmas empresas, o que alimenta duas críticas recorrentes: falta de padronização no mercado de ratings, e o risco de que notas altas sirvam de verniz para práticas de greenwashing — quando uma empresa parece mais sustentável na comunicação do que é na prática, sem que isso apareça claramente numa nota opaca.
O ISE B3: o índice brasileiro de sustentabilidade
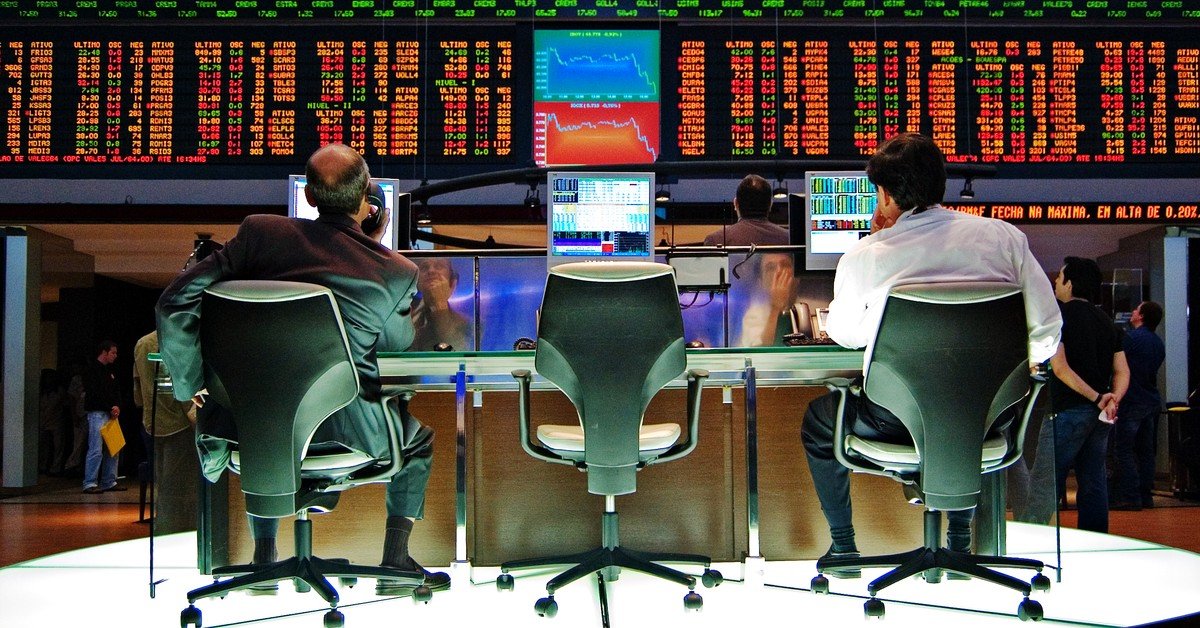
No Brasil, a referência é o ISE B3 (Índice de Sustentabilidade Empresarial), criado pela própria B3 em 2005 — pioneiro na América Latina e o quarto índice de sustentabilidade lançado no mundo. A carteira mais recente reúne 82 empresas de 40 setores diferentes, selecionadas por um processo de avaliação de comprometimento com sustentabilidade empresarial. Paralelamente, a CVM passou a exigir, pela Resolução nº 59, que companhias abertas divulguem informações ESG no formulário de referência — alinhando a regulação brasileira ao movimento internacional de maior transparência no tema.
Greenwashing e o backlash anti-ESG
Nos últimos anos, o tema passou a enfrentar resistência organizada, especialmente nos Estados Unidos. Até abril de 2025, pelo menos 11 estados americanos — incluindo Flórida, Texas e Idaho — já haviam aprovado legislação limitando o uso de critérios ESG nas decisões de investimento de fundos públicos, argumentando que o critério prioriza pauta política sobre retorno financeiro. Na direção oposta, a Europa endureceu as regras sobre quais fundos podem se autodenominar “sustentáveis”: normas mais rígidas entraram em vigor em maio de 2025, levando cerca de 19% dos fundos afetados a mudar de nome para deixar de usar rótulos como “ESG” ou “sustentável” na própria marca.
O resultado prático é um cenário dividido: de um lado, reguladores europeus e brasileiros pressionando por mais transparência e padronização; do outro, um movimento político nos EUA questionando se ESG deveria pesar em decisões de investimento público. Pesquisas recentes também mostram que boas notas ESG não são garantia de ausência de greenwashing — a opacidade das metodologias dificulta a checagem externa do que realmente está por trás do número.
Vale a pena para o investidor?
ESG não é uma garantia de retorno financeiro superior, nem uma prova de impacto socioambiental real — é uma lente adicional de análise, útil para identificar riscos que o balanço tradicional não captura diretamente (um passivo ambiental não provisionado, um conselho pouco independente, uma cadeia de fornecedores exposta a risco reputacional). Como qualquer rating, vale mais como ponto de partida para investigar a empresa do que como veredito final — principalmente dado que a nota pode mudar bastante dependendo de quem calculou.
Conclusão
ESG resolveu um problema real — dar visibilidade a riscos ambientais, sociais e de governança que não apareciam nos relatórios financeiros tradicionais —, mas criou outro: a falta de padronização entre agências de rating, que gera notas divergentes para a mesma empresa e alimenta desconfiança sobre greenwashing. Entender que “nota ESG” não é um número único e objetivo, e sim o resultado de uma metodologia específica de uma agência específica, é o primeiro passo para usar esse critério com mais cautela — sem descartá-lo, mas também sem tratá-lo como verdade absoluta.
Para complementar essa leitura dentro do cluster de sustentabilidade e energia do site, vale conferir também os artigos sobre mercado de carbono, hidrogênio verde e minerais críticos — três peças do mesmo quebra-cabeça da transição energética e dos critérios de investimento que giram em torno dela.
FAQ
1) O que significa a sigla ESG?
Environmental, Social and Governance — ambiental, social e governança, em português (também chamado de ASG). É uma estrutura para medir o desempenho de uma empresa além do resultado financeiro tradicional.
2) Quem criou o conceito de ESG?
O termo surgiu em 2004, no relatório “Who Cares Wins”, iniciativa do Pacto Global da ONU, depois que o então secretário-geral Kofi Annan convidou mais de 50 CEOs de grandes instituições financeiras a integrar esses critérios às decisões de investimento.
3) Por que a mesma empresa pode ter notas ESG diferentes?
Porque cada agência de rating (MSCI, Sustainalytics, S&P Global, entre outras) usa uma metodologia própria, com pesos e critérios diferentes. Esse fenômeno é chamado de “ESG rating disagreement” e já foi documentado em estudos acadêmicos.
4) Qual é o índice de sustentabilidade da bolsa brasileira?
É o ISE B3 (Índice de Sustentabilidade Empresarial), criado pela B3 em 2005 — pioneiro na América Latina. A carteira mais recente reúne 82 empresas de 40 setores diferentes.
5) ESG é garantia de retorno financeiro melhor?
Não. ESG é uma lente adicional de análise de risco, não uma garantia de retorno superior nem uma prova de impacto socioambiental real. A nota deve ser usada como ponto de partida para investigar a empresa, não como veredito final.
Fontes sugeridas: B3 — Índice de Sustentabilidade Empresarial (ISE B3) e Harvard Law School Forum on Corporate Governance — The Market for ESG Ratings.


