Amortizar financiamento: é melhor reduzir a parcela ou o prazo?
Reduzir o prazo ou a parcela? Entenda a amortização, compare juros em uma simulação e veja como SAC, Price e seu orçamento mudam a escolha.
 Laura Torres · · 12 min de leitura
Amortizar um financiamento reduz o saldo devedor. Escolher a redução do prazo costuma economizar mais juros quando você mantém pagamentos maiores; reduzir a parcela dá mais folga ao orçamento. A melhor decisão depende do que você precisa agora: terminar a dívida antes ou diminuir o compromisso mensal sem perder segurança financeira.
Para comparar corretamente, é preciso olhar além do número de parcelas que desaparece do aplicativo. A seguir, você vai entender o que realmente diminui a dívida, acompanhar uma simulação com R$ 20 mil e descobrir por que pagar valores iguais nas mesmas datas pode levar ao mesmo resultado, mesmo escolhendo opções diferentes no banco.
O que significa amortizar um financiamento?
Amortização é a devolução de uma parte do dinheiro emprestado, chamado de principal. Ela já acontece dentro das prestações normais. A amortização extraordinária é um pagamento adicional para abater a dívida antes do calendário previsto.
Imagine que o extrato mostre R$ 200 mil de saldo devedor. Se R$ 20 mil forem integralmente aplicados ao principal naquela data, o saldo passa a R$ 180 mil. Não importa, nesse primeiro instante, se você escolheu reduzir a prestação ou o prazo: a base da dívida caiu pelos mesmos R$ 20 mil.
O boleto pode reunir amortização + juros + seguros + tarifas previstas no contrato. Só a parte destinada ao principal reduz diretamente a dívida. Em contratos indexados, o saldo também pode sofrer atualização monetária.
Por isso, somar todos os boletos que faltam não revela quanto você deve hoje: essa soma inclui juros futuros e pode conter outros encargos. Para quitar, solicite o saldo atualizado para liquidação, válido para a data do pagamento.
Reduzir a parcela ou o prazo: o que muda na prática?
Nas orientações da CAIXA para contratos habitacionais, as duas opções têm objetivos diferentes: uma diminui o número de prestações restantes; a outra recalcula o pagamento mensal, preservando o prazo. As condições concretas dependem do contrato e da instituição.
Reduzir o prazo
Meta: acabar antes. Você continua destinando um valor maior à dívida, em vez de aproveitar toda a redução possível da prestação.
O saldo cai mais depressa, deixando menos tempo para a incidência de juros. O valor exato do boleto após o recálculo depende do sistema, dos seguros e das regras do contrato.
Reduzir a parcela
Meta: aliviar o mês. O saldo menor é distribuído pelo prazo que ainda restava, reduzindo a obrigação mensal de principal e juros.
Também há economia de juros em relação a não fazer o aporte. Porém, se você pagar apenas as novas prestações menores, a dívida permanece por mais tempo do que na alternativa de encurtar o prazo.
A diferença não está em um desconto secreto de uma das modalidades. Está principalmente na velocidade com que o saldo é devolvido depois do aporte inicial.
Exemplo: o que acontece ao amortizar R$ 20 mil?
Vamos usar um financiamento hipotético pela tabela Price, com saldo atual de R$ 200 mil, 240 meses restantes e juros fixos de 0,8% ao mês. O aporte de R$ 20 mil acontece agora, antes do próximo período de juros. Não haverá outros pagamentos extras.
Esta é uma simulação didática, não uma oferta de crédito. Ela exclui correção monetária, seguros, tarifas, atrasos e diferenças de calendário. A taxa é uma hipótese de cálculo, não uma taxa média de mercado. Os resultados foram calculados sem arredondamento intermediário e exibidos em centavos.
Sem amortização extra
Saldo: R$ 200.000
Prestação: R$ 1.877,34
Prazo: 240 meses
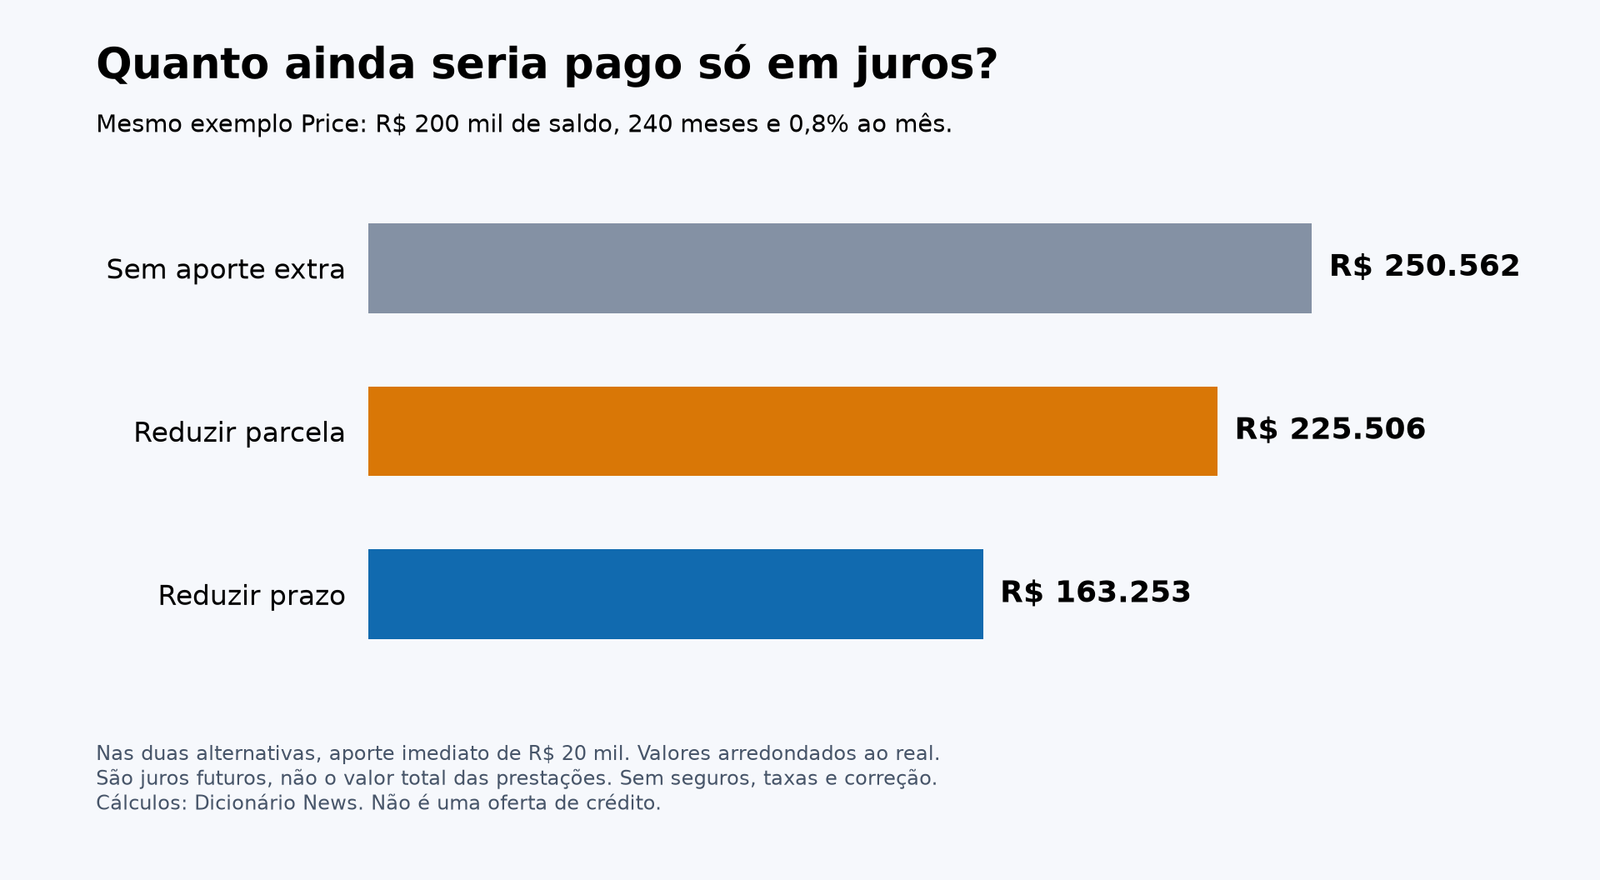
Juros futuros: R$ 250.562,09
Reduzindo a parcela
Saldo após aporte: R$ 180.000
Prestação: R$ 1.689,61
Prazo: 240 meses
Juros futuros: R$ 225.505,88
Reduzindo o prazo
Saldo após aporte: R$ 180.000
Pagamento mantido: R$ 1.877,34
Prazo: 183 meses
Juros futuros: R$ 163.253,41
Na terceira alternativa, são 182 pagamentos regulares e um último de aproximadamente R$ 1.577,16. O financiamento acaba 57 meses antes: quatro anos e nove meses. Na segunda, a folga mensal é de cerca de R$ 187,73.
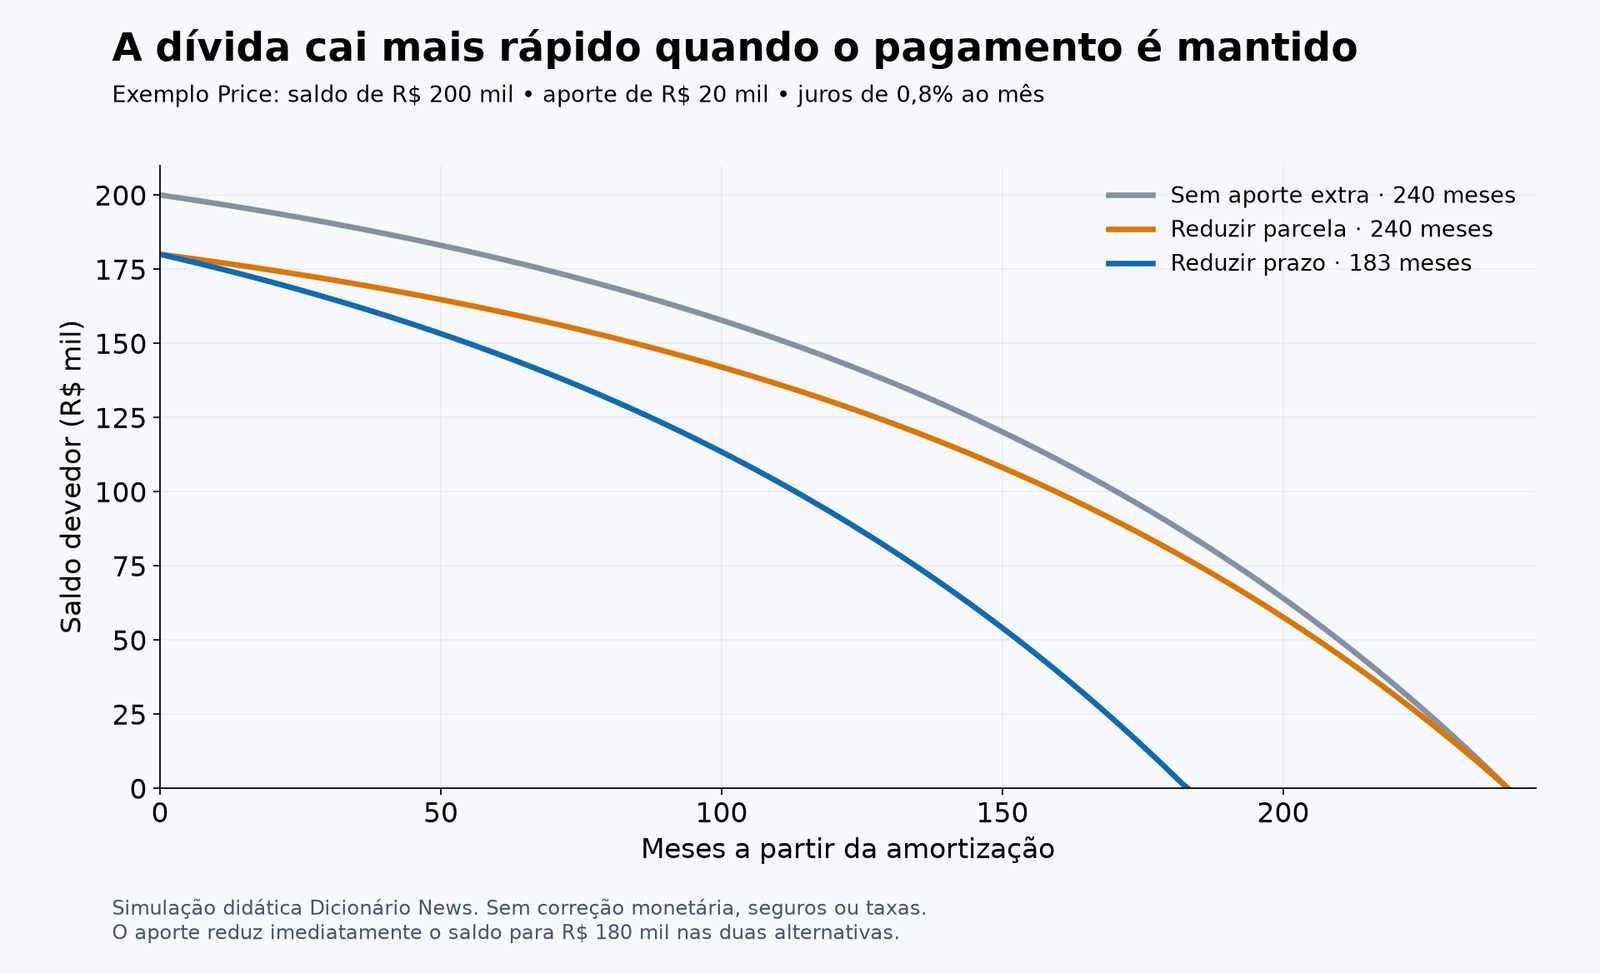
Em relação a não amortizar, reduzir a parcela economizaria aproximadamente R$ 25.056,21 em juros futuros. Manter o pagamento para encurtar o prazo economizaria cerca de R$ 87.308,68. São valores nominais somados ao longo dos anos, sem ajuste pela inflação ou pelo valor do dinheiro no tempo.
O aporte de R$ 20 mil não é uma taxa: ele devolve principal antecipadamente. Para comparar o desembolso total de cada opção, some esse aporte às prestações futuras. No exemplo, os totais seriam aproximadamente R$ 450.562,09 sem aporte, R$ 425.505,88 reduzindo a parcela e R$ 363.253,41 reduzindo o prazo.
Por que a economia de juros aparece aos poucos?
No modelo usado, os juros de cada mês são calculados sobre o saldo que ainda falta pagar. Sem o aporte, o primeiro mês teria R$ 1.600 de juros: 0,8% de R$ 200 mil. Após amortizar R$ 20 mil, os juros desse mês caem para R$ 1.440: 0,8% de R$ 180 mil.
Esse primeiro benefício, de R$ 160, é igual nas duas escolhas. O que muda é a parcela do pagamento que sobra para devolver principal:
- Parcela menor: R$ 1.689,61 menos R$ 1.440 de juros deixa aproximadamente R$ 249,61 para amortizar.
- Pagamento mantido: R$ 1.877,34 menos R$ 1.440 deixa aproximadamente R$ 437,34 para amortizar.
Na segunda situação, o saldo do mês seguinte já fica menor. Essa diferença se acumula ao longo do tempo. Por isso, comparar apenas os juros do primeiro boleto esconde boa parte do efeito da decisão.
E se eu reduzir a parcela, mas continuar pagando o mesmo valor?
Essa é uma alternativa frequentemente esquecida. No exemplo, você poderia escolher a obrigação de R$ 1.689,61 e usar a diferença de aproximadamente R$ 187,73 para uma nova amortização de principal no mesmo mês.
Se o total efetivamente destinado à dívida for o mesmo, nas mesmas datas, com a mesma taxa e sem encargos diferentes, a trajetória do saldo será igual à de manter o pagamento maior. Em termos matemáticos, o saldo não muda por causa do nome da opção no aplicativo; muda pelo dinheiro que entra e pelos juros que incidem.
Na prática, consulte como o banco processa aportes adicionais, eventuais valores mínimos e datas de efetivação. Não basta pagar um boleto maior por conta própria: o excedente precisa ser reconhecido como amortização. A flexibilidade de uma parcela obrigatória menor também exige disciplina: se a diferença virar consumo, a equivalência deixa de existir.
SAC e Price mudam a conta?
Sim. O sistema define como os pagamentos são distribuídos, mas não elimina a lógica de que juros incidem sobre a dívida ainda existente.
No SAC, a amortização de principal é constante no modelo sem correção. Os juros vão diminuindo junto com o saldo, e a prestação de principal mais juros cai. Na Price, essa prestação fica constante quando a taxa é fixa e não há indexação; no início, uma fatia maior vai para juros e uma menor para amortização. Depois, essa composição se inverte gradualmente.
A cartilha da CAIXA sobre indexadores e amortização ajuda a separar o sistema de pagamento dos demais componentes do contrato. TR ou IPCA, por exemplo, não são nomes de sistemas de amortização: são referências que podem atualizar valores conforme o produto contratado.
Assim, Price não significa boleto total eternamente igual, e SAC não garante que todo boleto será menor que o anterior. Correção, seguros e outros componentes podem alterar o valor cobrado. Os 57 meses eliminados na nossa simulação não podem ser transportados para qualquer contrato SAC ou para um financiamento indexado.
Quando faz sentido priorizar uma parcela menor?
Quando a obrigação mensal está apertando o orçamento, reduzir a parcela pode ser mais útil do que buscar a maior economia nominal de juros. Renda variável, chegada de um filho ou aumento de despesas essenciais são situações em que um compromisso menor merece entrar na comparação.
Antes de usar todo o dinheiro disponível, preserve uma reserva para emergências. O valor amortizado deixa de estar disponível na conta: não é possível sacá-lo de volta como se fosse uma aplicação com liquidez diária.
Também vale listar outras dívidas. Destinar recursos ao financiamento de menor custo enquanto uma dívida muito mais cara continua crescendo pode piorar o resultado do orçamento como um todo. Compare custos, vencimentos e condições de quitação, sem olhar cada contrato isoladamente.
Amortizar ou investir o dinheiro?
A comparação não deve ser entre a taxa do financiamento e a propaganda de rentabilidade bruta de uma aplicação. Considere o rendimento líquido de impostos e custos, o risco, a disponibilidade para resgate e os encargos futuros que a amortização efetivamente evitaria.
Também não compare uma taxa mensal com outra anual. Os 0,8% ao mês da simulação equivalem a aproximadamente 10,03% ao ano por capitalização composta: (1,00812 − 1). Esse número continua sendo uma hipótese do exemplo.
O CET ajuda a entender o custo total na contratação, mas pode incluir despesas iniciais que já foram pagas e não serão devolvidas. Para decidir hoje, peça uma projeção dos fluxos que ainda faltam: quais juros, correções e encargos mudam se você amortizar agora? Em contratos indexados, a comparação depende também de hipóteses sobre o índice futuro.
Como pedir uma simulação e conferir o resultado
- Consulte o extrato atualizado. Anote saldo devedor, prazo restante, taxa, sistema de amortização, indexador e componentes do boleto.
- Defina um aporte que preserve sua segurança. Separe o que é reserva, despesa próxima e dinheiro realmente disponível.
- Simule as duas opções com o mesmo valor e a mesma data. Compare prestação, prazo e total projetado de juros e encargos.
- Solicite a memória do cálculo. Confirme quanto do pagamento será abatido do principal e quando isso será efetivado.
- Pague pelo canal oficial. Guarde comprovante e confira o novo saldo e o cronograma após o processamento.
Na CAIXA, é possível simular as alternativas pelo aplicativo Habitação. Em outros bancos, os canais e procedimentos podem ser diferentes. Amortização não se confunde com portabilidade, que transfere a operação para outra instituição, nem com consórcio, que tem uma estrutura diferente do financiamento.
Existe direito a desconto? E cobrança de tarifa?
Na liquidação antecipada de crédito ao consumidor, há redução dos juros e acréscimos futuros aplicáveis. Isso não significa devolver todos os juros já pagos nem simplesmente retirar uma porcentagem arbitrária do boleto. Para operações prefixadas abrangidas pela Resolução CMN 5.004, o cálculo do valor presente usa a taxa de juros remuneratórios contratada.
Segundo o Banco Central, os custos dessa liquidação não podem ser repassados a pessoas físicas sob a forma de tarifa. A orientação ressalva operações anteriores a 10 de dezembro de 2007, nas quais pode haver cobrança regularmente prevista em contrato. Se surgir um valor inesperado, peça sua discriminação: juros até a data de pagamento não são a mesma coisa que uma tarifa por antecipar.
Posso usar o FGTS para amortizar?
O FGTS pode ser usado em operações habitacionais enquadradas nas regras aplicáveis. Isso depende das condições do trabalhador, do imóvel, do financiamento e de utilizações anteriores. Consulte o agente financeiro antes de contar com o saldo para uma data específica.
Amortizar o saldo, liquidar o contrato e pagar parte das prestações são modalidades diferentes. Usar o fundo para complementar temporariamente o boleto não equivale automaticamente ao aporte extraordinário do exemplo. Os serviços oficiais de habitação da CAIXA explicam as opções e os canais de solicitação.
Perguntas frequentes
É melhor amortizar reduzindo o prazo ou a parcela?
Reduzir o prazo costuma economizar mais juros quando você mantém pagamentos maiores. Reduzir a parcela diminui a obrigação mensal e pode ser mais adequado para aliviar o orçamento. Compare as duas simulações com o mesmo aporte e a mesma data.
Amortizar reduz os juros ou o saldo devedor?
A amortização abate o principal da dívida. Como os juros seguintes incidem sobre um saldo menor, o total de juros futuros também tende a cair. Isso não significa receber de volta todos os juros já pagos.
É possível reduzir a parcela e continuar amortizando?
Sim, conforme os procedimentos do banco. Se você aplicar a diferença como amortização adicional e mantiver os mesmos desembolsos nas mesmas datas, com taxas e encargos iguais, pode reproduzir a trajetória de saldo de um pagamento mensal maior.
Vale a pena usar toda a reserva para amortizar?
Usar toda a reserva pode deixar o orçamento vulnerável a imprevistos. O dinheiro amortizado não fica disponível para saque. Preserve recursos para emergências e despesas próximas antes de definir o aporte.
A simulação vale para qualquer financiamento?
Não. O exemplo usa Price, juros fixos de 0,8% ao mês e nenhum seguro, tarifa ou indexador. Contratos SAC, indexados ou com outros encargos podem apresentar resultados diferentes. Solicite a simulação específica do seu contrato.