CET: o que é e por que olhar só os juros pode sair caro
Entenda o Custo Efetivo Total, compare duas propostas de empréstimo e veja por que juros menores ou parcelas menores nem sempre significam economia.
 Laura Torres · · 9 min de leitura
CET é a sigla de Custo Efetivo Total: uma taxa que reúne os juros e os demais custos de uma operação de crédito. Ele ajuda a comparar empréstimos e financiamentos porque uma proposta com juros menores pode sair mais cara quando entram tarifas, tributos, seguros e outras despesas vinculadas.
Mas o CET também precisa de contexto. Compare propostas para receber o mesmo valor líquido, com prazos e calendários equivalentes, e confira quanto sairá do orçamento. A seguir, duas simulações mostram por que o menor número do anúncio e a menor parcela nem sempre levam ao menor custo.
Qual é a diferença entre juros e CET?
A taxa de juros remunera o crédito concedido. O CET considera o fluxo financeiro completo da operação: o que você recebe e o que terá de pagar, incluindo custos associados. O Banco Central recomenda olhar o CET para comparar propostas.
Taxa de juros
Mostra a remuneração cobrada sobre o saldo financiado. Sozinha, não revela todas as despesas do contrato.
Custo Efetivo Total
Resume em uma taxa o custo dos recebimentos e pagamentos previstos. Por isso, pode superar bastante a taxa de juros anunciada.
O CET não é uma taxa extra cobrada além dos juros. Não some “juros + CET” para descobrir o preço: isso contaria parte do custo duas vezes. Ele é uma medida para enxergar o conjunto.
O que entra no Custo Efetivo Total?
Podem entrar juros, tarifas aplicáveis, tributos como o IOF, seguros e outras despesas vinculadas à operação. A explicação da CAIXA sobre o cálculo inclui esses componentes e, no crédito habitacional, os seguros previstos para o financiamento.
As despesas podem ser pagas antecipadamente, descontadas do crédito liberado ou incorporadas ao financiamento. O formato muda o fluxo de dinheiro. Quando uma despesa é financiada, ela também pode fazer parte do saldo sobre o qual incidem juros.
Por isso, se a proposta diz “crédito de R$ 10 mil”, pergunte: R$ 10 mil é o que entra na minha conta ou o valor que vou financiar? Receber R$ 9.500 e assumir prestações calculadas sobre R$ 10 mil não é igual a receber os R$ 10 mil integralmente.
Exemplo: juros menores, empréstimo mais caro
Imagine duas propostas para colocar R$ 10 mil líquidos na sua conta. Ambas têm 12 prestações iguais, sem correção monetária, carência ou atraso. As despesas são integralmente financiadas, sem desembolso adicional na contratação.
Proposta A
Juros: 1,5% ao mês
Encargos financiados: R$ 1.000
Saldo inicial financiado: R$ 11.000
Parcelas: 12 de R$ 1.008,48
Total pago: R$ 12.101,76
CET do exemplo: 43,88% ao ano
Proposta B
Juros: 1,8% ao mês
Encargos financiados: R$ 200
Saldo inicial financiado: R$ 10.200
Parcelas: 12 de R$ 952,70
Total pago: R$ 11.432,40
CET do exemplo: 28,80% ao ano
A proposta B cobra juros maiores, mas exige um saldo financiado menor. Nesse cenário, ela economiza R$ 669,36 no total, e sua prestação é R$ 55,78 menor. O CET revela o efeito conjunto dos encargos e dos juros.
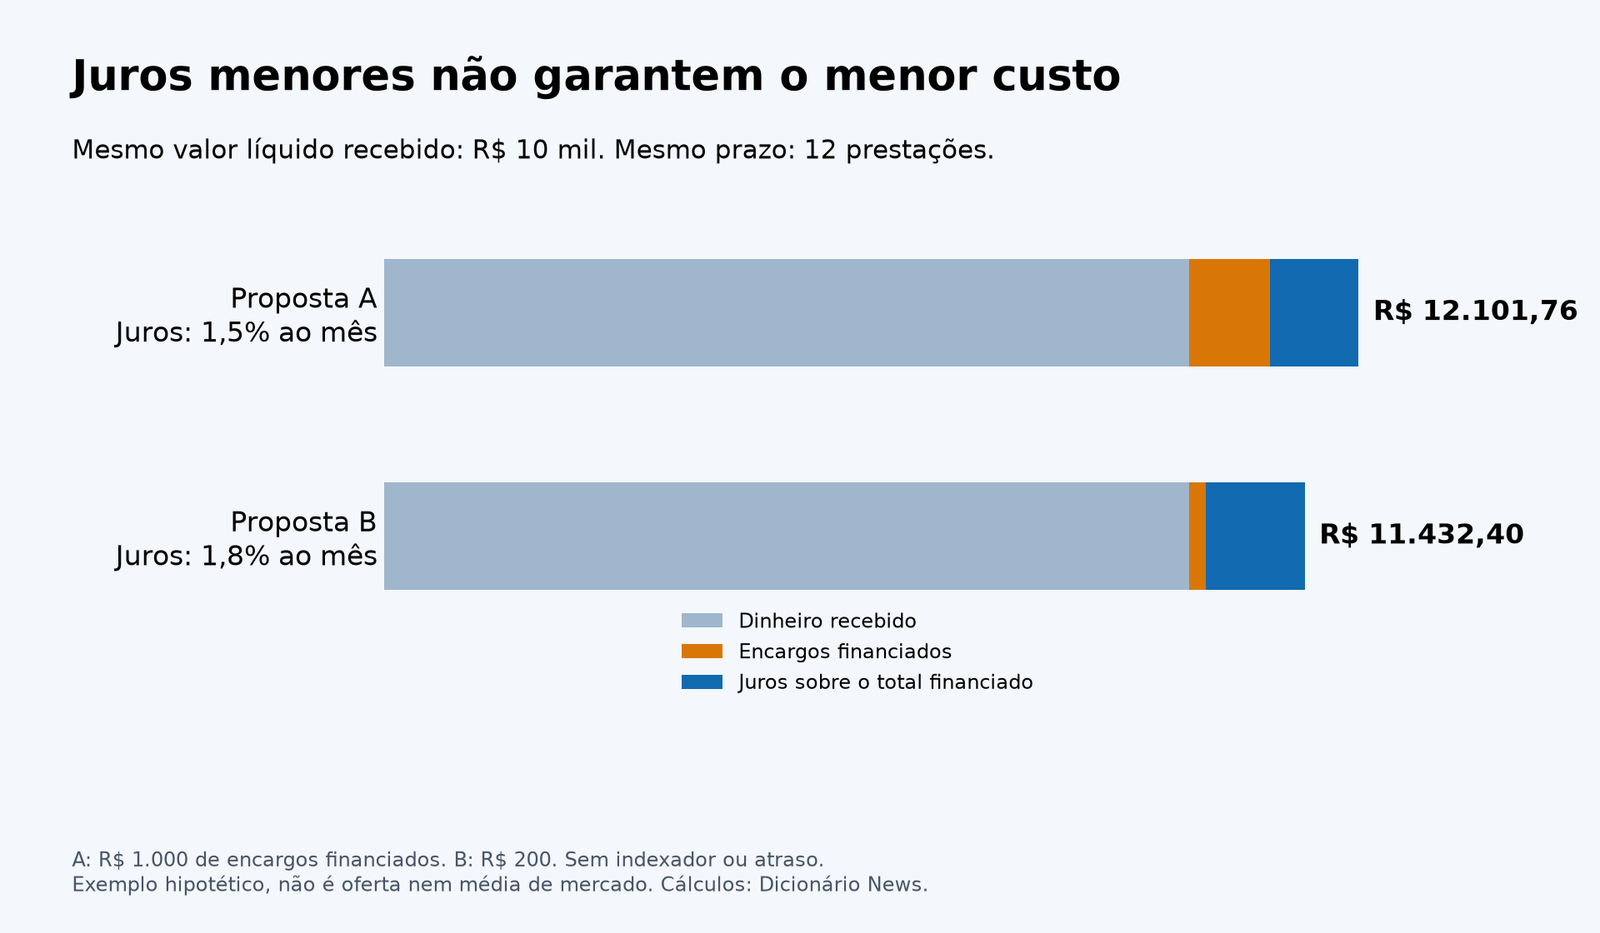
Premissas: liberação em 1º de janeiro de 2026 e pagamentos no dia 1 de cada mês, de fevereiro de 2026 a janeiro de 2027, sem ajustes por feriados ou fins de semana. As parcelas foram calculadas pelo modelo de prestações iguais e arredondadas a centavos; esses valores definem o fluxo usado no CET, calculado por dias corridos e ano de 365 dias. Os encargos são totais hipotéticos, não uma alíquota de IOF nem uma oferta bancária.
O exemplo mostra o mecanismo, não autoriza uma cobrança específica. Na proposta real, peça cada despesa discriminada e questione o que não reconhecer.
Como o CET é calculado?
O cálculo procura a taxa anual que iguala o dinheiro líquido recebido ao valor presente de todos os pagamentos. “Valor presente” significa trazer cada prestação futura para a data inicial, usando uma mesma taxa. As datas importam: pagar daqui a 30 dias não equivale a pagar daqui a 180 dias.
Na Resolução CMN 4.881, o cálculo usa os fluxos e as datas em dias corridos, e o resultado é expresso como taxa percentual anual. Não é uma simples soma de percentuais de juros, tarifas e impostos.
Para conferir uma proposta, você não precisa resolver a equação à mão. Precisa ter os dados corretos: dinheiro efetivamente recebido, pagamentos antecipados, parcelas, despesas adicionais e datas. Uma planilha de taxa interna de retorno com datas pode conferir o fluxo, desde que todos os valores sejam incluídos.
Repare em outra diferença: na proposta B, pagar R$ 11.432,40 para receber R$ 10 mil representa R$ 1.432,40 a mais, ou 14,324% do valor recebido. Esse percentual não é o CET anual, porque o principal é devolvido aos poucos ao longo do ano. O cálculo do CET considera o momento de cada pagamento.
Taxa mensal vezes 12 dá a taxa anual?
Não, quando a comparação é de taxas efetivas compostas. Uma taxa de 1,8% ao mês equivale a aproximadamente 23,87% ao ano, pelo cálculo (1,01812 − 1). Multiplicar 1,8 por 12 produziria 21,6%, que não incorpora a capitalização.
Mesmo os 23,87% não são o CET da proposta B: são apenas a equivalência anual dos juros mensais. Ao incluir os encargos financiados e o calendário do exemplo, chegamos ao CET de 28,80% ao ano. Compare taxas na mesma unidade e com o mesmo significado.
Parcela menor significa crédito mais barato?
Uma prestação menor pode resultar apenas de um prazo maior. Mantendo R$ 10 mil líquidos recebidos, R$ 200 de encargos financiados e juros de 1,8% ao mês, alongar a proposta B para 24 prestações reduz o pagamento mensal para aproximadamente R$ 527,14.
O alívio mensal é de R$ 425,56, mas o total sobe de R$ 11.432,40 para R$ 12.651,36, uma diferença de R$ 1.218,96. Você ganha tempo e reduz a pressão no mês, porém mantém a dívida por mais tempo.
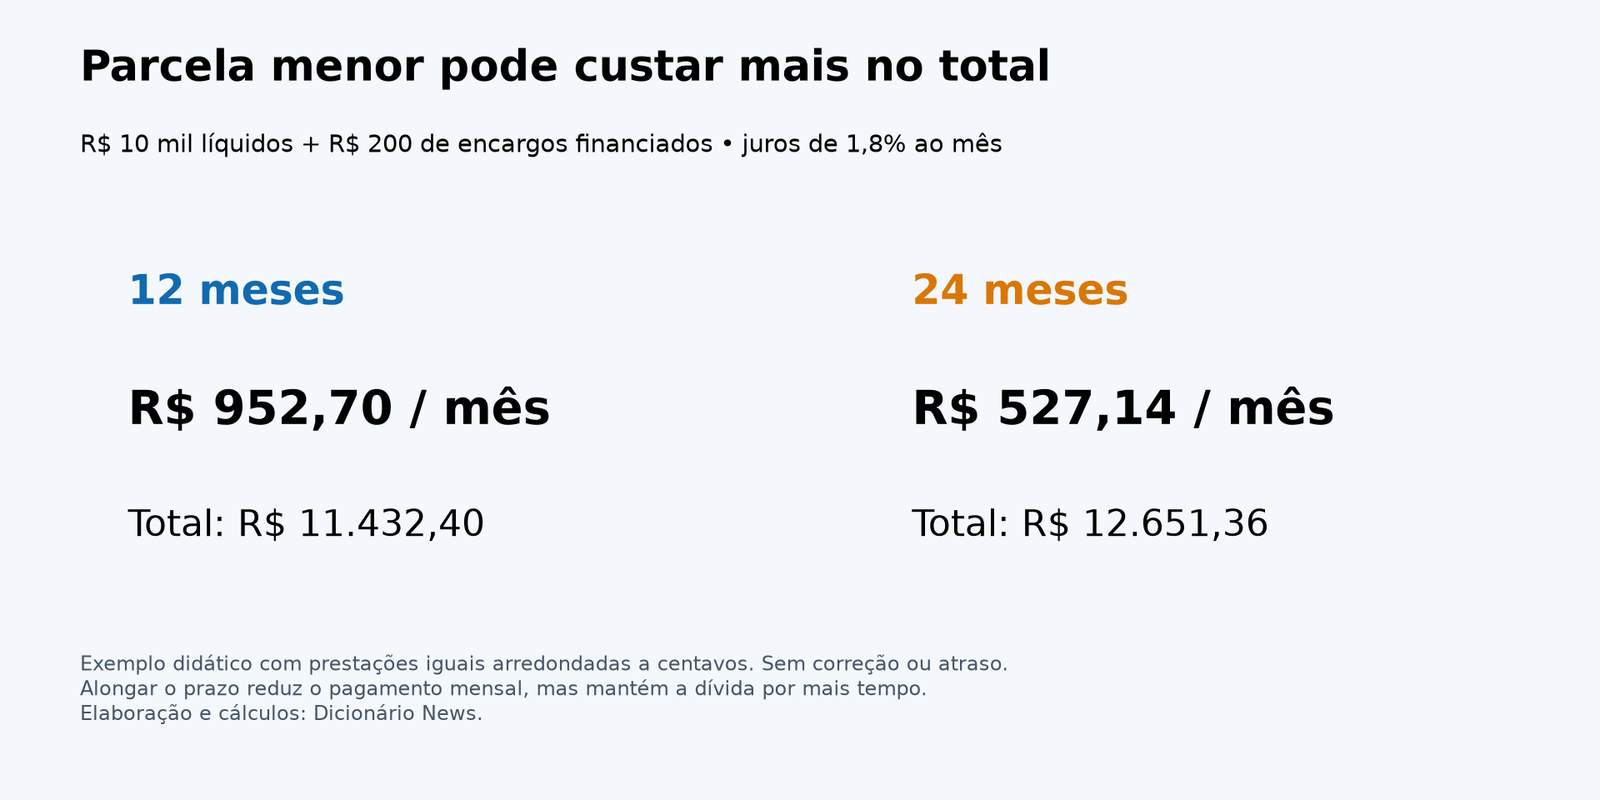
Também é possível que um contrato mais longo dilua despesas iniciais e apresente um CET anual menor, embora exija mais reais ao final. Por isso, olhe três medidas juntas: CET, total pago e prestação que cabe no orçamento. Nenhuma delas, isoladamente, responde a todas as perguntas.
Se já existe uma dívida e você pretende antecipar pagamentos, a comparação muda: entram os valores que ainda faltam e os encargos que poderão ser evitados. Veja como funciona amortizar reduzindo a parcela ou o prazo.
O que o CET não consegue prever?
Em operações com índices de preços ou taxas flutuantes, esses referenciais variáveis não integram o cálculo do CET e devem ser informados separadamente no demonstrativo, conforme a Resolução CMN 4.881. Assim, um contrato com IPCA, TR ou outra referência exige olhar também essa condição.
Não compare um financiamento indexado com um prefixado apenas pela taxa CET impressa. No primeiro, o comportamento futuro do índice pode mudar o desembolso. Peça simulações com hipóteses diferentes e identifique o que é fixo e o que pode variar.
O fluxo contratado também pressupõe os pagamentos nas condições informadas. Atrasos, renegociações ou alterações contratuais podem mudar quanto será efetivamente desembolsado. CET não é uma promessa de que qualquer comportamento de pagamento terá o mesmo custo.
Onde encontrar o CET e o que pedir ao banco?
A regra determina informação prévia à contratação e apresentação do demonstrativo de cálculo. Ele deve discriminar os componentes em reais e a soma das parcelas; na contratação, deve aparecer de forma destacada no contrato. O modelo do Banco Central ajuda a reconhecer os campos.
- Valor líquido: quanto estará disponível para usar?
- Saldo financiado: quanto da dívida é dinheiro recebido e quanto corresponde a despesas incorporadas?
- Calendário: quantas parcelas, quais valores e quando vencem?
- Custos: quais tributos, tarifas, seguros e serviços estão incluídos? Existe pagamento fora das parcelas?
- Taxas: quais são os juros efetivos e o CET anual? Existe indexador separado?
- Alternativas: como fica a proposta sem itens opcionais e com outro prazo?
Guarde as propostas com a mesma data de referência. Uma comparação entre condições antigas e uma oferta nova pode misturar mudanças de prazo, valor e perfil de crédito.
Como usar a comparação para decidir
Comece pelo valor de que você realmente precisa, não pelo limite máximo oferecido. Depois, solicite propostas equivalentes, confira o CET e o total dos desembolsos e teste as parcelas no seu orçamento. Preserve espaço para despesas essenciais e imprevistos.
Se uma prestação só cabe porque exige um prazo muito longo, avalie reduzir o valor tomado ou adiar a compra. Se o objetivo é trocar uma dívida por outra, compare o custo restante da operação atual com todos os pagamentos da nova, sem confundir liberação adicional de dinheiro com economia.
Para entender a diferença entre modalidades de aquisição, leia também consórcio ou financiamento. A comparação do CET é especialmente útil entre propostas de crédito equivalentes; não substitui a análise de regras distintas de outros produtos.
Perguntas frequentes
O que é CET em um empréstimo?
É o Custo Efetivo Total, uma taxa que reúne os juros e as demais despesas vinculadas à operação de crédito, considerando o dinheiro recebido e os pagamentos previstos.
O CET é cobrado além dos juros?
Não. O CET é uma medida do custo conjunto, não uma cobrança adicional. Somá-lo à taxa de juros contaria parte do custo duas vezes.
Juros menores garantem o menor CET?
Não. Tarifas, tributos, seguros e outras despesas podem fazer uma proposta com juros menores ter CET e total pago maiores. Compare propostas com o mesmo valor líquido e condições equivalentes.
Posso dividir o CET anual por 12?
Não para obter uma taxa mensal efetiva equivalente. A conversão usa capitalização composta: (1 + taxa anual) elevado a 1/12, menos 1. As datas dos pagamentos também importam no cálculo do fluxo.
O menor CET sempre significa pagar menos reais?
Não quando os prazos, valores ou demais condições são diferentes. Uma operação mais longa pode ter CET anual menor e exigir mais reais ao final. Compare também o total pago e a capacidade de pagar as parcelas.