Se o banco quebrar, o que acontece com seu dinheiro? Entenda o FGC
Entenda o que o FGC cobre, os limites de R$ 250 mil e R$ 1 milhão e como ficam CDBs, poupança, fundos e contas digitais se o banco quebrar.
 Laura Torres · · 11 min de leitura
Se o banco quebrar, o destino do seu dinheiro depende do produto, de quem deve o valor a você e das regras de proteção aplicáveis. Depósitos e investimentos elegíveis podem ter cobertura do Fundo Garantidor de Créditos (FGC), limitada a R$ 250 mil por pessoa e instituição ou conglomerado, com um teto global de R$ 1 milhão em quatro anos.
Isso não significa que tudo o que aparece no aplicativo do banco está protegido, nem que o dinheiro fica disponível imediatamente. Um CDB, uma cota de fundo e o saldo de uma conta de pagamento podem estar na mesma tela e seguir regras diferentes. Entender essa separação é o primeiro passo para avaliar sua exposição.
O que é o FGC e quando ele entra em ação?
O FGC é uma entidade privada sem fins lucrativos que mantém um mecanismo de proteção a depositantes e investidores. A cobertura é acionada em situações previstas nas regras, como intervenção ou liquidação de uma instituição associada decretada pelo Banco Central. Um aplicativo fora do ar, um boato ou uma queda na cotação de ações não acionam a garantia.
O Banco Central explica a atuação dos fundos garantidores. No caso de cooperativas de crédito, a proteção pode ser do FGCoop, que é outra entidade. Este artigo trata da garantia ordinária do FGC; modalidades especiais, como o DPGE, têm regras próprias.
Quais produtos têm cobertura?
Entre os produtos elegíveis estão depósitos em conta corrente bancária, poupança, CDB, RDB, LCI, LCA, letras de câmbio e LCD. É necessário que o crédito e a instituição atendam às condições da garantia. A lista oficial está na página Sobre a garantia FGC.
Pode ter FGC
Conta corrente bancária, poupança, CDB/RDB, LCI/LCA e outros instrumentos elegíveis.
Confirme: produto, emissor, conglomerado e limites disponíveis.
Não tem essa garantia
Cotas de fundos, ações, debêntures, CRI/CRA, Tesouro Direto e planos PGBL/VGBL.
Atenção: ausência de FGC não significa ausência de outras proteções ou que todos esses produtos tenham o mesmo risco.
O logotipo do banco na tela não transforma um produto sem cobertura em produto garantido. O nome comercial também pode esconder diferenças: uma “reserva”, “caixinha” ou “saldo que rende” pode representar estruturas distintas. Leia o comprovante para saber o que você efetivamente contratou.
O limite de R$ 250 mil é por banco, por conta ou por aplicação?
A regra considera a pessoa e a instituição emissora ou seu conglomerado financeiro. Para uma pessoa física, a identificação é pelo CPF. Abrir duas contas, comprar vários CDBs ou usar corretoras diferentes não cria novos limites contra o mesmo emissor.
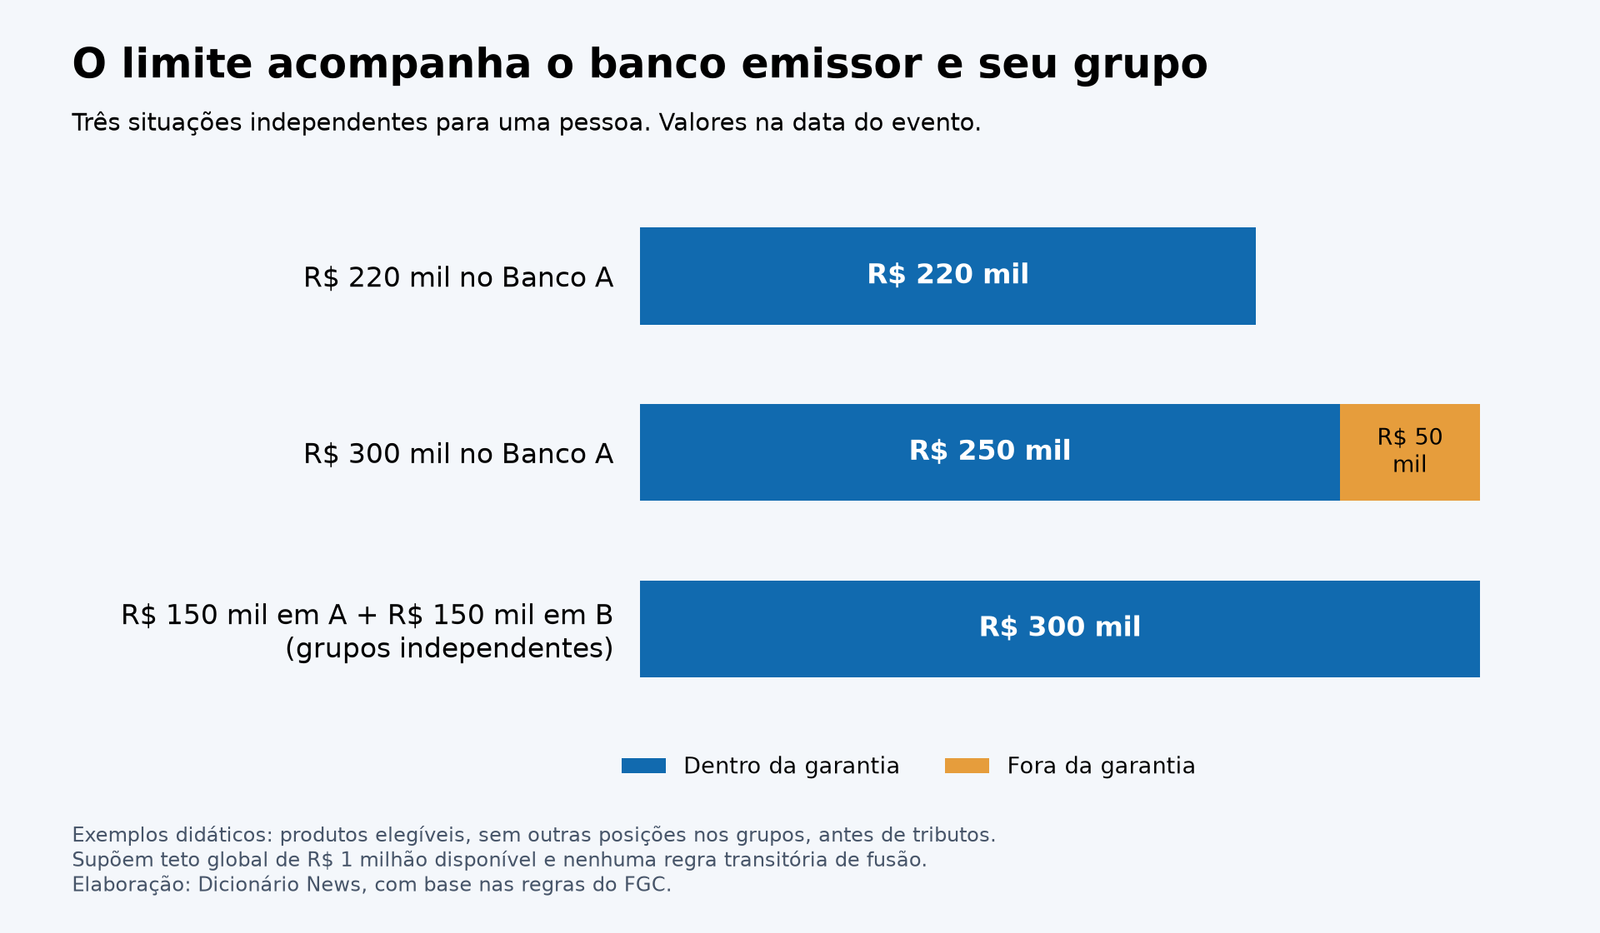
Imagine que você tenha R$ 120 mil em CDBs do Banco A comprados na Corretora X e R$ 160 mil em CDBs do mesmo Banco A comprados na Corretora Y. A exposição é de R$ 280 mil ao Banco A. Nas hipóteses gerais do exemplo, até R$ 250 mil entram na garantia, e R$ 30 mil ficam fora dela.
Agora imagine R$ 150 mil no Banco A e R$ 150 mil no Banco B. Se forem emissores elegíveis de grupos independentes, os R$ 300 mil podem caber nos limites individuais. Se pertencerem ao mesmo conglomerado, em regra os valores precisam ser somados.
Consulte os nomes e CNPJs na relação oficial de associadas e conglomerados. Em fusões e aquisições, há regras de transição que podem preservar garantias de instrumentos anteriores à operação. Por isso, a data de contratação também pode importar; não aplique uma regra simplificada sem conferir o caso.
Os rendimentos entram nos R$ 250 mil?
Sim. O material oficial do FGC para atendimento a investidores esclarece que principal e rendimentos integram o saldo considerado na data da intervenção ou liquidação, respeitado o teto. O limite não é de R$ 250 mil aplicados mais juros ilimitados.
Exemplo: R$ 240 mil aplicados que se tornaram R$ 264 mil já excedem o limite em R$ 14 mil, mesmo que você não tenha feito um novo aporte. Somam-se ainda outros créditos elegíveis contra o mesmo grupo.
Nos produtos tributados, pode haver retenção de imposto sobre os rendimentos. Assim, o valor líquido creditado não precisa coincidir com o saldo bruto usado no exemplo. Também não conte com a rentabilidade original continuando durante toda a espera pelo pagamento da garantia.
some os saldos atualizados dos produtos elegíveis por emissor e conglomerado. Olhar apenas o valor aplicado no dia da compra pode deixar os juros acumulados fora da sua conta de risco.
Como funciona o teto de R$ 1 milhão em quatro anos?
Além do limite por instituição ou conglomerado, existe um teto para o conjunto das garantias recebidas por pessoa no período. A janela de quatro anos começa no primeiro evento de intervenção ou liquidação que dá origem à garantia, conforme as regras aplicáveis. Não é um limite renovado a cada janeiro nem a cada nova conta aberta.
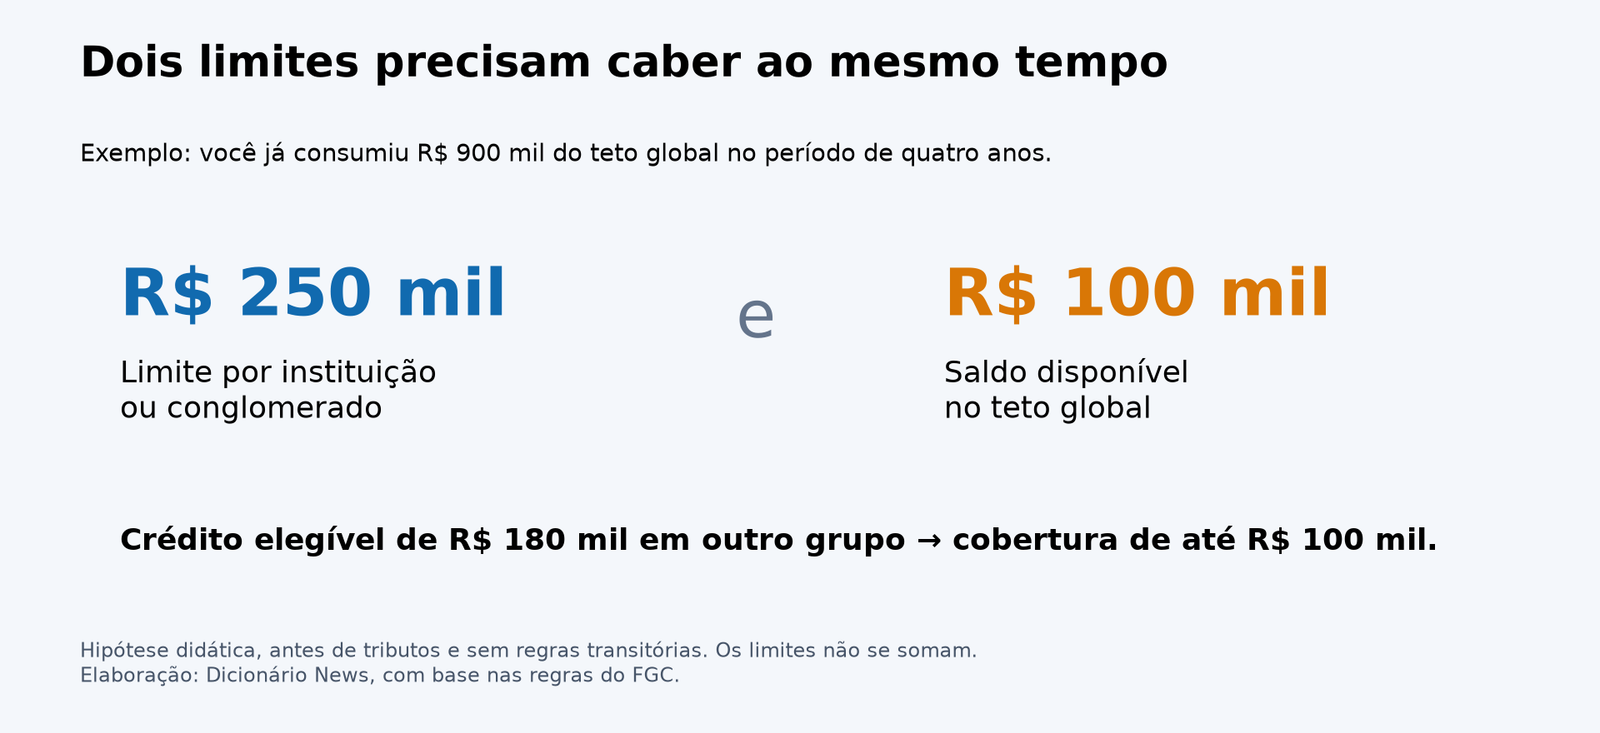
Suponha que pagamentos anteriores tenham consumido R$ 900 mil desse teto. Restam R$ 100 mil. Se ocorrer outro evento no período e você tiver R$ 180 mil elegíveis em um grupo independente, a cobertura fica limitada aos R$ 100 mil disponíveis, mesmo que o crédito seja inferior a R$ 250 mil.
O aplicativo do FGC permite acompanhar o saldo remanescente. Há disposições específicas para aplicações antigas; os exemplos aqui pressupõem operações sujeitas ao teto global, sem exceções transitórias. A página de perguntas frequentes do FGC detalha a contagem.
E a conta conjunta: cada titular recebe R$ 250 mil?
Não automaticamente. O valor coberto de uma conta conjunta é dividido igualmente entre os titulares. Em uma conta com dois titulares e R$ 300 mil, o limite da conta é de R$ 250 mil: a parcela atribuída a cada titular é de R$ 125 mil, nas hipóteses gerais.
Essa parcela deve ser considerada junto com outros créditos que o mesmo titular tenha contra o conglomerado e com seu teto global. Ter dois nomes na conta não transforma aquela conta, por si só, em uma cobertura de R$ 500 mil.
Banco digital e conta de pagamento têm a mesma proteção?
“Digital” descreve a forma de atendimento, não a natureza jurídica do dinheiro. Um banco que opera pelo celular pode oferecer depósitos cobertos. Já uma conta de pagamento segue outro mecanismo.
Segundo o Banco Central, os recursos de contas de pagamento não têm FGC, mas contam com proteção legal de separação patrimonial: não se confundem com o patrimônio da instituição em caso de falência. Isso é diferente de uma indenização paga pelo FGC.
Um mesmo aplicativo pode reunir conta de pagamento, CDB de uma instituição do grupo e fundos de investimento. Para cada saldo, identifique a estrutura e quem é responsável por ela. O rótulo “banco digital” não basta para responder se existe garantia.
Se o fundo não tem FGC, perco tudo quando o banco quebra?
Não é essa a conclusão. A CVM explica que cotas de fundos não contam com FGC. Isso não faz o patrimônio do fundo se tornar automaticamente patrimônio do banco administrador.
Há segregação patrimonial e regras para substituir prestadores de serviços. Contudo, se a carteira do fundo tiver títulos emitidos pela instituição em dificuldades, essa exposição pode provocar perdas. A publicação educacional da CVM distingue esses riscos. O cotista também não recebe uma garantia individual de R$ 250 mil só porque o fundo comprou CDBs.
Quanto tempo demora para receber e como solicitar?
Não conte o prazo a partir do boato ou da notícia. O interventor ou liquidante precisa preparar os dados dos credores, e o FGC precisa das informações e documentos necessários. A orientação vigente no FAQ menciona até três dias úteis sob essas condições e considerando a formalização da solicitação; pendências podem suspender ou estender o processo. Isso não promete crédito em três dias contados da liquidação.
Na prática, acompanhe o comunicado oficial do evento. Os passos usuais para pessoa física envolvem cadastro no aplicativo oficial, validação de identidade, conferência dos valores e assinatura do termo, além da indicação de conta de mesma titularidade para receber. Pessoas jurídicas têm procedimentos próprios.
Se o crédito estiver ausente ou divergente, reúna os documentos e procure o liquidante pelos canais oficiais. A existência da garantia não dispensa a conferência dos dados.
O FGC alerta que não credencia intermediários para cobrar taxas de liberação ou depósitos prévios. Não pague uma suposta “taxa de desbloqueio”. Comece pelo site oficial e pelos comunicados da instituição, em vez de links recebidos em mensagens.
O que acontece com o valor acima da cobertura?
Ele não vira automaticamente uma indenização do FGC, mas continua sendo um crédito a tratar no processo da instituição, quando reconhecido. O recebimento depende dos recursos disponíveis e das regras da liquidação. Não há garantia de recuperar tudo, nem de recuperar rapidamente.
É por isso que cobertura e liquidez precisam ser avaliadas separadamente. Mesmo uma quantia integralmente elegível pode ficar indisponível durante o procedimento. Ao montar uma reserva de emergência, considere como pagaria despesas essenciais se um canal de acesso ficasse temporariamente bloqueado.
O que conferir antes de aplicar
- Produto: é depósito, CDB, fundo ou conta de pagamento? Guarde o comprovante.
- Emissor: quem deve o dinheiro a você? A corretora distribuidora pode ser outra empresa.
- Grupo: some as posições no conglomerado, inclusive em plataformas diferentes.
- Saldo atualizado: inclua os rendimentos e outros depósitos elegíveis.
- Teto global: confira pagamentos de garantia anteriores dentro da janela aplicável.
- Acesso ao dinheiro: avalie carência, vencimento e como lidaria com uma espera inesperada.
A garantia reduz uma parcela do risco de crédito, mas não transforma qualquer taxa alta em boa escolha. Prazo, concentração, liquidez e adequação ao orçamento continuam relevantes. Para comparar estruturas, veja também poupança ou CDB para a reserva de emergência.
Perguntas frequentes
Se o banco quebrar, o FGC devolve todo o dinheiro?
Não necessariamente. A cobertura depende de o crédito ser elegível e dos limites por instituição ou conglomerado e do teto global disponível. Valores excedentes e produtos sem cobertura seguem outras regras.
Comprar o mesmo CDB em duas corretoras dobra a garantia?
Não. A garantia considera o emissor e seu conglomerado, não a quantidade de plataformas utilizadas. As posições elegíveis contra o mesmo grupo precisam ser somadas.
Os R$ 250 mil incluem os rendimentos?
Sim. Principal e rendimentos entram no saldo considerado na data do evento. O limite não é de R$ 250 mil mais juros, e produtos tributados podem ter retenção de imposto.
Conta digital sempre tem FGC?
Não. É preciso identificar se o saldo é depósito bancário, investimento ou conta de pagamento. Contas de pagamento têm proteção por segregação patrimonial, que é diferente da garantia do FGC.
O pagamento é imediato após a liquidação?
Não. Depende das informações do liquidante, da validação dos dados e da solicitação conforme o procedimento oficial. Acompanhe o comunicado do evento e não trate o prazo de pagamento como contado automaticamente da liquidação.