Registrato: como consultar contas e empréstimos no seu CPF
Aprenda a consultar o Registrato pelo gov.br, conferir contas e empréstimos no seu CPF e entender o SCR, dívidas pagas e registros desconhecidos.
 Laura Torres · · 14 min de leitura
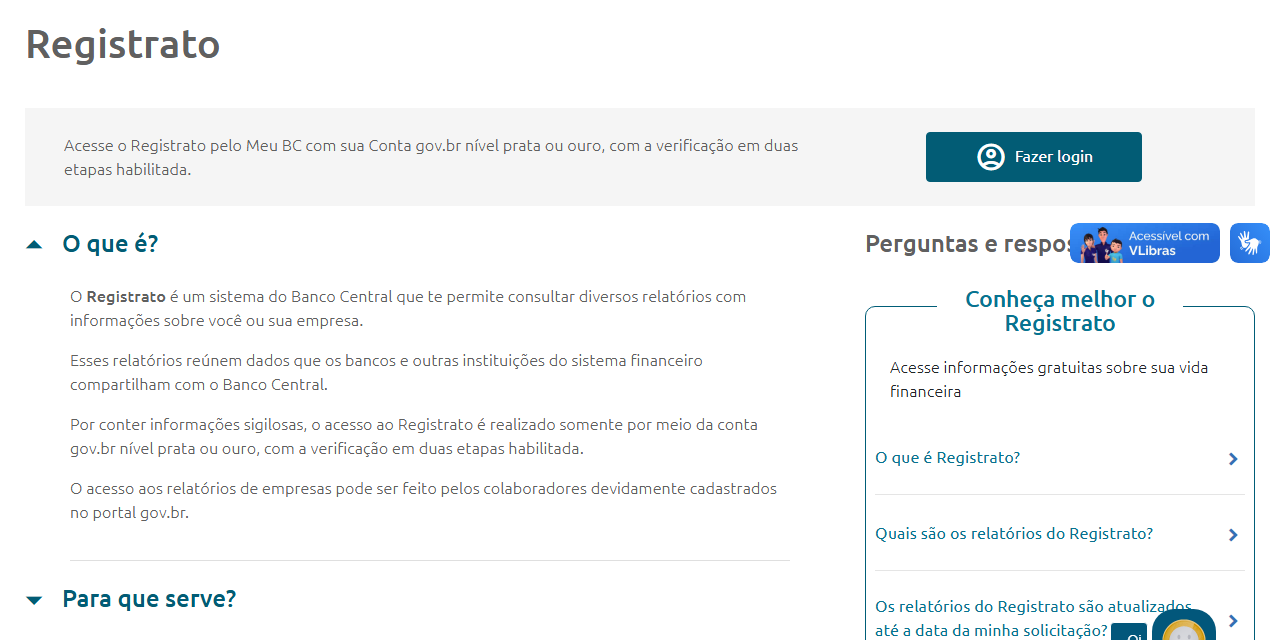
O Registrato é um serviço gratuito do Banco Central para consultar relatórios sobre contas, empréstimos, financiamentos e chaves Pix vinculados ao seu CPF. Para acessar pela internet, entre no Meu BC com uma conta gov.br prata ou ouro e a verificação em duas etapas ativada.
A consulta ajuda a organizar sua vida financeira e identificar registros que merecem conferência. Mas cada relatório responde a uma pergunta diferente: ter um relacionamento com um banco não significa ter dívida, e uma dívida registrada não significa, necessariamente, atraso. Neste guia, você vai aprender a escolher o relatório, interpretar os campos e agir quando encontrar algo desconhecido.
O que é o Registrato e para que serve?
Imagine tentar lembrar todos os bancos, financeiras e aplicativos com os quais você já teve algum vínculo. O Registrato reúne informações enviadas por instituições do sistema financeiro ao Banco Central e permite que você consulte esse histórico em relatórios separados. Ele não movimenta seu dinheiro nem substitui o aplicativo do banco.
As três consultas mais úteis para começar são Contas e Relacionamentos (CCS), Empréstimos e Financiamentos (SCR) e Chaves Pix. Também existem relatórios de cheques sem fundos e de câmbio e transferências internacionais, para necessidades específicas.
Em quais instituições tenho vínculo?
Escolha CCS. Ele mostra relacionamentos com instituições e as datas de início e encerramento, quando houver.
Quais operações de crédito aparecem?
Escolha SCR. Confira as dívidas informadas, sua situação e outros compromissos financeiros.
Onde estão minhas chaves?
Escolha Chaves Pix. Verifique os cadastros e a situação das chaves associadas a você.
Esses documentos contêm informações sigilosas. Não é uma ferramenta para digitar o CPF de qualquer pessoa e investigar suas finanças: o acesso exige identificação do titular ou autorização pelos canais previstos.
Como consultar o Registrato pelo gov.br: passo a passo
Antes de começar, confira se você consegue entrar na sua conta gov.br. Para a consulta on-line como pessoa física, são necessários nível prata ou ouro e verificação em duas etapas, conforme as orientações oficiais de acesso.
- Entre pelo endereço oficial. Acesse o Registrato no site do Banco Central e use a opção de login que encaminha ao Meu BC.
- Identifique-se com sua conta gov.br. Conclua a autenticação e a verificação em duas etapas. Faça isso na página oficial, sem enviar senha ou código a terceiros.
- Escolha a consulta. Procure Contas e Relacionamentos (CCS), Empréstimos e Financiamentos (SCR) ou Chaves Pix, de acordo com sua dúvida.
- Informe o período, quando solicitado. No SCR, confira quais meses estão disponíveis. Um mês ainda não consolidado não pode ser tratado como um retrato completo de hoje.
- Solicite e abra o relatório. Leia as instituições, as datas e os detalhes apresentados. Se a solicitação estiver em processamento, siga a indicação do próprio serviço.
- Guarde uma cópia com segurança. Ela pode ajudar na conferência e em uma eventual contestação. Evite enviar o documento completo em grupos ou publicações abertas.
É possível começar pelo navegador do celular ou do computador. Se o problema for o nível da conta, a senha ou o segundo fator de autenticação, procure a ajuda oficial da conta gov.br. O acesso não é liberado pelo pagamento de uma taxa a um intermediário.
Como saber quais contas estão no meu CPF?
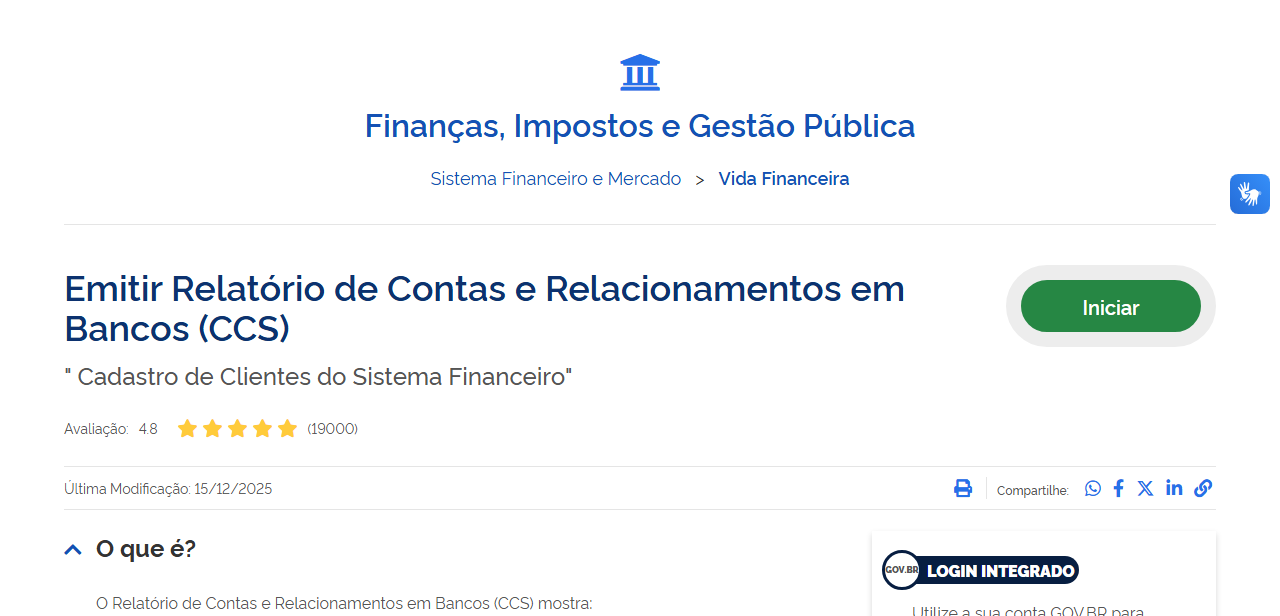
O caminho é o Relatório de Contas e Relacionamentos em Bancos (CCS). Ele mostra em quais instituições você tem ou teve conta, investimento ou outro relacionamento, além das datas de início e de fim, quando o vínculo foi encerrado.
O CCS não mostra saldo, movimentações, número de agência ou número da conta. Por isso, não serve para somar quanto dinheiro você tem ou descobrir um valor disponível para saque. Para esses detalhes, consulte a instituição correspondente.
Exemplo: uma conta antiga na lista
Você abriu uma conta para receber salário anos atrás e deixou de usá-la. Ao consultar o CCS, encontra o vínculo com aquela instituição. Isso é um motivo para conferir a situação da conta com o banco; não prova, por si só, que há dinheiro guardado, dívida ou fraude.
O CCS é atualizado diariamente, mas o BC informa que pode haver até dois dias úteis de defasagem em relação ao cadastro de um novo relacionamento. Uma conta recém-aberta pode, portanto, ainda não aparecer.
Apareceu um banco que eu não conheço. É golpe?
Não conclua isso apenas pelo nome. Um aplicativo pode ter vínculo com outra instituição ou pertencer a um grupo econômico responsável pelo envio dos dados. O próprio BC explica essa possibilidade na orientação sobre relacionamento com banco desconhecido.
Confira o nome, a data de início e os serviços que você contratou naquele período. Se o vínculo continuar sem explicação, contate a instituição por um canal oficial e peça esclarecimento e correção, quando cabível. Não ignore o registro, mas também não faça pagamentos só para “regularizar” algo que ainda não reconheceu.
Como consultar empréstimos no meu nome pelo Registrato?
Selecione Empréstimos e Financiamentos (SCR). A sigla significa Sistema de Informações de Crédito. O relatório reúne operações informadas por bancos e financeiras, permitindo conferir instituição, modalidade, valores e situação da dívida na data de referência.
Entre os registros podem estar empréstimos pessoais, financiamentos, leasing e operações de cartão que envolvam crédito, conforme as modalidades explicadas pelo BC. Não é uma certidão de toda obrigação que alguém possa ter: aluguel, tributos e dívidas fora do universo informado ao SCR não devem ser presumidos como cobertos.
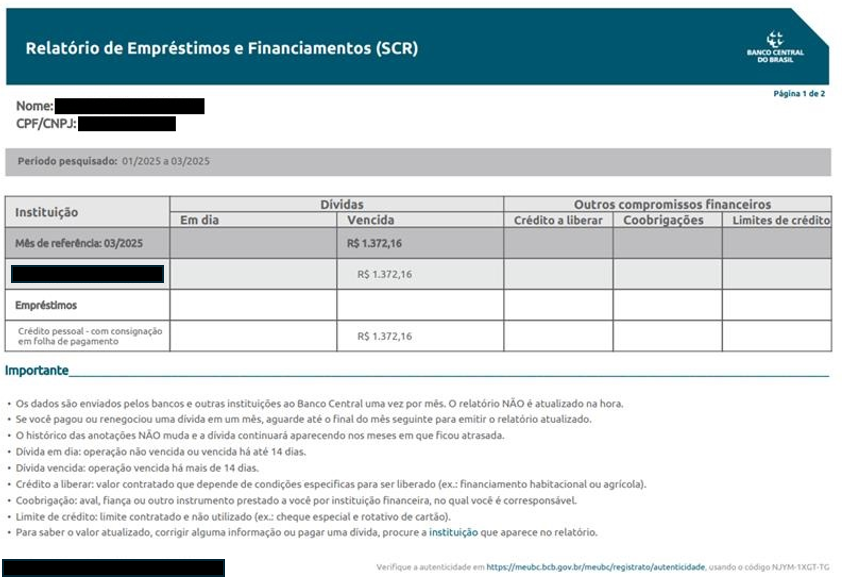
Como interpretar os campos do SCR
- Mês de referência: indica a posição dos dados. A data em que você baixou o arquivo pode ser posterior.
- Instituição e modalidade: ajudam a relacionar o registro a um contrato. Compare com seus documentos, sem se limitar à marca do aplicativo.
- Em dia e Vencida: separam as dívidas segundo o critério do relatório.
- Limites de crédito: indicam valores disponíveis e não utilizados. Um limite não é, por si só, dinheiro já tomado emprestado.
- Crédito a liberar: valor contratado cuja liberação depende de condições, como em determinados financiamentos.
- Coobrigações: compromissos em que existe corresponsabilidade, como nas situações descritas pelo BC para avais e fianças.
Na classificação atual do SCR, “Em dia” abrange parcelas não vencidas ou com atraso de até 14 dias; “Vencida” corresponde às vencidas há mais de 14 dias. Isso não cria uma tolerância no contrato: o vencimento e os encargos continuam seguindo as condições da operação. A antiga coluna “Em prejuízo” foi incorporada à coluna “Vencida”.
Exemplo: limite não é dívida
Em uma situação hipotética, você identifica R$ 3.000 de dívida e R$ 2.000 de limite ainda não usado. Não deve concluir que já deve R$ 5.000: os campos representam coisas diferentes. Confira o contrato para saber a prestação, o saldo atualizado e o valor de quitação.
Ao comparar uma renegociação ou um empréstimo novo, complemente essa leitura com o Custo Efetivo Total (CET). O SCR ajuda a localizar operações; a proposta detalhada mostra o custo do crédito que você pretende contratar.
Paguei a dívida, mas ela ainda aparece no Registrato. Por quê?
O SCR não é atualizado em tempo real. Segundo o Banco Central, os bancos enviam as informações mensalmente, e a orientação é consultar novamente no final do mês seguinte ao pagamento. Verifique sempre o mês de referência do relatório.
Exemplo: pagamento em abril
Se você quitou uma dívida em 10 de abril, baixar um relatório em 11 de abril não obriga o documento a mostrar a quitação. A orientação geral é conferir a atualização no fim de maio. Se abrir uma data-base anterior ao pagamento, continuará vendo a situação daquela época.
Há duas coisas distintas: atualizar a situação da dívida e apagar o passado. O pagamento não transforma um atraso que realmente ocorreu em um período sem atraso. O BC esclarece que o histórico dos meses anteriores permanece.
Se precisar comprovar a quitação antes da atualização, peça o comprovante à instituição. Se o período correspondente já estiver disponível e a informação continuar errada, solicite conferência ao banco.
O que fazer com uma conta ou dívida que não reconheço?
Comece identificando a instituição e o período do registro. Guarde o relatório e anote exatamente o que está contestando. Para uma dívida desconhecida no SCR, o caminho indicado pelo Banco Central é:
- Contatar a instituição responsável. Use agência, atendimento oficial ou SAC e peça apuração e correção ou exclusão do registro indevido. Solicite os documentos que expliquem a contratação e guarde o protocolo.
- Recorrer à ouvidoria se o atendimento inicial não resolver. Informe os protocolos e apresente a documentação disponível.
- Registrar uma reclamação no BC se a situação persistir. Acesse os canais pelo Fale Conosco oficial. O registro da reclamação não significa exclusão automática da dívida.
Uma conta desconhecida no CCS também deve ser esclarecida com a instituição que aparece no relatório. Havendo indícios de uso fraudulento dos seus dados, preserve as evidências e procure os canais policiais e de defesa do consumidor apropriados.
Correção de erro tem prazo diferente de atualização após pagamento. Na orientação atual sobre correção do SCR, o BC informa que, após a instituição enviar os novos dados, a alteração se reflete no relatório em até sete dias úteis. Esse prazo não começa simplesmente quando você percebe o problema ou faz o primeiro contato.
Como consultar minhas chaves Pix pelo CPF?
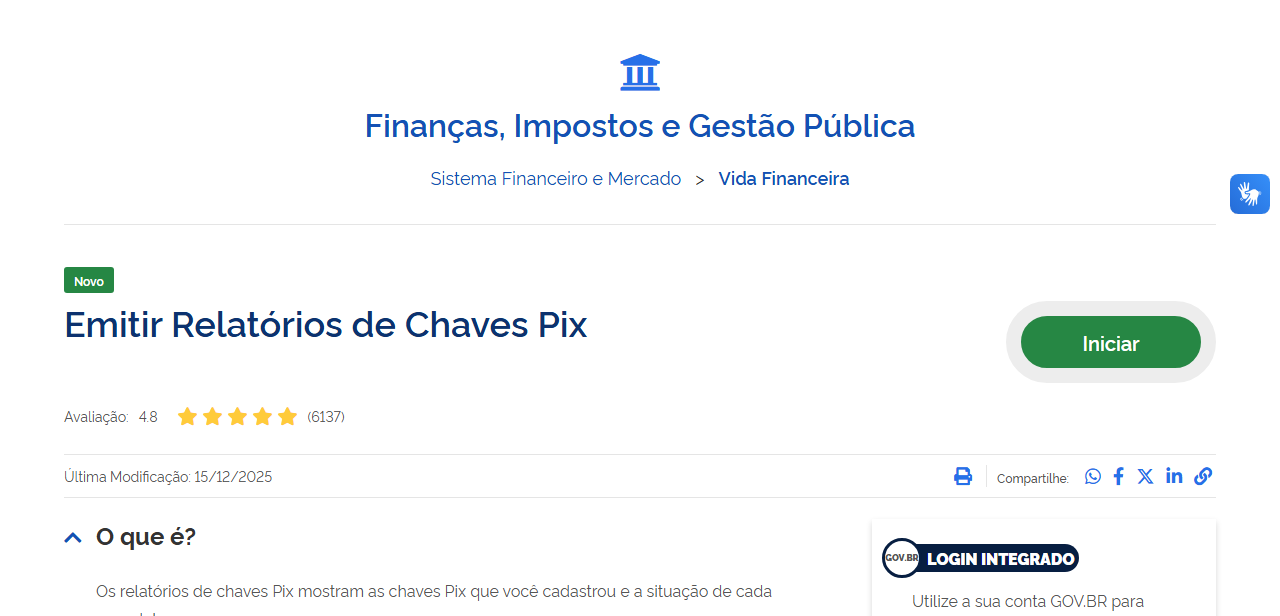
No Meu BC, escolha o serviço de Relatórios de Chaves Pix. Você pode verificar os cadastros associados a você e conferir se existe alguma chave desconhecida.
Há duas opções: o relatório de chaves atuais, com a situação dos cadastros presentes, e o completo, que inclui o histórico de chaves excluídas. Conforme a página oficial, o completo pode levar até dois dias úteis para ser disponibilizado. Ele não deve ser confundido com um extrato de transferências Pix.
Registrato, Serasa, Valores a Receber e BC Protege+: qual a diferença?
Registrato não é uma “lista negra”
Estar no SCR não significa necessariamente estar negativado: operações em dia também aparecem. O serviço não é equivalente a um cadastro restritivo como SPC ou Serasa, nem emite uma pontuação de score. Por isso, “apagar o Registrato” não é sinônimo de regularizar uma dívida.
Os registros podem participar da avaliação de crédito. Segundo o BC, uma instituição precisa de autorização para consultar informações do cliente no SCR. Ter quitado dívidas ou estar sem atrasos não garante aprovação de um novo empréstimo. Se a dificuldade é organizar débitos e negociar, veja o guia sobre como sair do nome sujo.
Dinheiro esquecido é consultado em outro serviço
O Sistema Valores a Receber (SVR) tem finalidade própria: consultar valores disponíveis nas condições do serviço. Uma instituição aparecer no CCS não demonstra que existe saldo a resgatar. Procure o acesso oficial pelo Meu BC e não pague taxas para liberar consultas ou supostos valores.
BC Protege+ trata da abertura de contas
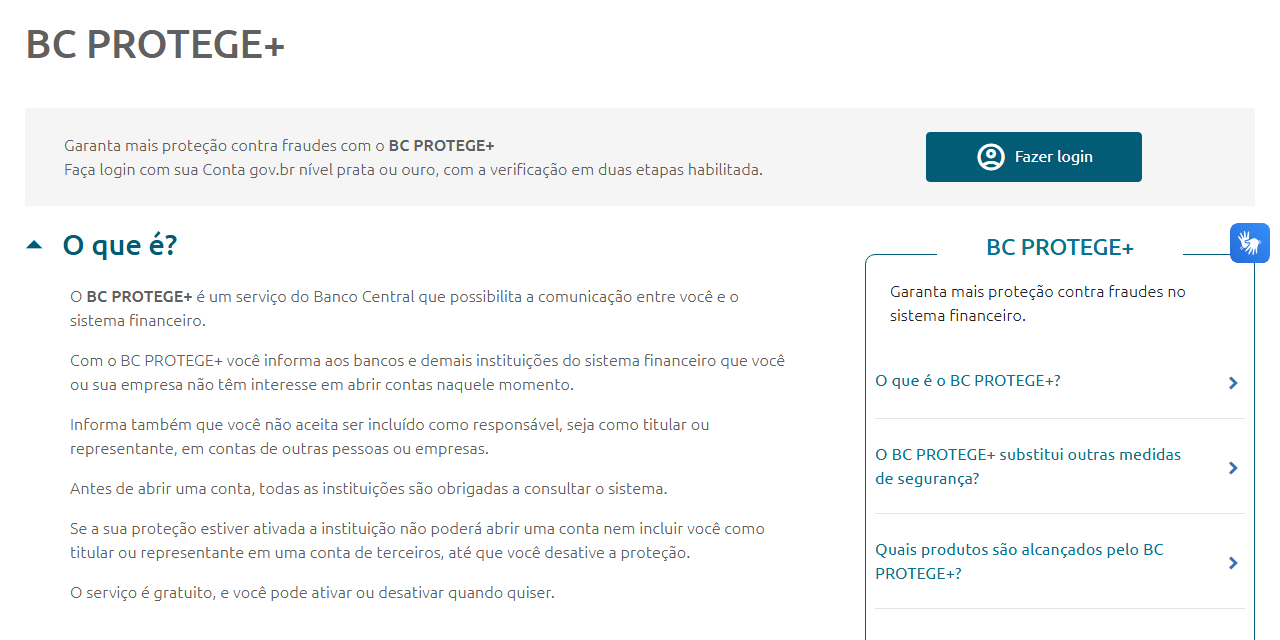
O Registrato permite consultar informações. Já o BC Protege+ permite comunicar que você não deseja abrir contas ou ser incluído como titular ou representante em contas abrangidas pelo serviço.
O alcance inclui conta corrente, poupança e conta de pagamento pré-paga; contas exclusivamente destinadas a salários ou benefícios ficam fora. Não trate a proteção como um bloqueio universal de empréstimos nem como substituta da apuração de uma conta que já existe. É uma medida adicional, com escopo próprio.
Também é diferente a proteção para o dinheiro depositado ou investido: ela depende do produto e da instituição. Entenda o que o FGC cobre se um banco quebrar.
Como usar o Registrato com segurança
Acesse os serviços a partir do site do Banco Central, confira o endereço antes de entrar e não entregue sua senha ou código gov.br a quem promete “limpar o Bacen”. O BC alerta para golpes envolvendo o Meu BC e informa que seus serviços são gratuitos.
Ao terminar, confira três pontos: reconheço a instituição, entendi o período do relatório e sei qual informação estou verificando? Se alguma resposta for não, retome a seção correspondente antes de concluir que há dívida, dinheiro disponível ou fraude. Essa leitura cuidadosa torna a consulta realmente útil.
Perguntas frequentes sobre o Registrato
Consultar o Registrato é gratuito?
Sim. A consulta aos relatórios do Banco Central é gratuita. Não é necessário pagar para liberar o acesso ou receber o documento pelo serviço oficial.
Posso consultar o Registrato só com o CPF?
Não basta informar um CPF. Na consulta on-line como pessoa física, é necessário entrar com a conta gov.br prata ou ouro e a verificação em duas etapas habilitada.
O Registrato mostra o saldo das minhas contas?
O relatório CCS mostra instituições e datas de relacionamento, mas não saldos, movimentações ou números de contas. Consulte seu banco para esses detalhes.
O Registrato mostra todas as minhas dívidas?
O SCR reúne operações de crédito informadas por instituições participantes. Não é uma relação universal de dívidas: não presuma que inclua, por exemplo, todo débito de aluguel ou tributos.
Quanto tempo demora para uma dívida paga atualizar no Registrato?
A orientação geral do Banco Central é consultar o SCR no fim do mês seguinte ao pagamento. A atualização não é imediata e o histórico verdadeiro dos meses anteriores permanece.
O Registrato aumenta meu score?
O serviço não calcula nem aumenta score. Ele permite consultar informações financeiras; a análise e a concessão de crédito dependem dos critérios da instituição.
Posso consultar contas e empréstimos de outra pessoa?
Os relatórios são sigilosos. O acesso deve ser feito pelo titular ou por pessoa autorizada, pelos procedimentos oficiais. Conhecer o CPF de alguém não autoriza a consulta.
Uma dívida no SCR impede qualquer novo empréstimo?
Não automaticamente. O SCR também contém operações em dia. O banco avalia as informações e outros fatores para decidir se concede crédito.
Informações e páginas oficiais conferidas em 15/10/2026. Os exemplos em texto são hipotéticos. As telas públicas podem mudar de aparência; use os links oficiais e confira as instruções atuais antes de acessar.