Pagar o mínimo ou parcelar a fatura do cartão: o que sai mais barato?
Pagar o mínimo ou parcelar a fatura? Compare três caminhos para uma dívida de R$ 3 mil, entenda os juros e veja o que conferir antes de decidir.
 Laura Torres · · 12 min de leitura
Entre pagar o mínimo ou parcelar a fatura do cartão, a melhor escolha depende de quanto falta, de quando você conseguirá pagar e do custo de cada proposta. Pagar o mínimo deixa uma parte da conta para depois e pode levar ao crédito rotativo. Parcelar transforma o saldo em prestações, mas também pode custar caro.
Se for possível pagar o total até o vencimento sem comprometer despesas essenciais, você evita financiar o saldo daquela fatura. Quando o dinheiro não alcança, o objetivo passa a ser outro: encontrar uma saída que caiba no orçamento e tenha o menor custo compatível com sua capacidade de pagamento.
Vamos colocar uma fatura de R$ 3.000 na mesa, comparar três caminhos e acompanhar o dinheiro até a última prestação. O ponto de partida será igual para todos: R$ 450 disponíveis hoje.
Pagar o mínimo do cartão: o que acontece com o restante?
O mínimo é o pagamento obrigatório indicado na fatura; ele não é um desconto nem significa que a conta foi resolvida. Se você paga parte do total sem contratar o parcelamento, o saldo pode entrar no rotativo, com os encargos previstos no contrato.
Não existe um percentual de 15% que possa ser aplicado automaticamente a qualquer cartão. Confira o valor informado na sua fatura: ele considera as regras contratuais e pode incluir obrigações de financiamentos anteriores. O Banco Central explica os componentes desse pagamento e a necessidade de aviso prévio para mudanças no mínimo. Veja a orientação oficial sobre pagamento mínimo.
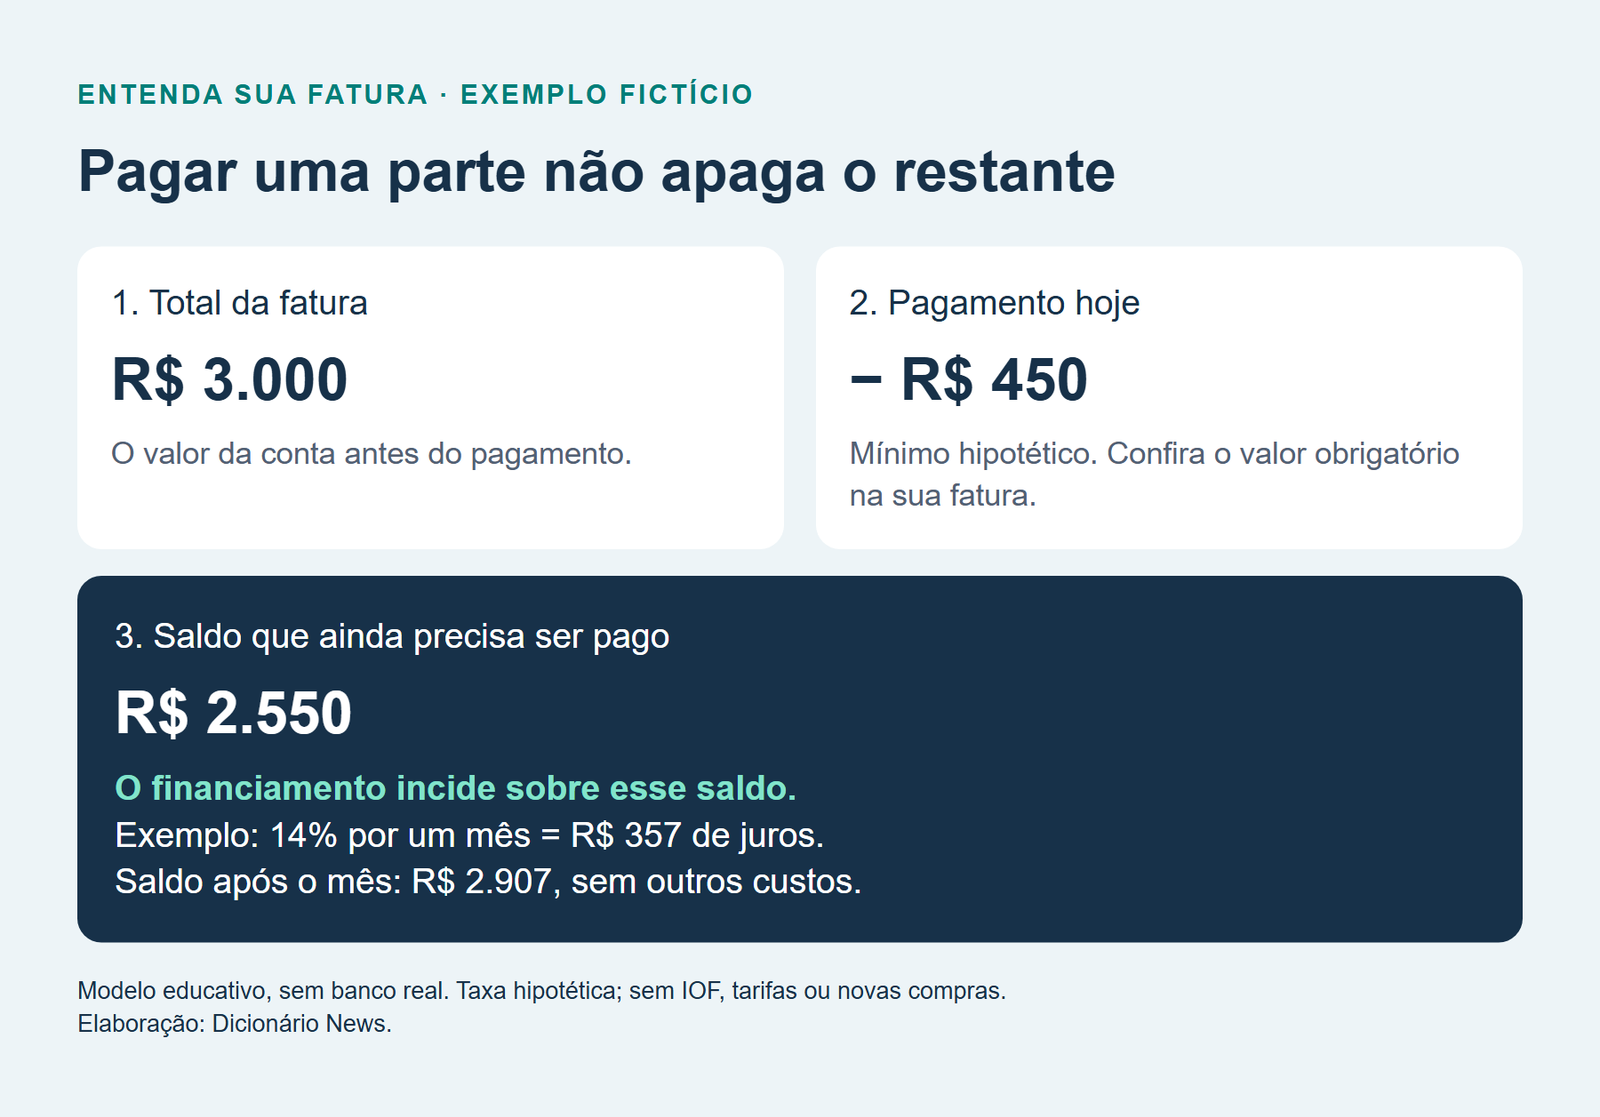
Imagine pagar R$ 450 de uma fatura de R$ 3.000. Sobram R$ 2.550 para financiar. Com juros hipotéticos de 14% durante um mês, esse saldo gera R$ 357 de juros e chega a R$ 2.907, antes de tributos e outros custos. O pagamento inicial diminuiu a dívida; não impediu que o restante produzisse encargos.
Simulação: mínimo, parcelamento ou empréstimo para pagar o cartão?
Para comparar sem favorecer uma opção, os três caminhos usam os mesmos R$ 450 hoje e financiam os R$ 2.550 restantes. As taxas abaixo são hipotéticas, não médias do mercado nem ofertas de bancos.
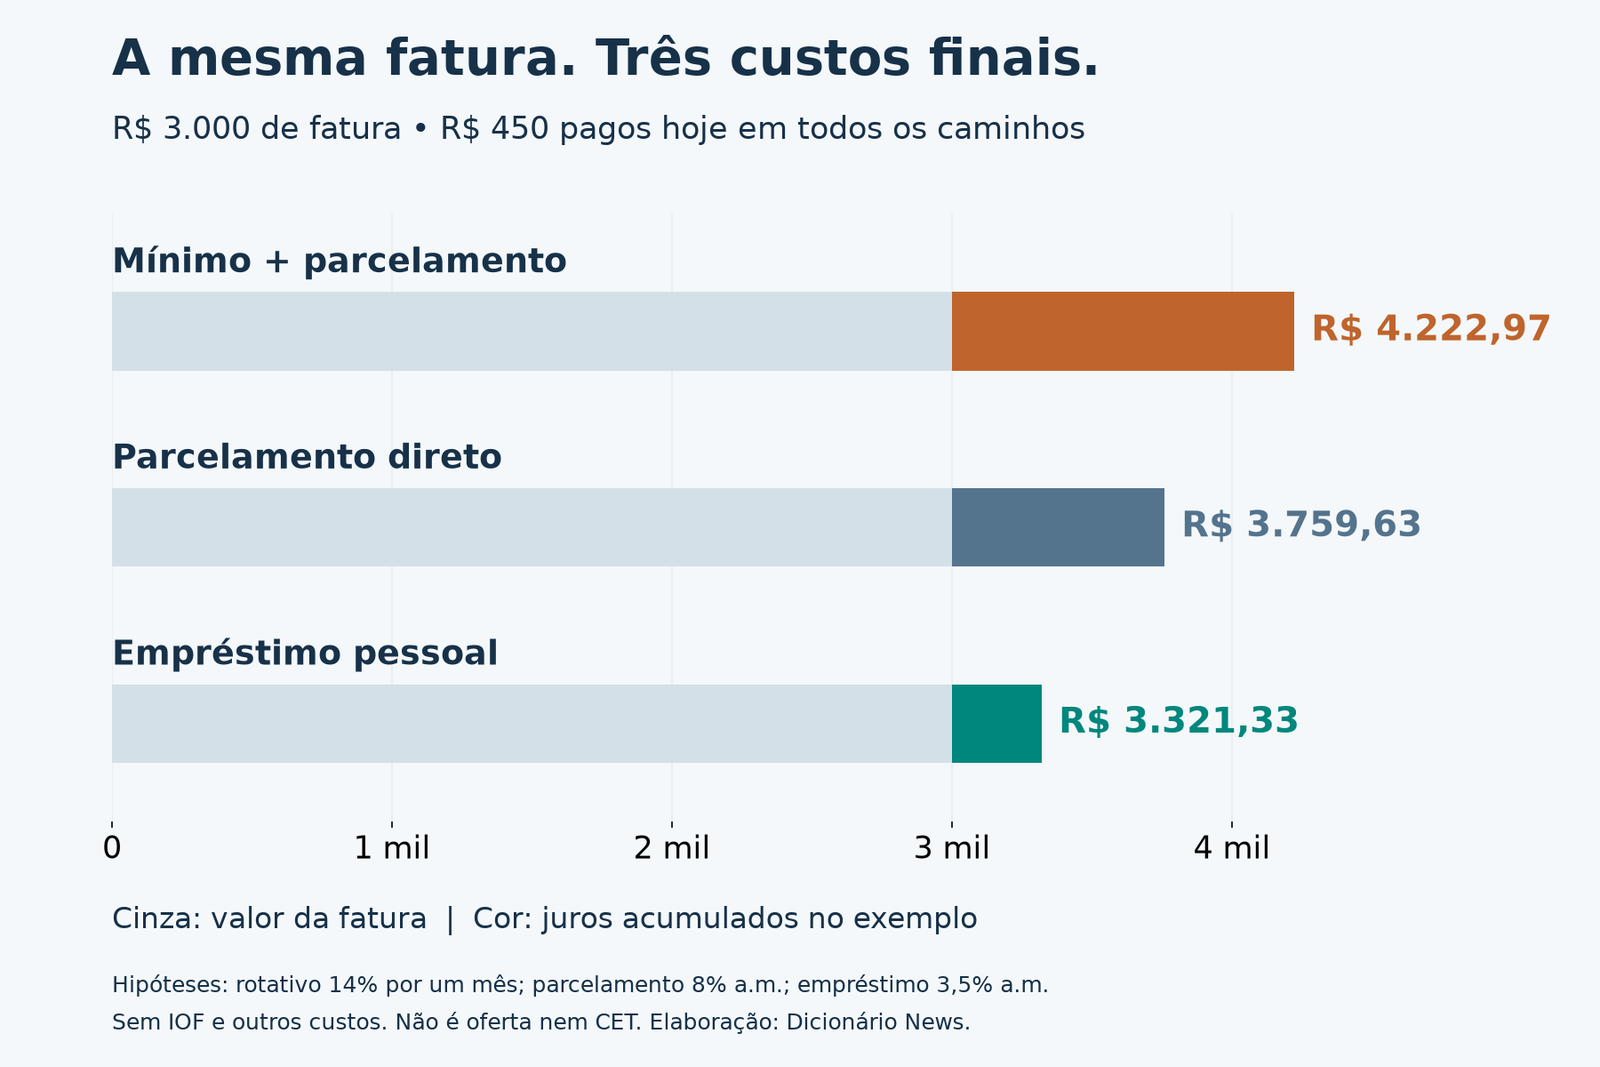
A. Mínimo agora, acordo depois
R$ 450 hoje; um mês de rotativo a 14%; depois, saldo parcelado em seis meses a 8% ao mês.
Total: R$ 4.222,97
Juros: R$ 1.222,97.
B. Parcelamento desde o início
R$ 450 de entrada; R$ 2.550 parcelados em seis meses a 8% ao mês, sem passar pelo rotativo.
Total: R$ 3.759,63
Juros: R$ 759,63.
C. Empréstimo mais barato
R$ 450 próprios mais R$ 2.550 de empréstimo quitam a fatura; empréstimo em seis meses a 3,5% ao mês.
Total: R$ 3.321,33
Juros: R$ 321,33.
Premissas: prestações pelo sistema Price, juros mensais fixos, sem IOF, seguros, tarifas, novas compras, atraso ou indexação. A primeira prestação vence um mês após cada contratação; a última é ajustada por arredondamento. Os totais incluem os R$ 450 iniciais e são nominais. Como os custos acessórios foram excluídos, as taxas usadas não representam o CET de uma operação real.
O que os números realmente mostram?
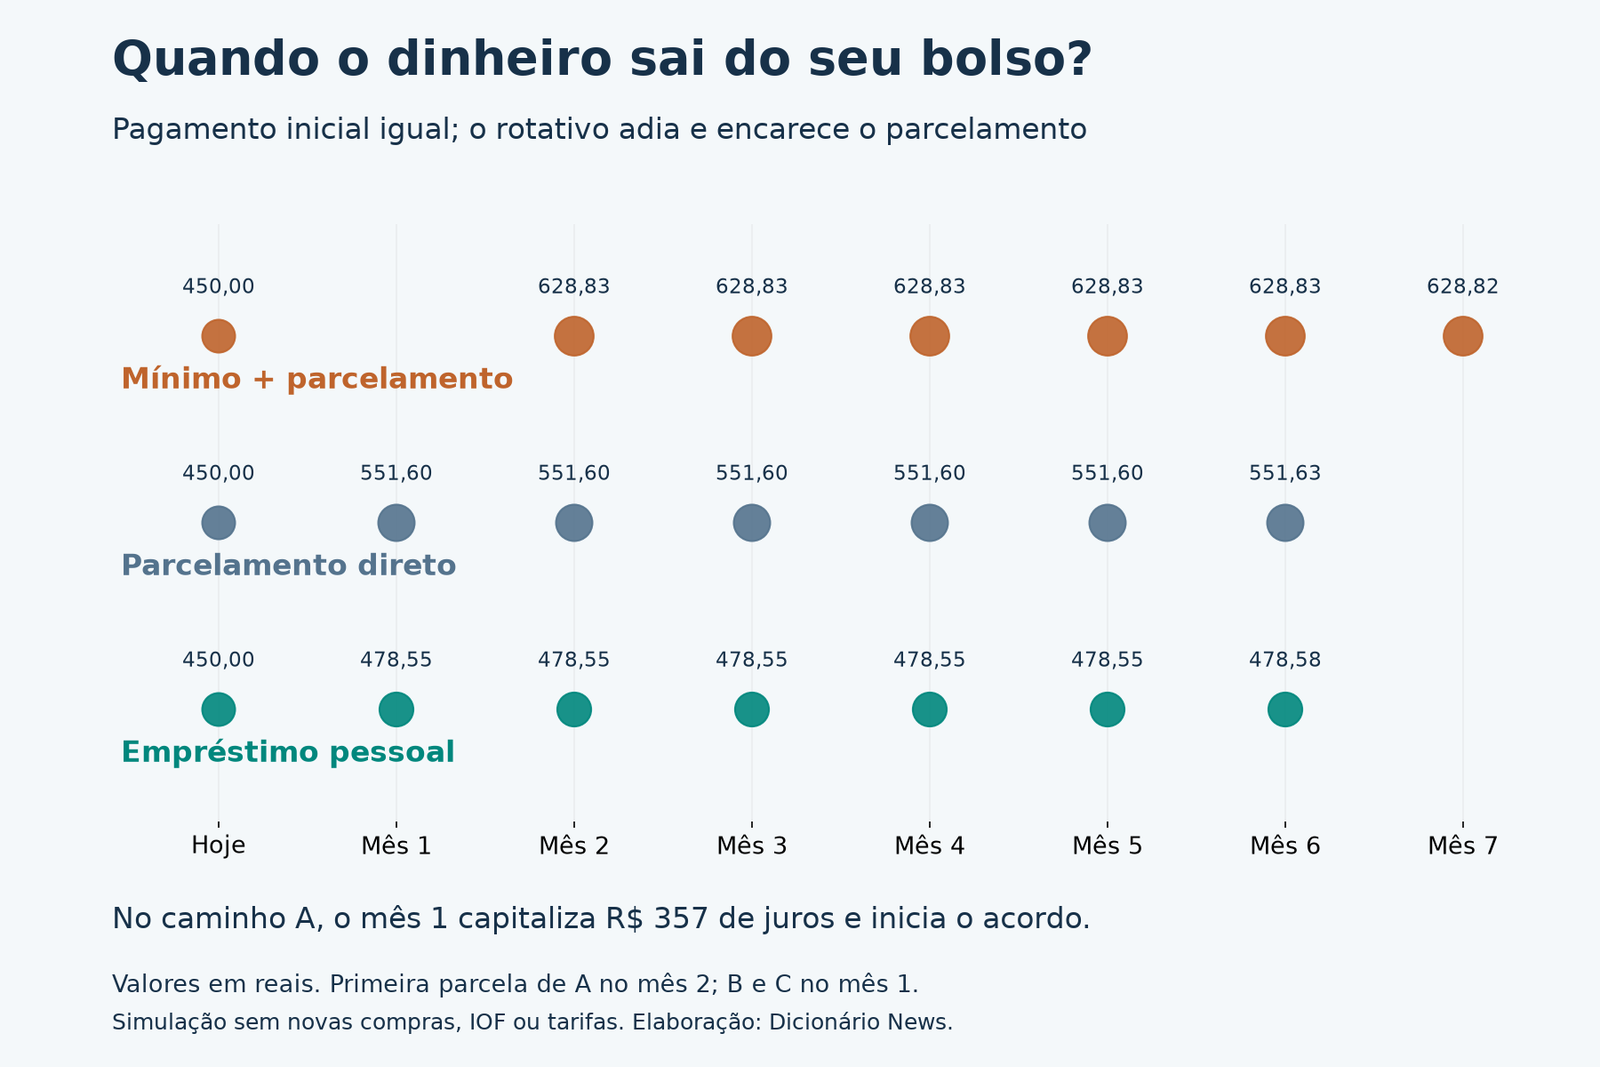
No caminho A, o mês de rotativo acrescenta R$ 357 ao saldo. Depois, o parcelamento também cobra juros sobre o valor financiado. Por isso, o total termina R$ 463,34 acima do parcelamento direto, e não apenas R$ 357 acima.
No caminho C, a economia frente ao parcelamento direto é de R$ 438,30. Isso ocorre porque escolhemos uma taxa menor e mantivemos o prazo. Um empréstimo não é automaticamente mais barato: é preciso ter uma proposta aprovada, comparar o CET e garantir que o dinheiro líquido seja suficiente para liquidar o cartão dentro do prazo.
Também seria inadequado comparar um mês de rotativo, quitado integralmente no mês seguinte, com seis meses de parcelamento e concluir que a maior taxa sempre gera o maior total. No nosso exemplo, liquidar os R$ 2.907 no mês seguinte levaria o desembolso total a R$ 3.357, antes de custos extras. Isso exige ter todo esse dinheiro disponível. Prazo, taxa e capacidade de pagamento precisam ser avaliados juntos.
Quando vence cada parcela? Veja o calendário
No parcelamento direto, são cinco prestações de R$ 551,60 e a última de R$ 551,63. No empréstimo, são cinco de R$ 478,55 e a última de R$ 478,58. Ambos começam no mês seguinte ao pagamento inicial.
Já no caminho do mínimo, supomos que no mês seguinte os R$ 2.907 sejam integralmente parcelados, sem nova entrada. A primeira prestação desse acordo vence um mês depois: cinco de R$ 628,83 e a última de R$ 628,82. A dívida termina no mês 7, enquanto as outras terminam no mês 6. Essa configuração é uma hipótese didática, não uma condição obrigatória oferecida pelos bancos.
Ao olhar sua proposta, escreva as datas ao lado dos valores. Uma prestação pode caber no mês atual e se tornar inviável quando coincidir com aluguel, escola, parcelas antigas ou uma redução de renda.
Por quanto tempo a dívida pode ficar no rotativo?
O mesmo saldo só pode permanecer no crédito rotativo até o vencimento da fatura seguinte, em geral cerca de 30 dias. Depois, precisa ser liquidado ou financiado por outra modalidade. Portanto, projetar a mesma dívida por um ano inteiro no rotativo não descreve corretamente esse funcionamento. O Banco Central explica o limite de permanência e os cuidados com o parcelamento.
Isso não significa que você deva esperar o banco resolver a situação. Consulte antecipadamente a proposta, o número de parcelas, a entrada, a taxa, o CET e as condições previstas no contrato. Um pagamento parcial pode ter efeitos diferentes conforme a opção de financiamento escolhida.
Pagar menos que o obrigatório, sem aderir a uma alternativa válida, pode caracterizar inadimplência. Não confunda essa situação com pagar o mínimo corretamente no vencimento. Confira as hipóteses de pagamento e inadimplência descritas pelo BC.
O teto dos juros significa que a dívida não pode crescer?
Não. Para as operações abrangidas pela regra e originadas desde 3 de janeiro de 2024, os juros e encargos financeiros do rotativo e do parcelamento do saldo da fatura não podem ultrapassar o valor original da dívida. O limite continua valendo quando o saldo do rotativo migra para o parcelamento; não se reinicia simplesmente pela troca. Consulte a regra e suas exceções no Banco Central.
Por exemplo, para uma dívida original de R$ 1.000 abrangida pela regra, o teto de juros e encargos financeiros é mais R$ 1.000. Ainda é um custo expressivo. O limite não é uma taxa anual de 100%, nem um desconto automático.
Também não é um teto para qualquer gasto futuro no cartão: novas compras criam novas obrigações. E o BC esclarece que compras parceladas com juros não estão incluídas nessa regra específica. Diferencie parcelar uma compra na contratação de financiar o saldo de uma fatura que você não conseguiu pagar.
Como comparar as propostas sem cair na armadilha da parcela?
- Descubra o saldo que precisa financiar. Subtraia apenas o pagamento que você realmente poderá fazer. Separe compras futuras e parcelas já contratadas.
- Peça propostas para o mesmo valor e prazo. Isso ajuda a identificar a diferença de custo. Se os prazos forem diferentes, registre também quando cada dívida termina.
- Compare o CET. Ele incorpora custos da contratação além dos juros. Veja nosso guia sobre Custo Efetivo Total e como comparar crédito.
- Some tudo que sairá do bolso. Entrada, todas as parcelas e cobranças que não estejam nelas. Evite contar duas vezes um custo já financiado.
- Confira se a prestação cabe com as contas essenciais. Considere alimentação, moradia, transporte e compromissos existentes. Uma proposta barata que você não consegue pagar não resolve o problema.
- Guarde a proposta e a confirmação da quitação. No empréstimo usado para pagar o cartão, confirme a liberação do dinheiro e a efetiva baixa da fatura.
O valor líquido liberado merece atenção especial. Se uma proposta anuncia R$ 2.550, mas desconta despesas antes do crédito na conta, pode faltar dinheiro para quitar o saldo. Peça que o banco informe claramente quanto você recebe e quanto devolverá.
Empréstimo para pagar cartão vale a pena?
Pode valer quando reduz o custo, oferece um prazo adequado e permite liquidar o saldo caro. Mas trocar o credor exige disciplina: usar novamente o limite liberado pode deixar você com a prestação do empréstimo e uma nova fatura ao mesmo tempo.
Considere também a portabilidade de crédito, quando aplicável ao saldo e houver proposta de outra instituição. Na portabilidade formal, a transferência entre credores segue um procedimento próprio; não é simplesmente receber um empréstimo na conta e pagar o cartão por conta própria.
Tenha cuidado ao oferecer um bem como garantia só para obter uma prestação menor. O custo e as consequências de um atraso mudam conforme a modalidade. Compare o contrato inteiro, e não apenas a taxa anunciada.
Não consigo pagar nem a parcela: o que fazer?
Primeiro, calcule quanto sobra depois das despesas essenciais. Se não há sobra suficiente, contratar outro crédito sem reorganizar o orçamento pode apenas adiar o problema. Entre em contato com o credor pelos canais oficiais e peça alternativas documentadas, com valor total e condições por escrito.
Se várias dívidas já comprometem sua subsistência, procure orientação no Procon ou na Defensoria Pública para avaliar seu caso. Não prometa pagamentos que dependem de renda incerta. Para enxergar seus empréstimos e financiamentos informados ao Banco Central, o Registrato ajuda no levantamento, mas não substitui o saldo atualizado solicitado ao credor.
Um exercício simples é anotar: “Posso pagar R$ ___ por mês, a partir de ___, sem deixar de cobrir ___”. Leve esse limite à negociação e confira se o acordo continua possível em um mês de gastos maiores.
Perguntas frequentes sobre mínimo e parcelamento da fatura
É melhor pagar o mínimo ou parcelar a fatura?
Depende do custo e de quando você conseguirá quitar o saldo. Compare propostas para o mesmo valor, com CET, prazo e total a pagar. Se precisar de vários meses, passar primeiro pelo rotativo pode acrescentar custos antes do parcelamento.
Pagar o mínimo do cartão evita juros?
Não. O valor não pago pode ser financiado com os encargos previstos no contrato. O mínimo não quita a fatura nem torna gratuito o saldo restante.
O mínimo da fatura é sempre 15%?
Não. Use o valor obrigatório indicado na sua fatura e consulte o contrato. Os R$ 450 sobre R$ 3.000 usados neste artigo são uma hipótese de simulação, não uma regra geral.
Posso ficar pagando o mínimo por vários meses?
O mesmo saldo não pode permanecer indefinidamente no rotativo: o prazo vai até o vencimento da fatura seguinte. Depois, ele precisa ser liquidado ou financiado de outra forma. Novas compras e outros saldos tornam a análise da fatura mais complexa.
Parcelar a fatura é igual a parcelar uma compra?
Não. Parcelar a compra define o pagamento daquela aquisição. Parcelar a fatura financia um saldo devedor da conta do cartão e pode envolver juros e outros custos. Uma compra sem juros não torna gratuito o financiamento posterior da fatura.
Empréstimo para pagar cartão sempre compensa?
Não. Ele só melhora a situação se as condições forem adequadas ao seu orçamento e ao custo comparado. Confira CET, prazo, total devido e valor líquido liberado, e evite acumular uma nova dívida no cartão.
O teto dos juros impede que a dívida dobre?
Não. Nas operações abrangidas, os juros e encargos financeiros podem alcançar o valor original da dívida. O limite não significa custo baixo e não impede novas obrigações decorrentes de novas compras.
Posso quitar o parcelamento antes do prazo?
Você pode solicitar a liquidação antecipada, total ou parcial, com redução proporcional dos juros e demais acréscimos aplicáveis. Peça à instituição o saldo atualizado para a data do pagamento e a demonstração do cálculo.
Fontes: Banco Central, páginas sobre informações na fatura, liquidação antecipada e demais orientações vinculadas no texto. Regras consultadas em 15/10/2026. Simulações, gráficos e modelo de fatura: Dicionário News. Exemplos educativos; consulte as condições da sua operação.