Portabilidade de crédito: como trocar de banco e pagar menos juros
Veja como fazer a portabilidade de crédito, comparar CET e parcelas e evitar armadilhas com troco. Simulação mostra quando trocar de banco compensa.
 Laura Torres · · 14 min de leitura
Portabilidade de crédito é a transferência de um empréstimo ou financiamento para outra instituição, que quita a dívida no banco de origem. Você passa a pagar conforme as condições contratadas com o novo credor. A troca pode reduzir juros e o custo restante, desde que a proposta seja realmente melhor.
A dúvida aparece quando chegam ofertas como “parcela menor”, “dinheiro de volta” ou “troco na conta”. Nem todas representam a mesma operação. Para separar economia de simples alongamento da dívida, vamos colocar três propostas na mesa e acompanhar o que acontece com uma dívida hipotética de R$ 20 mil.
Como funciona a portabilidade de crédito?
O processo começa com sua solicitação à instituição para a qual deseja levar a dívida, chamada de proponente. Ela apresenta uma proposta e encaminha o pedido ao credor atual. Quando a operação é efetivada, os recursos necessários para quitar o saldo são transferidos entre as instituições.
O caminho do dinheiro
Novo banco → banco atual → quitação do contrato antigo.
Na portabilidade, a liquidação da dívida é feita pela instituição que recebe a operação. Você não precisa receber o valor em sua conta e repassá-lo a um suposto atendente.
O Banco Central define a portabilidade como um direito do cliente, exercido mediante solicitação. Isso não obriga qualquer banco a oferecer uma taxa menor ou aprovar sua proposta: é preciso encontrar uma instituição interessada em receber a operação.
O que se transfere é a operação de crédito. Isso não significa, por si só, mudar todos os seus investimentos, levar seu salário ou encerrar a conta antiga. Confira separadamente o que será contratado e quais serviços permanecerão ativos.
Três propostas na mesa: qual realmente custa menos?
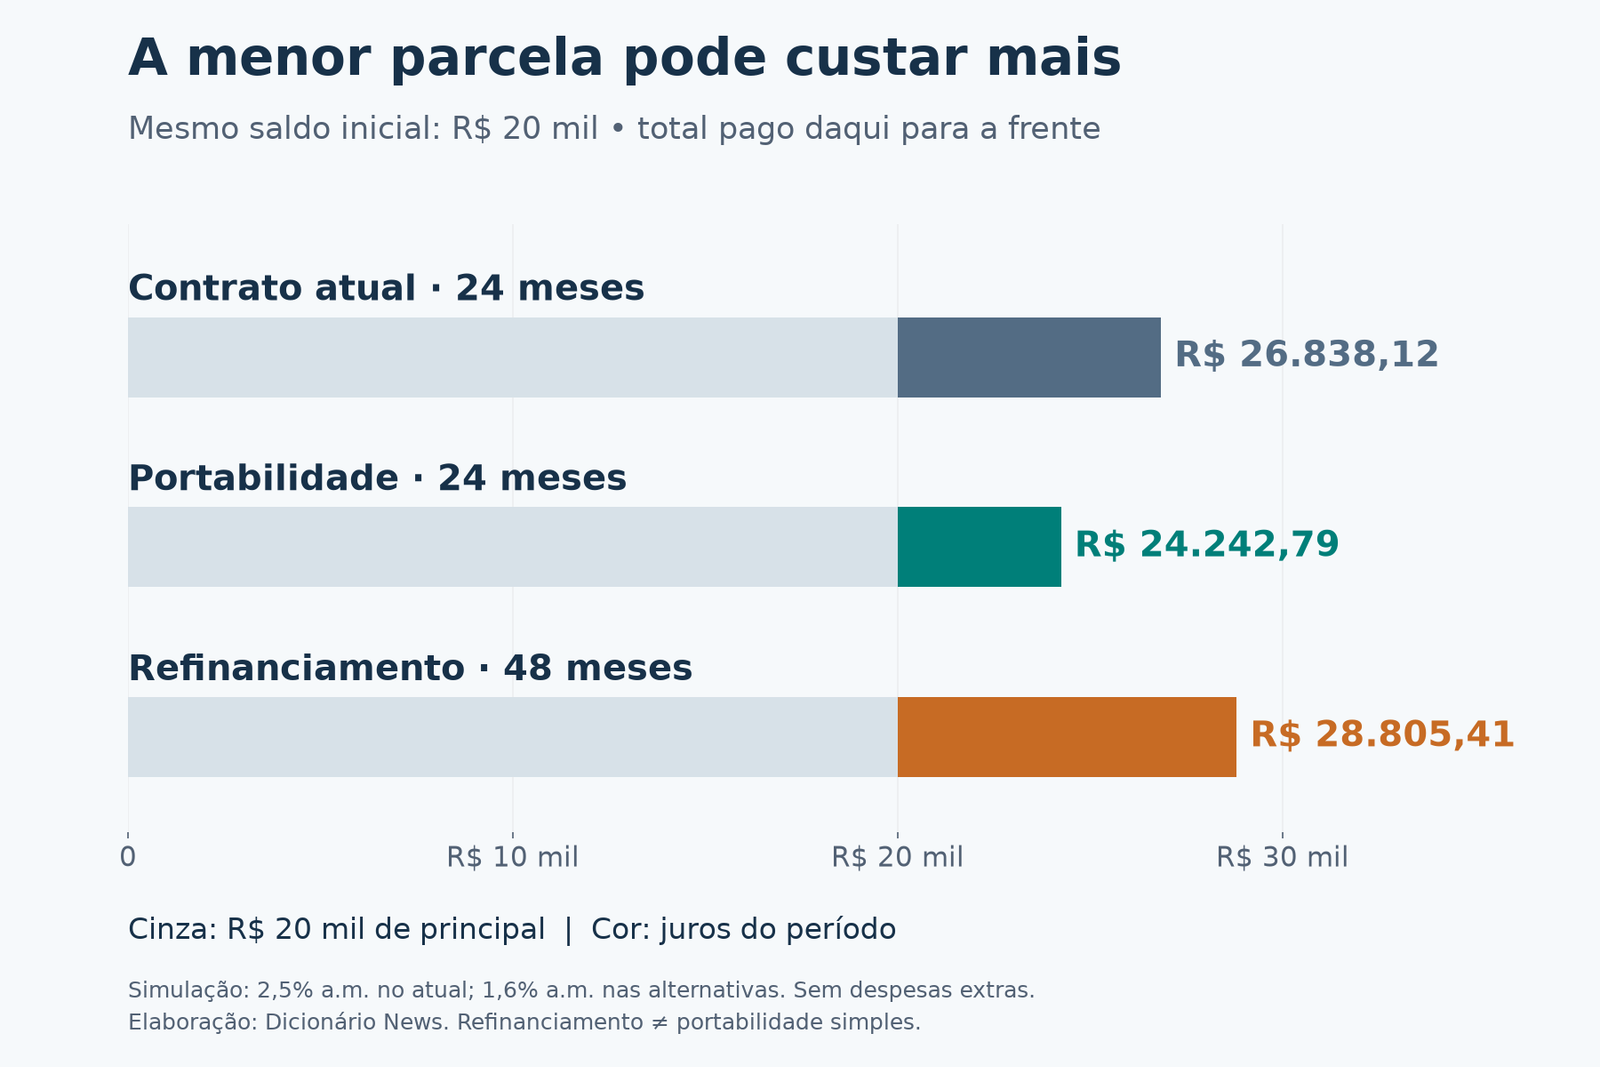
Considere um saldo devedor atual de R$ 20.000, com 24 meses restantes. No exemplo, as prestações seguem a Tabela Price, com juros mensais fixos. Para enxergar o efeito da taxa e do prazo, não há seguros, tarifas, tributos, indexação, atrasos ou dinheiro adicional.
A · Ficar como está
Juros: 2,5% ao mês
Prazo restante: 24 meses
Parcela regular: R$ 1.118,26
Total restante:
R$ 26.838,12
B · Fazer portabilidade
Juros: 1,6% ao mês
Prazo: 24 meses
Parcela regular: R$ 1.010,12
Total a pagar:
R$ 24.242,79
C · Refinanciar por mais tempo
Juros: 1,6% ao mês
Prazo: 48 meses
Parcela regular: R$ 600,12
Total a pagar:
R$ 28.805,41
A proposta B economiza R$ 2.595,33 em pagamentos nominais e reduz a parcela regular em R$ 108,14. A dívida termina no mesmo mês previsto no contrato atual.
A proposta C oferece o maior alívio mensal: R$ 518,14 a menos na prestação regular. Só que acrescenta dois anos de pagamentos e eleva o total em R$ 1.967,29 em relação ao contrato atual. Mesmo com juros mensais menores, o prazo adicional faz diferença.
O cenário C é um refinanciamento separado, não um exemplo de portabilidade simples na mesma modalidade. Pela regra geral informada pelo BC, a nova operação não pode superar o saldo devedor nem o prazo restante. Há exceção de prazo quando ocorre mudança de modalidade. Por isso, pergunte qual operação está sendo oferecida antes de comparar os números.
Premissas: primeira prestação após um mês; parcelas regulares arredondadas a centavos e última ajustada para quitar o saldo. Últimas parcelas: A, R$ 1.118,14; B, R$ 1.010,03; C, R$ 599,77. Totais nominais, sem desconto a valor presente. Taxas hipotéticas de juros, não ofertas de bancos nem CET de contratos reais.
Parcela menor é economia ou só mais tempo para pagar?
A parcela responde a uma pergunta: “quanto sai do orçamento neste mês?”. O total restante responde a outra: “quanto desembolsarei até terminar?”. É possível melhorar a primeira medida e piorar a segunda.
Na simulação, depois de 24 meses, os contratos A e B estão quitados. No refinanciamento C, ainda existe um saldo de aproximadamente R$ 11.881,95, sobre o qual os juros dos meses seguintes continuarão incidindo.
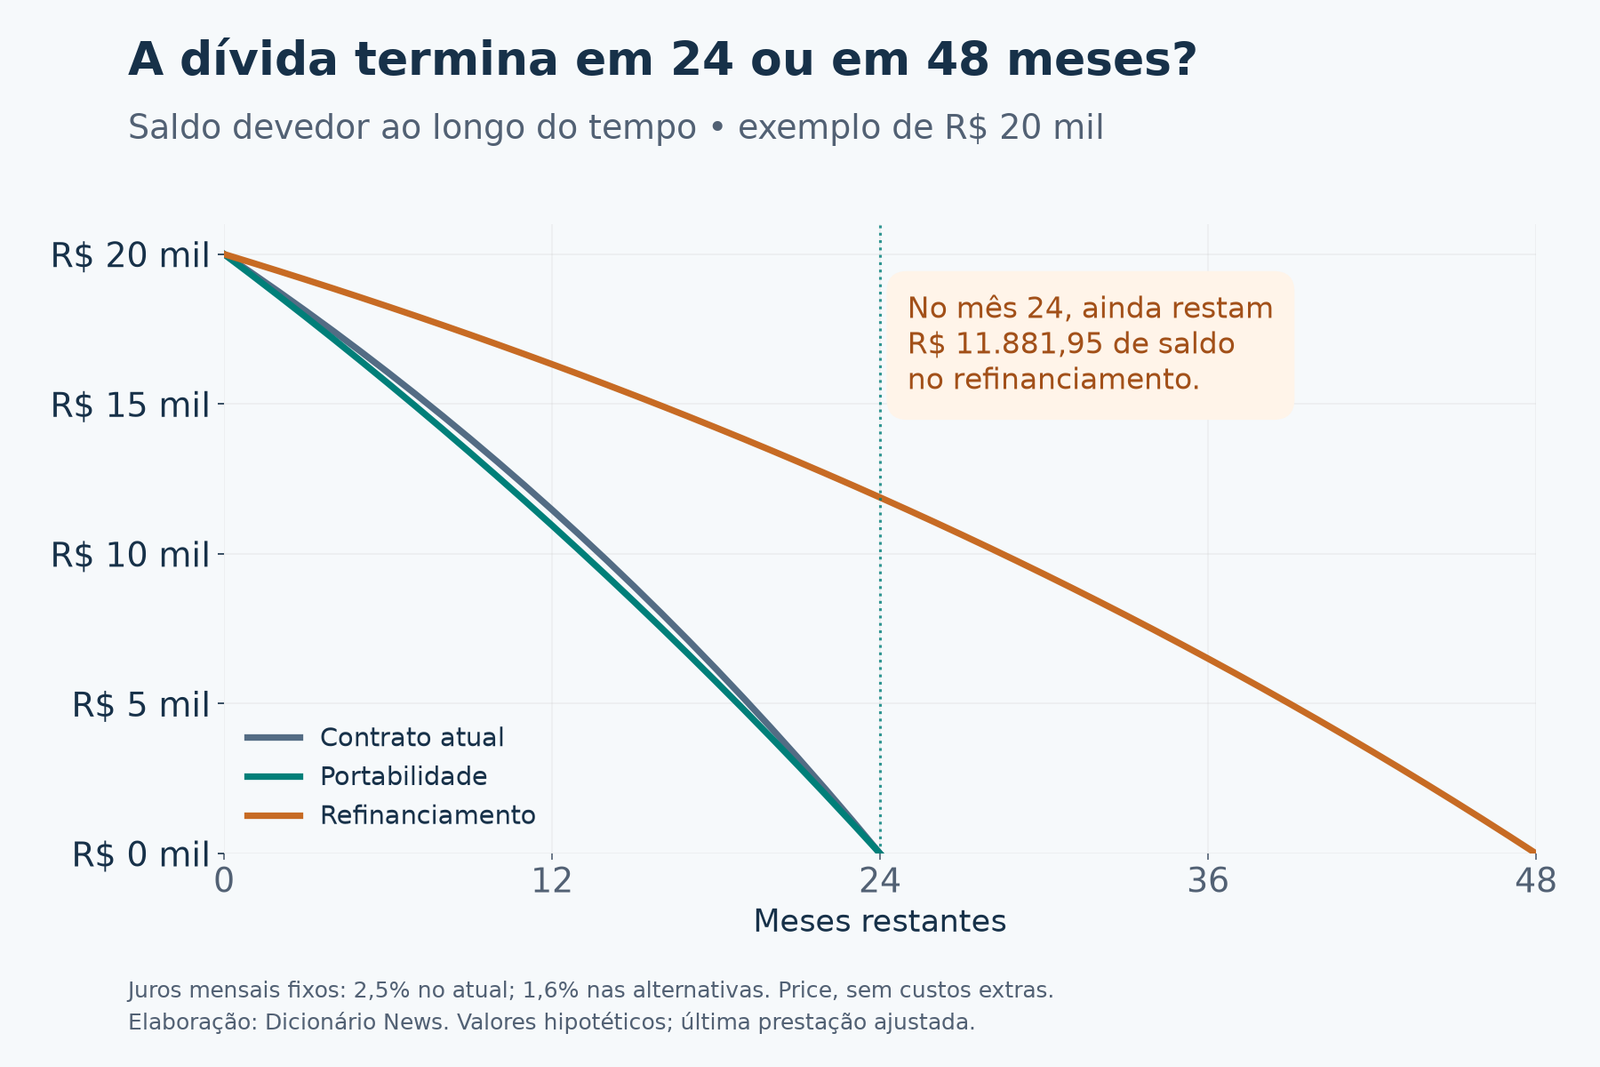
Um prazo maior pode ser necessário para tornar o orçamento viável. O importante é reconhecer o custo dessa escolha e avaliar alternativas. Não trate “cabe no mês” como prova de que o contrato ficou mais barato.
Se você tem recursos disponíveis para antecipar parte da dívida, vale comparar essa alternativa com a troca de banco. Veja como funciona amortizar reduzindo a parcela ou o prazo.
Como fazer a portabilidade de empréstimo: passo a passo
1. Peça o Documento Descritivo do Crédito ao banco atual
O DDC reúne as informações necessárias para entender a operação: número do contrato, saldo atualizado, evolução do saldo, modalidade, juros, prazo total e restante, sistema de pagamento, parcelas e último vencimento.
Segundo as regras do Banco Central, ele deve estar disponível continuamente nos canais eletrônicos, ser fornecido imediatamente no atendimento presencial e em até um dia útil nos demais canais. O DDC ajuda a evitar propostas calculadas com um saldo antigo ou incompleto.
Se você ainda precisa identificar as operações existentes, comece pelo guia do Registrato. Depois, obtenha o saldo atualizado com o credor: o relatório SCR não é atualizado em tempo real e não substitui o valor de quitação.
2. Solicite propostas comparáveis
Leve o mesmo saldo e a mesma data de referência às instituições consultadas. Peça uma proposta com prazo equivalente ao que falta, sem dinheiro adicional, para enxergar primeiro o efeito da troca. Se quiser avaliar prazo diferente ou “troco”, solicite essa simulação separadamente.
3. Compare CET, prazo e total
O Custo Efetivo Total (CET) reúne juros e custos vinculados à operação. Compare o CET na mesma unidade, confira todos os pagamentos e identifique seguros, tarifas e condições adicionais. Em contratos indexados, analise também o índice e o risco de variação.
4. Formalize o pedido na instituição que receberá a dívida
A solicitação pode ser física ou eletrônica. A nova instituição encaminha a requisição ao credor atual. Guarde o protocolo, a proposta aceita, a data e as condições contratadas.
5. Confira a conclusão e o primeiro pagamento
Acompanhe a quitação do contrato anterior e o calendário da nova operação. Até receber a confirmação, continue observando os vencimentos e as orientações formais dos bancos. Se surgir cobrança que pareça duplicada, peça esclarecimento com os comprovantes e protocolos em mãos.
Quanto tempo demora a portabilidade de crédito?
A FAQ do BC informa que o processo pode levar até sete dias úteis, desde que as informações trocadas permitam a transferência. O passo a passo oficial separa as etapas:
- Até cinco dias úteis: a instituição de origem deve solicitar a transferência dos recursos à proponente, a partir do recebimento da requisição.
- Até três dias úteis nessa etapa, via Open Finance: quando a troca de informações ocorre por esse meio.
- Até dois dias úteis após a transferência: confirmação do recebimento ou de eventual impedimento e, havendo recebimento, envio do documento de efetivação.
Portanto, não transforme “três dias no Open Finance” em promessa de que qualquer dívida estará transferida três dias depois da primeira conversa. Proposta, modalidade elegível, documentação e etapas operacionais precisam ser consideradas. Peça o prazo aplicável ao seu caso e o número do pedido.
Portabilidade de crédito tem taxa ou outros custos?
O BC informa que o cliente não precisa pagar para que a portabilidade seja efetivada: a nova instituição é responsável pela quitação. Os custos de comunicação entre os bancos não podem ser repassados ao devedor.
Isso não significa que qualquer nova contratação terá custo total zero. A mesma orientação admite tarifa de confecção de cadastro para início de relacionamento, quando você ainda não é cliente da instituição. Peça a identificação e a justificativa de cada despesa e sua consideração no CET, quando aplicável.
Em financiamento imobiliário, também é necessário verificar os procedimentos relacionados à garantia e à averbação. Solicite por escrito eventuais despesas de avaliação, registro, seguros e demais componentes, sem presumir que todas existem ou que todas estão dispensadas no seu caso.
Portabilidade com troco: dinheiro extra não é desconto
“Troco” é o nome comercial dado ao valor adicional liberado em certas negociações. Dinheiro que entra na sua conta não é, automaticamente, economia de juros. Pode representar refinanciamento ou novo crédito associado, com alteração de prazo, saldo e custo.
O Banco Central recomenda atenção às ofertas de portabilidade com valor adicional. Depois da transferência, uma renegociação para liberar dinheiro pode trazer condições diferentes das inicialmente anunciadas.
A pergunta que muda a conversa
“Quanto vou pagar no total sem receber troco e quanto vou pagar recebendo esse dinheiro adicional?”
Peça as duas propostas. Assim, fica visível quanto custa o dinheiro novo e quanto da redução da parcela depende de alongar o prazo.
Na portabilidade, pela regra geral de valor e prazo, o novo crédito não deve superar o saldo transferido. Se a oferta inclui mais dinheiro, peça que a instituição identifique os contratos e explique o que é portabilidade e o que é outra operação.
Qual a diferença entre portabilidade, renegociação e refinanciamento?
- Portabilidade: outra instituição recebe a operação de crédito e liquida o saldo com o credor anterior, seguindo o procedimento próprio.
- Renegociação: revisão das condições da dívida, como taxa, parcelas ou vencimentos, inclusive com o próprio credor.
- Refinanciamento: expressão usada para uma nova estrutura de crédito que substitui ou reorganiza uma dívida e pode envolver prazo maior ou dinheiro adicional. O contrato precisa esclarecer o que está acontecendo.
Uma contraproposta do seu banco pode ser competitiva. Compare-a com a alternativa externa usando o mesmo saldo, prazo e conjunto de custos. Se a melhor condição vier do credor atual, a economia não depende de mudar de instituição.
Posso fazer portabilidade de financiamento, consignado ou cartão?
Empréstimos e financiamentos: a operação precisa ser aceita pela instituição de destino e seguir as condições aplicáveis à modalidade. No consignado, confirme também as exigências do convênio e do vínculo de quem paga o benefício ou salário. Não existe uma taxa única adequada a todos os perfis.
Crédito imobiliário: o BC prevê a portabilidade e orienta que a documentação permita a sub-rogação da dívida e da garantia, com averbação em cartório. Além dos juros, compare indexador, seguros, sistema de amortização e despesas do processo. Consulte a orientação específica para imóveis.
Cartão de crédito: existe portabilidade do saldo consolidado das operações de crédito abrangidas pela regra, como rotativo e parcelamento de fatura. Não é uma transferência automática de todas as compras ou dos benefícios do cartão. A FAQ do BC ressalva que essa regra não se aplica ao cartão consignado.
Cheque especial: também pode ter o saldo devedor portado. A instituição de destino precisa aceitar o valor dentro da cobertura da proposta. Não confunda a dívida utilizada com o limite disponível.
O banco pode negar a portabilidade?
Há uma diferença entre o novo banco não aceitar a operação e o credor atual impedir uma transferência viável. O BC orienta que, encontrada uma instituição interessada em receber a dívida em condições mais favoráveis, o banco de origem não pode simplesmente negar a portabilidade.
Se houver dificuldade, procure o SAC ou a ouvidoria do credor atual. Persistindo o problema, registre reclamação no Banco Central, com contrato, instituição de destino, data, protocolo e motivo informado para o impedimento. A orientação oficial lista os dados úteis para apuração.
Se a dívida está em atraso e nenhuma instituição aceita recebê-la, a renegociação com o credor pode ser um caminho a avaliar. O guia sobre organização e negociação de dívidas ajuda a preparar essa conversa.
Antes de assinar: cinco conferências que valem a pena
- Mesmo saldo? Confirme o valor atualizado usado na proposta.
- Mesma data final? Veja se a parcela caiu por causa dos juros, do prazo ou dos dois.
- Custo completo? Confira CET, total de pagamentos, indexadores e despesas identificadas.
- Há dinheiro adicional? Separe o custo do troco da economia sobre a dívida existente.
- Canal legítimo? Confirme a instituição e o correspondente pelos canais oficiais; não assine documentos em branco nem procurações irrestritas.
Uma proposta boa precisa sobreviver a essas perguntas. Se o atendimento só destaca a nova parcela, peça o restante antes de decidir. O objetivo é conhecer o custo e o compromisso que você está assumindo.
Perguntas frequentes sobre portabilidade de crédito
Como pedir portabilidade de crédito?
Obtenha os dados da dívida no banco atual, compare propostas e formalize o pedido na instituição que receberá a operação. Ela encaminha a requisição ao credor de origem.
Posso transferir meu empréstimo para qualquer banco?
Você pode buscar propostas, mas a instituição de destino precisa aceitar a operação. O direito à portabilidade não obriga qualquer banco a conceder crédito ou oferecer juros menores.
Portabilidade de crédito sempre reduz a parcela?
Não necessariamente. O resultado depende da taxa, do prazo e das condições. Uma prestação maior pode ocorrer com concordância formal específica do cliente; compare também o total a pagar.
Quanto tempo demora a portabilidade?
A FAQ do Banco Central informa até sete dias úteis quando os dados permitem a transferência. Há etapas próprias e prazo menor para a solicitação de recursos via Open Finance; confirme o cronograma da sua operação.
Preciso pagar um Pix para liberar a portabilidade?
A quitação da dívida é feita pela nova instituição. Não envie dinheiro a um suposto atendente para liberar a transferência. Confirme qualquer cobrança diretamente nos canais oficiais do banco.
Portabilidade com troco é a mesma coisa que economizar?
Não. O troco é dinheiro adicional e pode estar associado a refinanciamento ou novo crédito. Compare as propostas com e sem esse valor, incluindo saldo, prazo, CET e total de pagamentos.
O prazo pode aumentar na portabilidade?
Em regra, não deve superar o prazo restante. O Banco Central prevê exceção quando a nova operação é de modalidade diferente. Refinanciamentos associados precisam ser analisados separadamente.
Posso desistir se o banco atual fizer uma oferta melhor?
O Banco Central prevê a formalização da desistência da portabilidade. Confirme o estágio da operação e registre sua decisão pelos canais oficiais, guardando o comprovante.
Regras e fontes oficiais consultadas em 15/10/2026. Simulações próprias para fins educativos, sem representar ofertas disponíveis. Fotografias ilustrativas. Confira as condições específicas do contrato e as instruções atuais da instituição.