Cheque especial: como funciona, quanto custa e como sair do negativo
Entenda os juros do cheque especial, os dias sem juros e como sair do negativo. Veja simulações de R$ 1.000 e aprenda a separar saldo de limite.
 Laura Torres · · 12 min de leitura
Cheque especial é um crédito pré-aprovado ligado à conta corrente, que pode ser usado quando seu dinheiro acaba. O limite aparece no aplicativo, mas pertence ao banco: ao utilizá-lo, você contrata uma dívida, sujeita aos custos e às condições da operação.
A confusão começa quando a tela mostra “disponível: R$ 2.000” e parte desse valor é empréstimo. Para entender o que realmente existe na conta, vamos abrir um extrato fictício, calcular o efeito do tempo sobre R$ 1.000 e comparar duas formas de sair do negativo.
Como funciona o cheque especial na prática?
Imagine uma conta com R$ 500 de saldo próprio e R$ 1.500 de limite de cheque especial ainda não utilizado. Se a tela somar os dois, o valor disponível para movimentação poderá aparecer como R$ 2.000. Seu dinheiro, porém, é apenas R$ 500.
Se você fizer um pagamento de R$ 800, os primeiros R$ 500 sairão do saldo próprio. Os R$ 300 restantes usarão o crédito, caso a operação esteja autorizada e haja limite. Desconsiderando outros lançamentos, a conta passará a ter saldo devedor de R$ 300 e sobrará R$ 1.200 de limite.
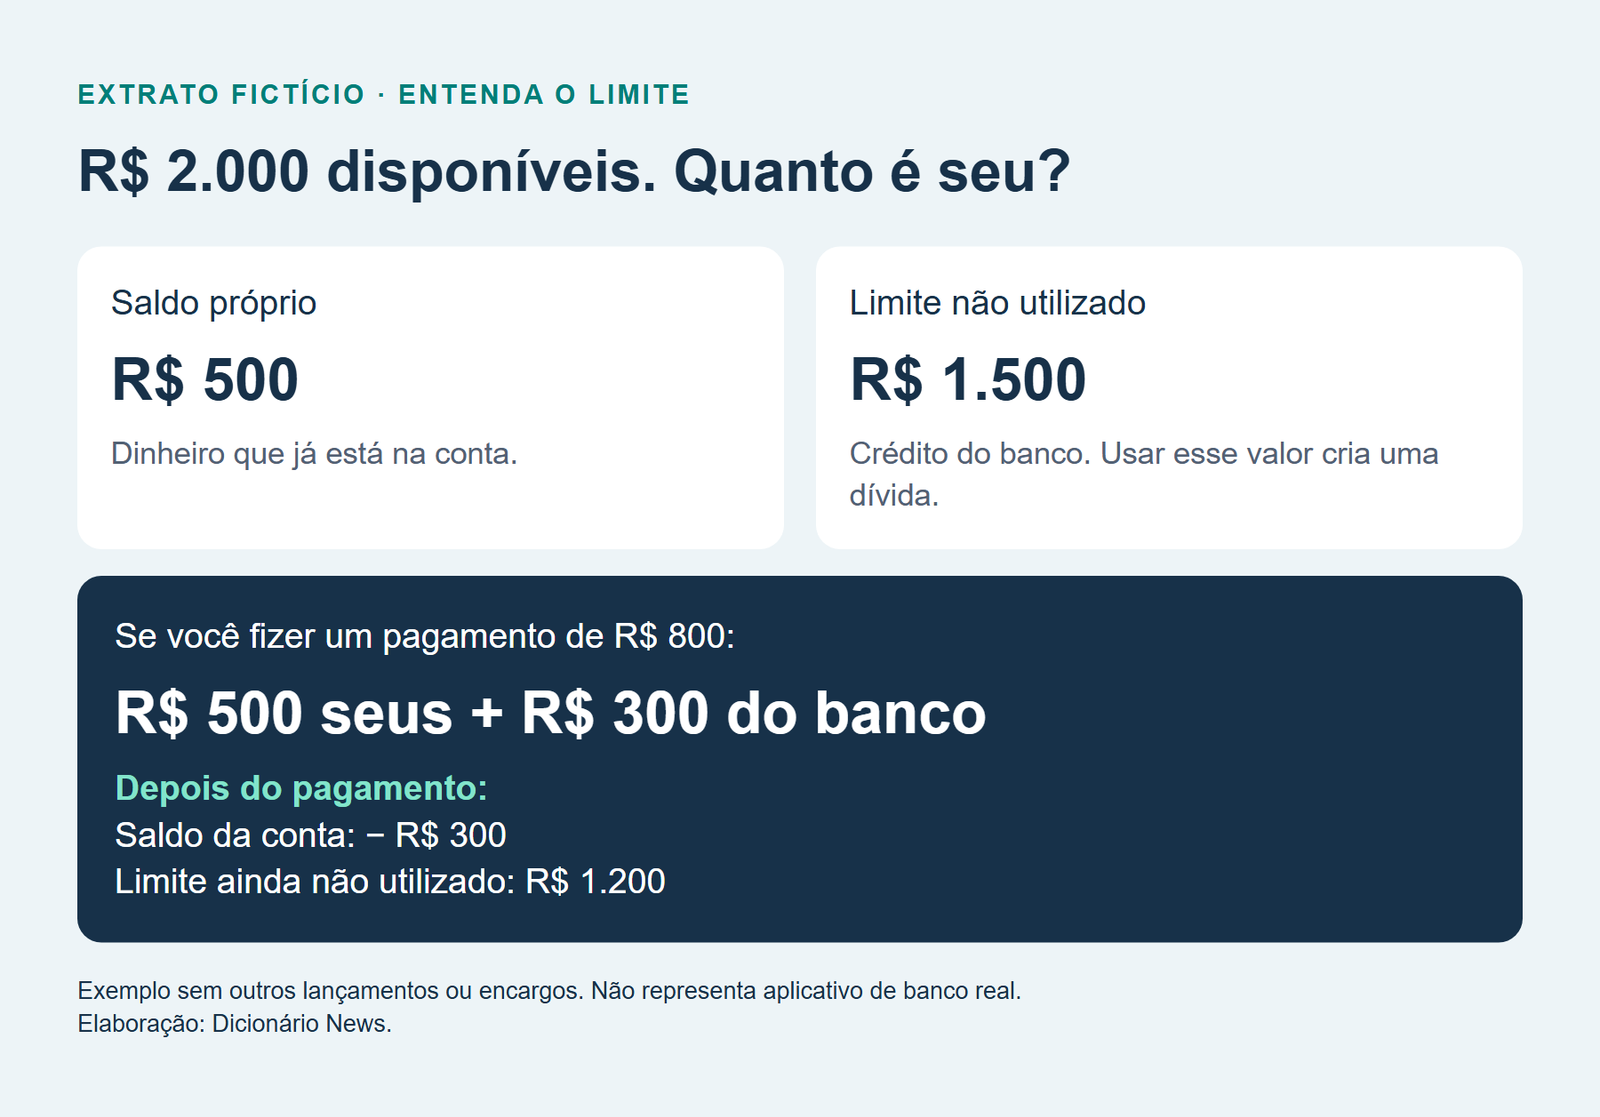
Segundo o Banco Central, os juros incidem sobre o valor efetivamente usado. Ter um limite de R$ 1.500 não significa pagar juros sobre os R$ 1.500 se você utilizou somente R$ 300.
O produto também pode aparecer como “limite da conta”. Ele não é o mesmo que cheque de papel, cartão de crédito ou saldo de uma aplicação. Antes de confirmar um Pix, boleto ou saque, confira se a movimentação usará recursos próprios ou crédito.
Quais são os juros do cheque especial?
Para pessoas físicas e microempreendedores individuais (MEIs), os juros remuneratórios estão limitados a 8% ao mês. Esse é o teto, não a taxa obrigatória de todos os contratos. O banco pode cobrar menos. A limitação não se estende automaticamente às demais pessoas jurídicas. Consulte a orientação do Banco Central.
Oito por cento ao mês não equivalem a 96% ao ano quando há juros compostos. A equivalência matemática de 8% efetivos mensais é de aproximadamente 151,82% ao ano, calculada por (1,08 elevado a 12 − 1). Isso não é o CET do seu contrato nem uma previsão de quanto você pagará: pagamentos ao longo do período, taxa efetiva contratada e outros custos alteram o resultado.
Não confunda o teto mensal do cheque especial com a regra que limita juros e encargos de determinadas dívidas de cartão. São modalidades e regras diferentes. No cheque especial, não presuma que a dívida inteira ficará limitada ao dobro do valor usado.
Existe tarifa só para deixar o limite disponível?
Não para pessoas físicas e MEIs. O BC informa que não pode haver tarifa pela disponibilização do limite para esses clientes. Essa proibição não elimina os juros sobre o valor utilizado nem os tributos aplicáveis. Notícias antigas sobre uma tarifa percentual de disponibilidade não devem ser tomadas como a regra atual para PF e MEI. Veja o esclarecimento oficial sobre tarifa.
Quanto custa usar R$ 1.000 no cheque especial?
Vamos adotar uma taxa hipotética de 8% efetivos ao mês, no teto da modalidade para PF e MEI, sem pagamentos intermediários. Para ilustrar diferentes períodos, o modelo usa equivalência composta e meses de 30 dias: juros = R$ 1.000 × [(1,08) elevado a (dias ÷ 30) − 1].
Em cinco dias, o modelo gera R$ 12,91 de juros; em dez, R$ 25,99; em vinte, R$ 52,65. Ao completar trinta dias, são R$ 80. Em sessenta dias, R$ 166,40; em noventa, R$ 259,71. Esses valores se somam aos R$ 1.000 utilizados.
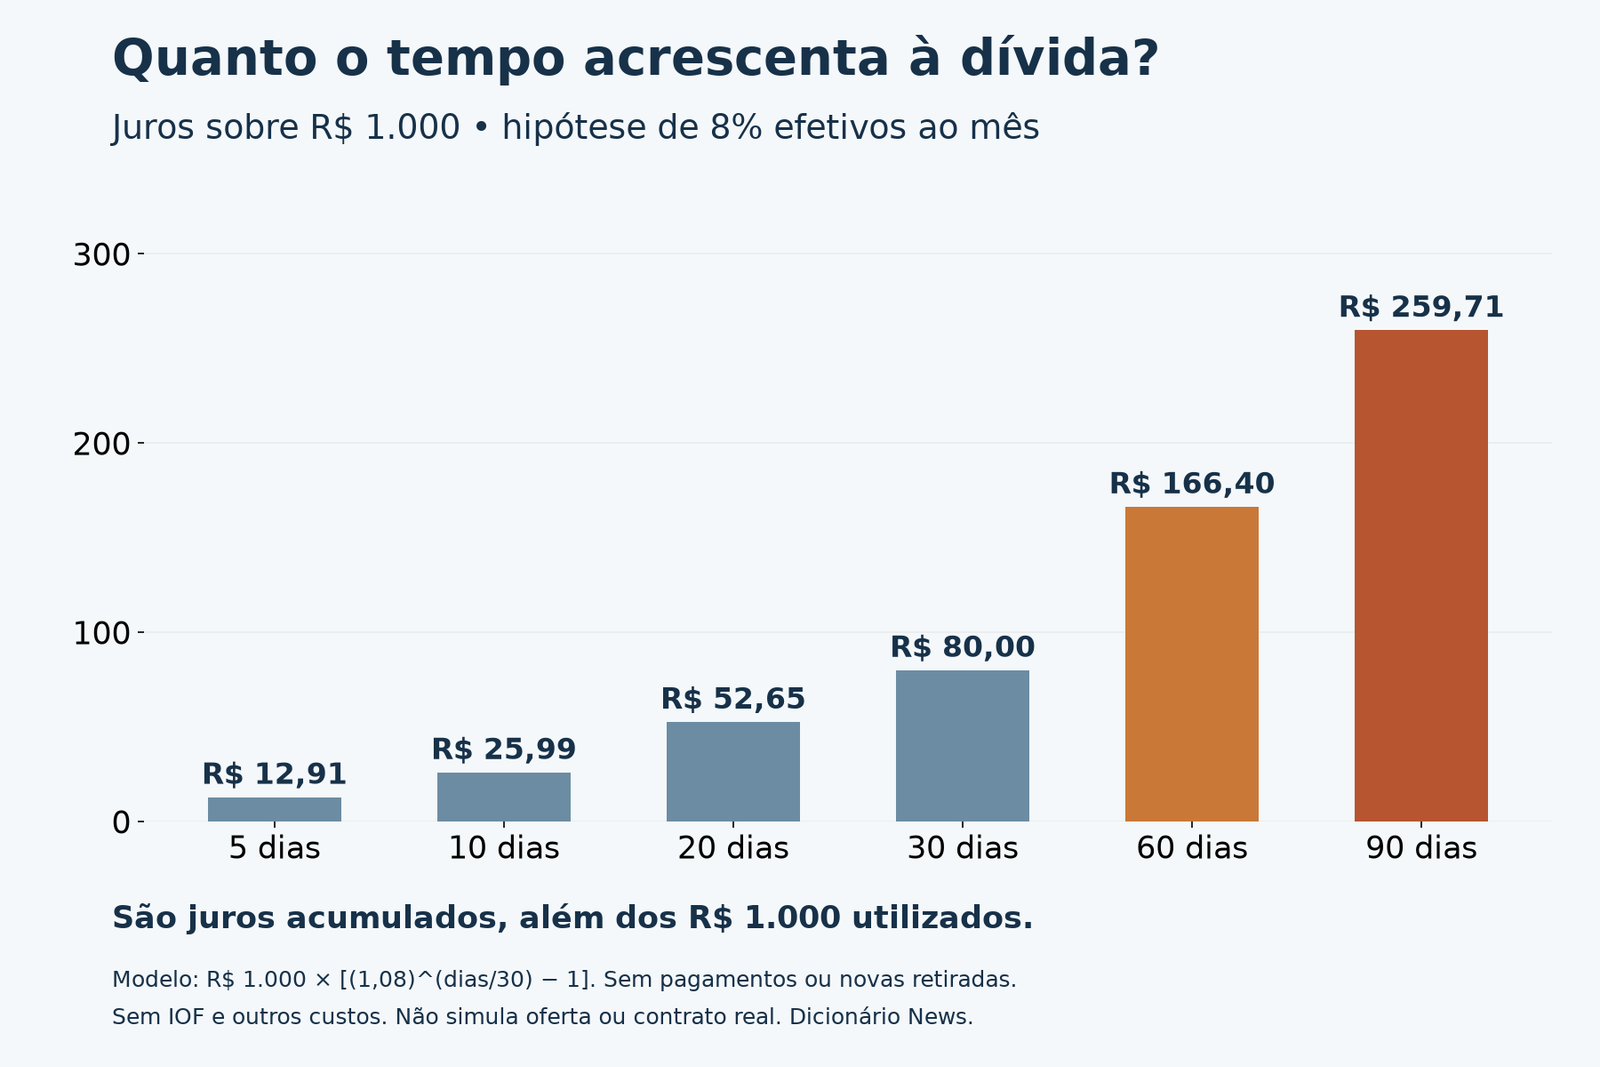
O exemplo não reproduz a cobrança de todos os bancos. O cálculo real depende das condições contratuais, das datas, dos saldos utilizados e das regras de apuração. O modelo também não considera IOF, novos débitos, atraso, isenção de juros ou alteração de taxa. Consulte o extrato e peça a memória de cálculo se precisar conferir uma cobrança específica.
O aprendizado é simples: valor utilizado e tempo importam juntos. Usar R$ 100 por poucos dias não tem o mesmo efeito de permanecer R$ 1.000 no negativo por meses. Por outro lado, uma pequena utilização repetida pode virar um custo recorrente que passa despercebido no orçamento.
“Dez dias sem juros” significa custo zero?
Não necessariamente. Trata-se de um benefício comercial, sujeito a regras de adesão, contagem de dias e manutenção de condições. A isenção de juros também não significa isenção de IOF.
Um exemplo concreto: na página do Limite da Conta, o Santander informa benefício associado à manutenção de CPF ou celular como chave Pix, com início no ciclo seguinte. Também informa cobrança retroativa dos juros quando o período de uso ultrapassa o benefício, além de IOF mesmo nos dias sem juros. Confira as condições divulgadas pelo próprio banco.
Esse exemplo não vale automaticamente para outros bancos ou para qualquer cliente. Antes de usar uma oferta semelhante, esclareça:
- Quando começa e termina o ciclo? Ele pode não coincidir com o mês do calendário.
- Os dias são corridos, úteis ou alternados? Usar o limite em duas semanas diferentes pode consumir o mesmo benefício.
- O que acontece ao ultrapassar o prazo? Verifique se a cobrança alcança todo o período utilizado.
- Que condições precisam continuar atendidas? Confira adesão, elegibilidade e eventuais exigências.
- Quando o dinheiro precisa estar disponível? Observe finais de semana, feriados e as instruções de cobertura do saldo.
Cheque especial ou empréstimo: qual sai mais barato?
Se a conta fica negativa todos os meses, vale comparar uma solução com prazo de quitação definido. Mas um empréstimo só melhora a situação se o custo e as prestações forem adequados, e se você parar de usar novamente o limite que ficou livre.
Considere agora uma dívida inicial de R$ 1.000 e capacidade de pagamento de até R$ 200 por mês. Há dois caminhos hipotéticos:
A. Reduzir o cheque aos poucos
Total: R$ 1.329,26.
B. Quitar com um empréstimo
Total: R$ 1.107,58.
Nas condições escolhidas, o empréstimo reduz o total nominal em R$ 221,68 e termina um mês antes. As prestações e os prazos não são iguais: o exemplo compara duas saídas que cabem no orçamento de até R$ 200, não apenas duas taxas isoladas.
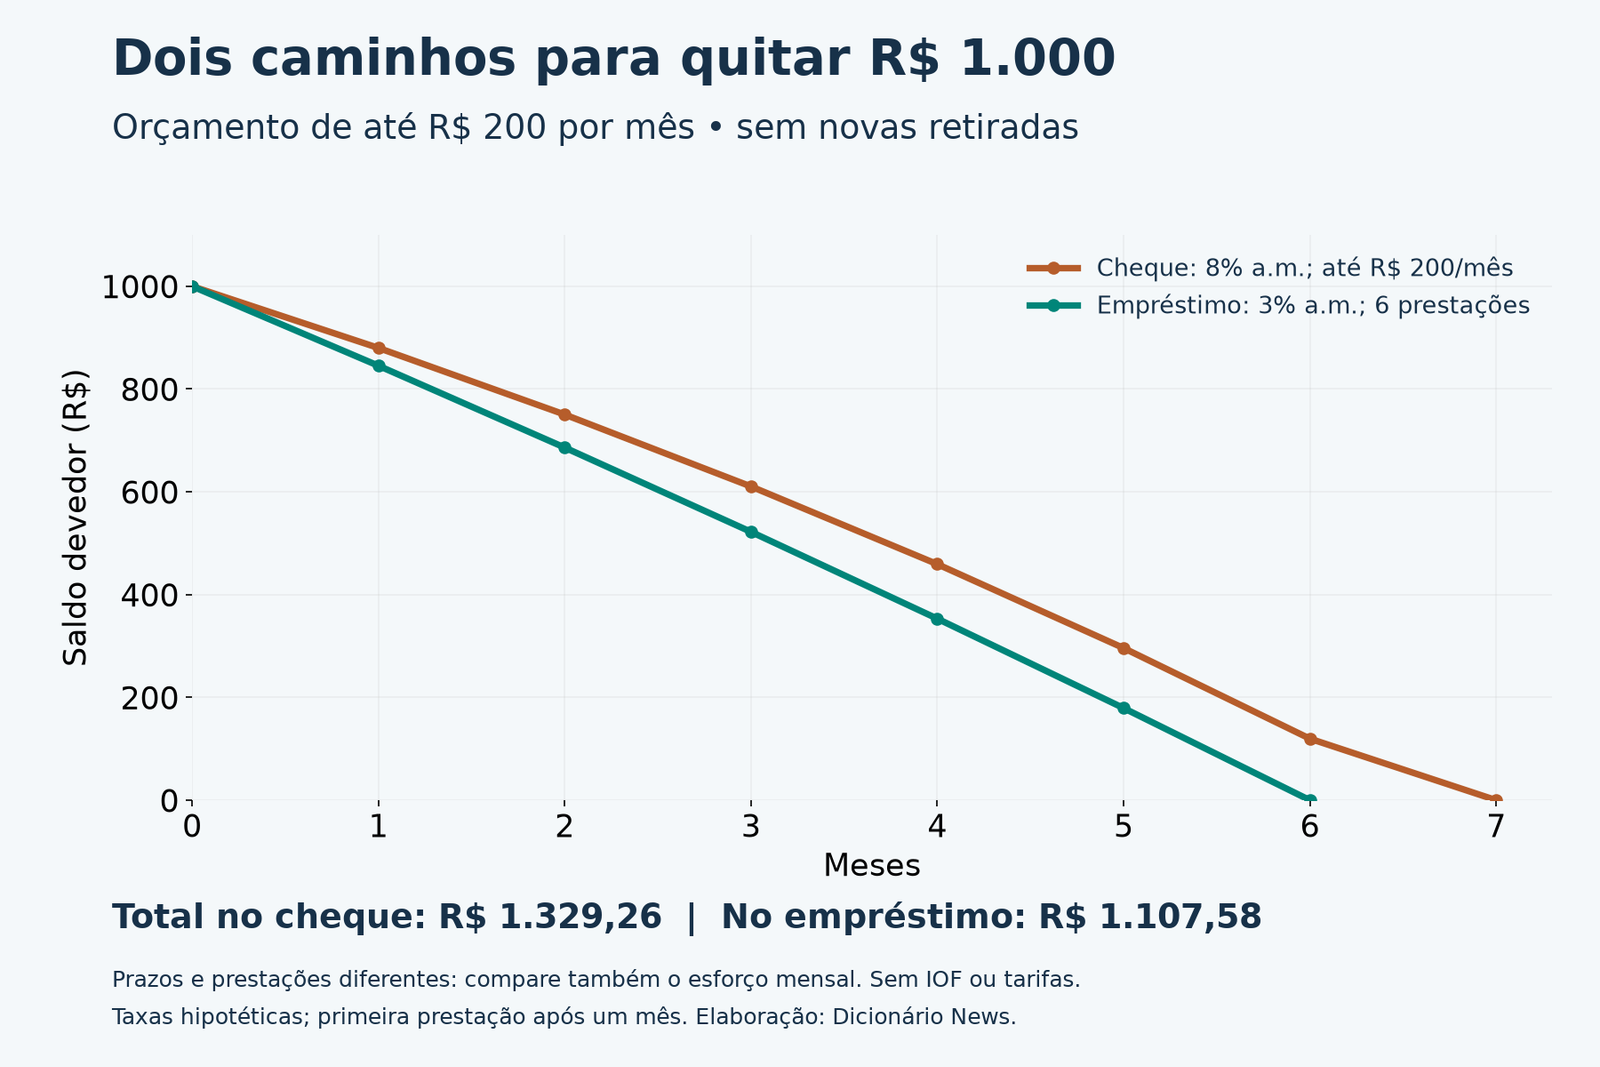
As contas partem da mesma dívida no instante inicial e do primeiro pagamento após um mês. Não incluem IOF, seguros, tarifas, mora ou outras despesas. As taxas de 8% e 3% não são CET nem ofertas bancárias. Na prática, confira o Custo Efetivo Total, o valor líquido liberado, as datas e o total a devolver.
Se você tem certeza de que quitará tudo em poucos dias, comparar esse uso curto com um empréstimo de vários meses exige outra conta. Uma taxa menor por um prazo muito maior pode resultar em mais dinheiro gasto. Peça propostas compatíveis com o momento em que você realmente conseguirá pagar.
Como sair do cheque especial em seis passos
- Peça o saldo atualizado. Anote principal utilizado, juros acumulados, tributos e a próxima data de cobrança. O saldo de hoje pode não ser o valor necessário para quitar em outra data.
- Descubra por que a conta fica negativa. Separe falta pontual de dinheiro de um orçamento que fecha com déficit todos os meses. Liste débitos automáticos e compromissos já assumidos.
- Calcule a prestação sustentável. Preserve moradia, alimentação, transporte e demais despesas essenciais. Use renda provável, não uma entrada incerta.
- Compare renegociação, empréstimo e portabilidade. Peça CET, prazo, entrada e total de cada proposta. Na portabilidade, observe o procedimento entre instituições e a aprovação pelo novo credor.
- Confira a quitação do saldo antigo. Se usar um empréstimo, verifique se o valor líquido liberado cobriu toda a dívida e se restou algum encargo a debitar.
- Revise o limite depois de organizar o pagamento. Avalie reduzir ou cancelar o cheque especial e crie alertas de saldo. Evite que a dívida retorne enquanto você paga o novo contrato.
Um teste útil é completar esta frase: “Consigo pagar R$ ___ por mês, a partir de ___, e deixarei de usar o limite para ___”. Se a resposta depender de pegar mais crédito no mês seguinte, o plano ainda precisa de ajuste.
O banco pode usar o cheque especial para pagar contas?
O Banco Central informa que obrigações como boletos e contas de consumo podem ser debitadas do limite quando há previsão contratual expressa autorizando o débito em conta. Por isso, não basta observar apenas as transferências que você faz manualmente: confira os pagamentos automáticos. Veja a orientação oficial.
Ao identificar um débito que você não reconhece, peça ao banco a origem, a autorização e a memória dos encargos. Guarde o protocolo. Se o atendimento inicial não resolver, procure a ouvidoria e os canais de defesa do consumidor.
Também evite usar o cheque especial para pagar a fatura do cartão sem comparar as duas operações. Você pode apenas deslocar a dívida. Nosso guia sobre pagar o mínimo ou parcelar a fatura mostra como analisar prazo, prestação e total.
Posso cancelar o limite mesmo estando no negativo?
Você pode solicitar o cancelamento do contrato a qualquer momento. Se o crédito estiver sendo usado, a forma de pagamento do saldo deve ser discutida com a instituição. Cancelar o limite não apaga a dívida. Peça confirmação por escrito sobre o acordo e os encargos remanescentes. Confira o esclarecimento do Banco Central.
Se já existem várias dívidas, organize uma visão conjunta antes de assumir outra prestação. O Registrato ajuda a consultar operações informadas ao Banco Central; para o valor de quitação, fale diretamente com cada credor.
Perguntas frequentes sobre cheque especial
Cheque especial é dinheiro meu?
Não. É um limite de crédito do banco ligado à conta corrente. O valor utilizado vira uma dívida, mesmo quando aparece junto ao saldo disponível no aplicativo.
Qual é o limite de juros do cheque especial?
Para pessoas físicas e MEIs, os juros remuneratórios estão limitados a 8% ao mês. O contrato pode prever uma taxa menor. O teto não corresponde ao CET e não se aplica automaticamente às demais pessoas jurídicas.
Pago juros sobre todo o limite aprovado?
Os juros são cobrados sobre o valor utilizado, conforme as condições da operação. Ter R$ 1.500 de limite não significa pagar juros sobre esse valor inteiro se você usou apenas R$ 300.
Os dias sem juros também dispensam IOF?
Não necessariamente. A isenção comercial de juros não elimina por si só o imposto. Confira no regulamento a incidência de IOF, a contagem dos dias e as consequências de ultrapassar o prazo.
Existe tarifa por ter cheque especial disponível?
Para pessoas físicas e MEIs, o Banco Central informa que não pode ser cobrada tarifa pela disponibilização do limite. Isso é diferente dos juros e tributos incidentes quando o crédito é usado.
Empréstimo para quitar cheque especial sempre vale a pena?
Não. Compare CET, prazo, valor líquido recebido, prestações e total devido. Uma taxa menor não basta se o prazo ou os custos adicionais aumentarem a despesa, ou se a prestação não couber no orçamento.
Posso fazer portabilidade da dívida do cheque especial?
Sim, o saldo devedor pode ser objeto de portabilidade para outra instituição. É necessário obter uma proposta e seguir o procedimento aplicável; o novo banco não é obrigado a aprovar o crédito.
Cancelar o cheque especial elimina o saldo negativo?
Não. O cancelamento do limite não perdoa o valor utilizado. Se houver dívida, combine com o banco a forma de pagamento e confira juros, tributos e outros lançamentos pendentes.
Fontes consultadas em 16/10/2026: Banco Central, páginas individuais vinculadas no texto e orientações sobre portabilidade do cheque especial e concessão de crédito; Santander, condições do Limite da Conta. Simulações e visuais didáticos: Dicionário News. Consulte o contrato para as condições da sua operação.