Dívida caduca depois de 5 anos? Entenda o nome sujo e a cobrança
Dívida caduca depois de 5 anos? Entenda a diferença entre negativação e prescrição, o que aparece na Serasa e os cuidados antes de fazer um acordo.
 Laura Torres · · 10 min de leitura
Dizer que uma dívida “caduca depois de 5 anos” não significa que ela foi paga ou desapareceu. Existe um limite para a permanência de informações negativas nos cadastros de inadimplentes. Já a prescrição da cobrança depende da obrigação e do que aconteceu ao longo do tempo.
Na prática, você pode consultar o aplicativo, não encontrar uma negativação e ainda ver uma oferta de acordo. Para entender esse cenário, é preciso separar três perguntas: o registro pode continuar ali, o pagamento pode ser exigido e a dívida foi quitada?
O que significa uma dívida caducar?
“Caducar” é uma expressão popular usada para situações diferentes. O artigo 43 do Código de Defesa do Consumidor proíbe informações negativas referentes a período superior a cinco anos nos cadastros de consumidores. Isso trata do registro negativo, não de um recibo de quitação.
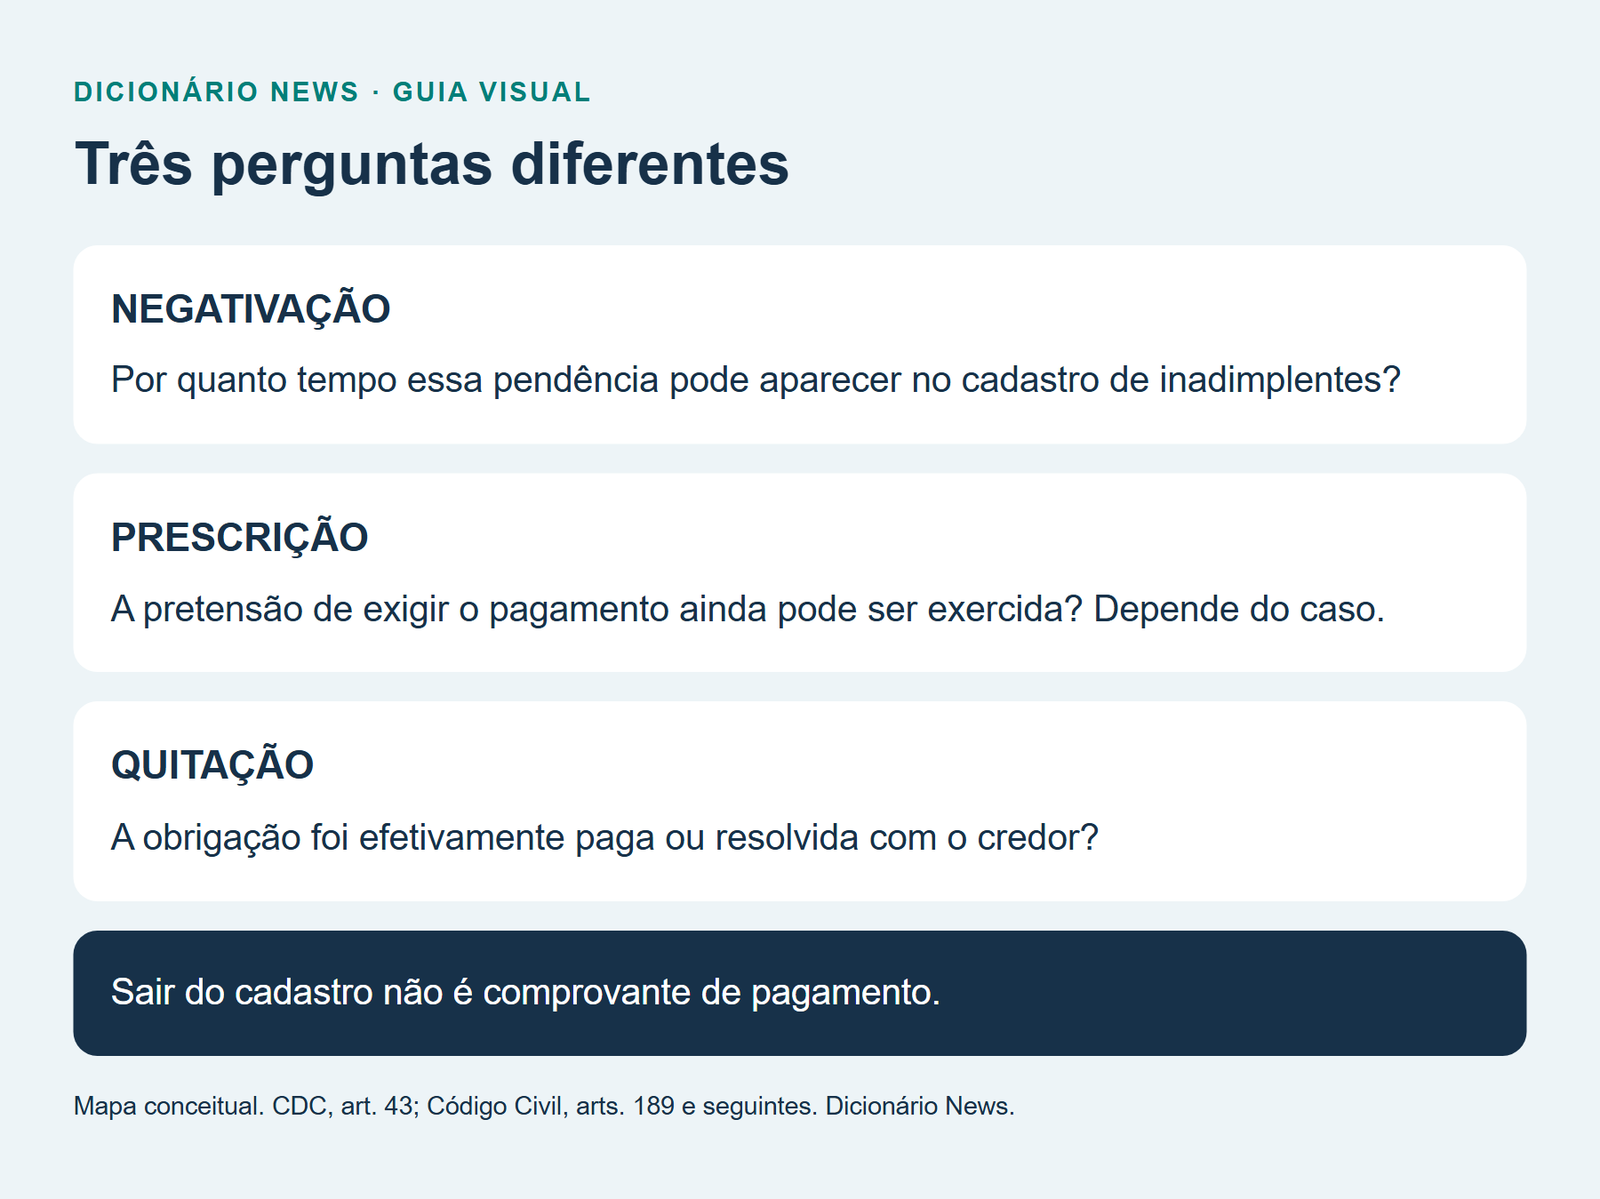
Uma forma de organizar seus documentos é criar três campos: situação no cadastro, situação jurídica e comprovante de pagamento. Uma tela dizendo que não há pendências negativadas responde ao primeiro campo. Ela não preenche automaticamente os outros dois.
Também não é necessário esperar cinco anos para questionar um erro: dívida inexistente, valor incorreto ou registro que deveria ter sido baixado precisam ser tratados quando identificados.
Os cinco anos contam do vencimento ou da negativação?
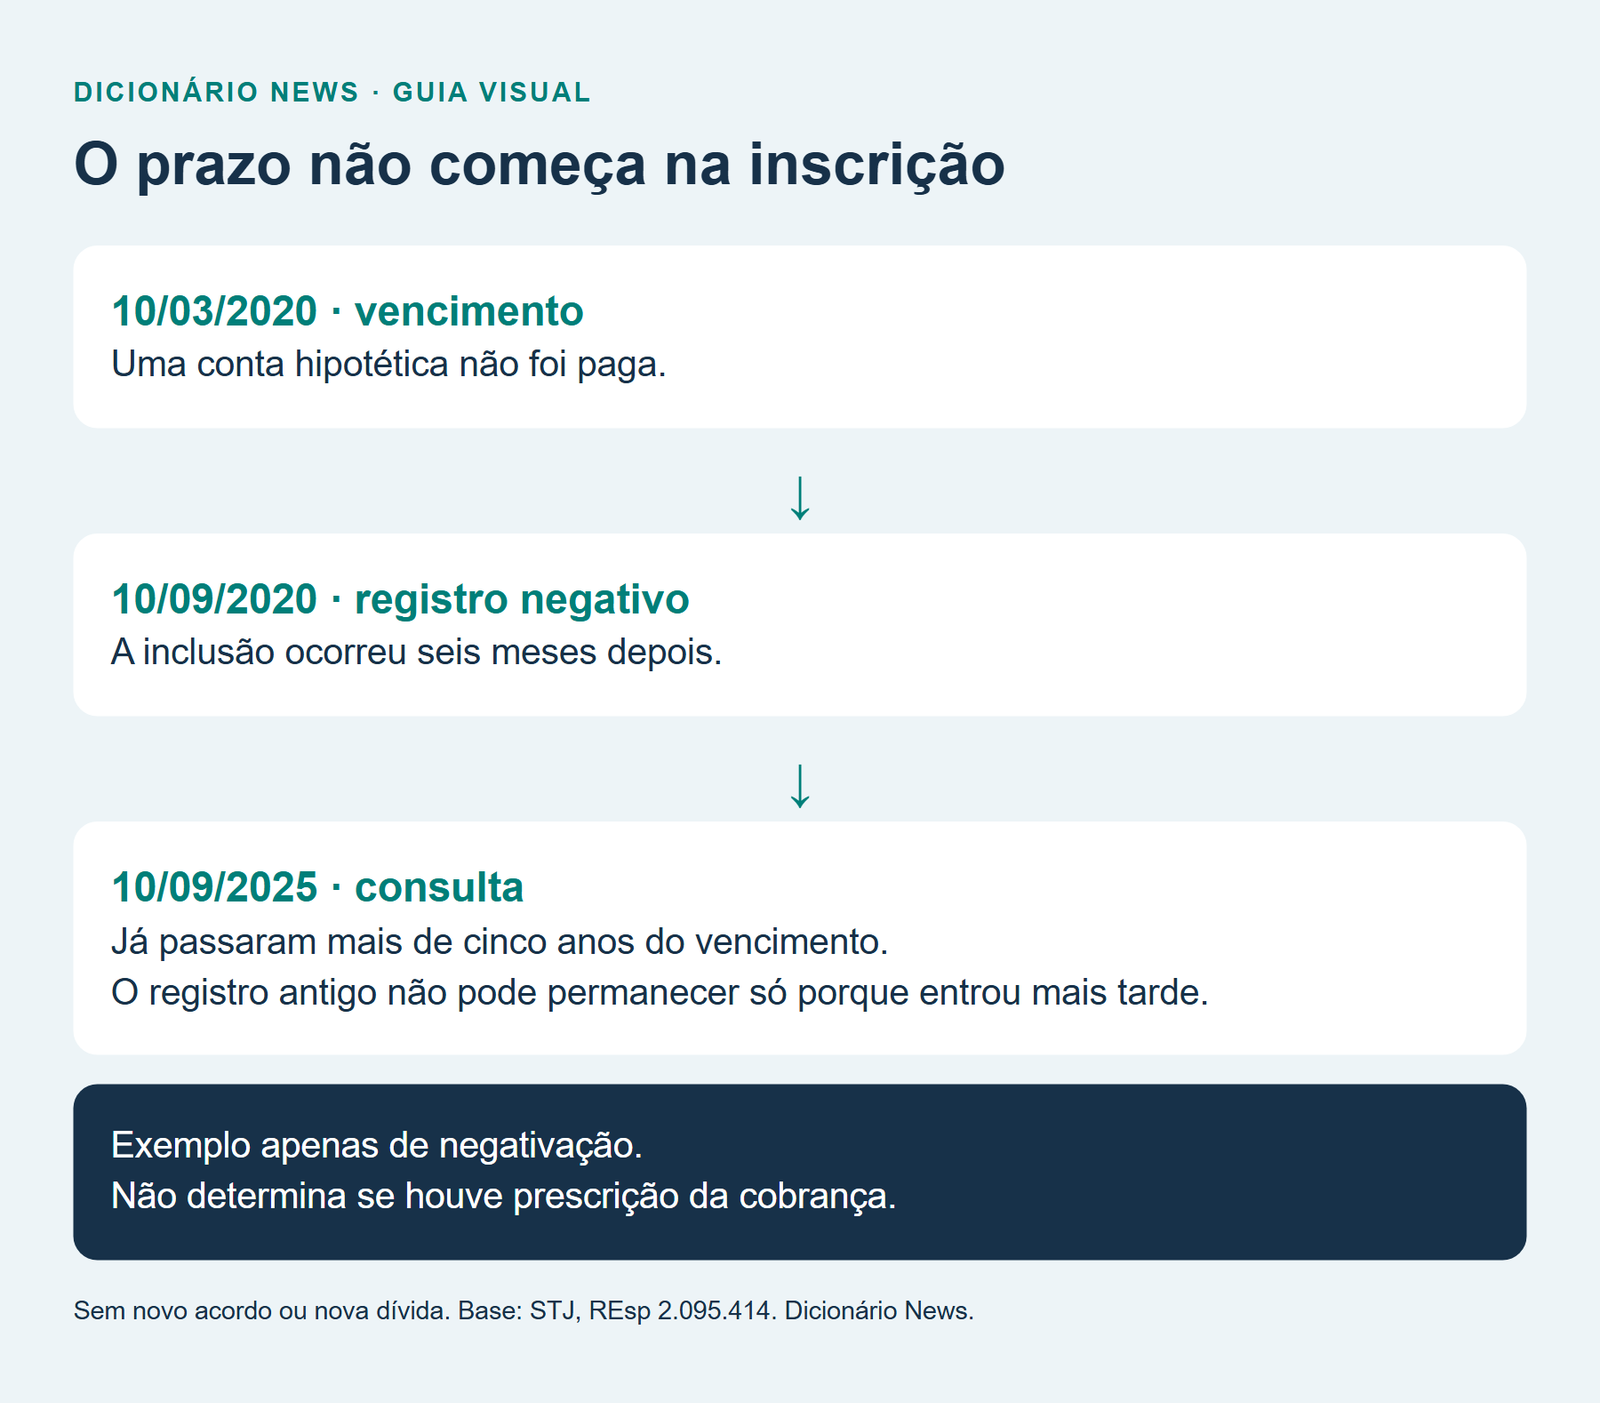
Para o limite de permanência do registro negativo, o vencimento é a referência. No REsp 2.095.414, a Quarta Turma do STJ destacou a necessidade de informar essa data para permitir o controle do prazo. Inscrever a pendência mais tarde não dá ao credor cinco anos adicionais.
Imagine uma conta vencida em 10 de março de 2020, incluída no cadastro somente em setembro daquele ano. Em uma consulta feita em setembro de 2025, já decorreram mais de cinco anos do vencimento. A inscrição tardia não justifica conservar aquela anotação antiga.
Em contratos parcelados ou renegociados, reúna os vencimentos e os documentos correspondentes. Não use apenas a data em que a empresa apareceu no aplicativo. Se houver várias pendências, a retirada de uma não elimina as demais.
Toda dívida prescreve em cinco anos?
Não. O Código Civil prevê prazos diferentes. O artigo 206, § 5º, I, estabelece cinco anos para a pretensão de cobrança de dívidas líquidas constantes de instrumento público ou particular. Há outras hipóteses e regras específicas.
A prescrição pode sofrer suspensão ou interrupção. Um ato inequívoco de reconhecimento do direito pelo devedor e determinados atos judiciais podem mudar a contagem, conforme o artigo 202. Por isso, “o boleto venceu há cinco anos” não basta para encerrar a análise.
Se existe processo, não ignore uma citação por ter visto a pendência sumir do aplicativo. Leve contrato, vencimentos, acordos e documentos judiciais à Defensoria Pública ou a um advogado para verificar a situação.
Uma dívida prescrita ainda pode ser cobrada?
A Terceira Turma do STJ decidiu, em julgamentos divulgados em 2023 e 2024, que a prescrição reconhecida impede a cobrança judicial e extrajudicial. No julgamento de 2024, porém, distinguiu essa cobrança da simples presença de uma oferta na plataforma Serasa Limpa Nome.
A discussão mais ampla ainda exige acompanhamento. Na consulta de 18 de outubro de 2026, o Tema Repetitivo 1264 do STJ aparecia como “Em Julgamento”, sem tese final publicada. A questão submetida trata justamente da exigência extrajudicial de dívida prescrita, inclusive em plataformas de negociação.
Portanto, não é adequado afirmar que qualquer cobrança é permitida para sempre, nem apresentar uma decisão de turma como a solução final do repetitivo. Ao contestar uma cobrança, descreva o que ocorreu: telefonema, mensagem insistente, ameaça ou oferta acessada voluntariamente. Guarde as provas.
Independentemente dessa discussão, o artigo 42 do CDC veda constrangimento, ameaça e exposição ao ridículo na cobrança de débitos.
Por que a dívida continua no Serasa Limpa Nome?
O aplicativo pode reunir serviços diferentes. Um registro de inadimplência e uma proposta de negociação não são a mesma informação. No REsp 2.103.726, divulgado pelo STJ em 2024, a Terceira Turma considerou que a mera inclusão na plataforma de acordos não configurava cobrança, preservada a liberdade de o consumidor acessar e negociar.
A própria Serasa informa que dívidas com mais de cinco anos não negativam o CPF nem afetam o Serasa Score por esse registro antigo. Isso não equivale a uma promessa de cartão aprovado: a concessão de crédito passa pela análise de cada instituição.
Antes de abrir uma reclamação, procure o rótulo da informação: “dívida negativada”, “conta atrasada” ou “oferta de acordo”. Faça uma captura da tela com data, credor e identificação do contrato. Assim, você evita discutir uma negativação quando o que aparece é uma proposta.
Renegociar muda a situação da dívida?
Pode mudar. Um acordo envolve compromissos que precisam ser lidos antes da aceitação. O Código Civil trata do reconhecimento do direito como possível causa de interrupção e admite, após consumada a prescrição, sua renúncia nas condições do artigo 191. Não presuma que uma assinatura ou um pagamento parcial seja um gesto sem consequências.
Considere duas propostas hipotéticas para resolver o mesmo débito: R$ 600 à vista ou 12 parcelas de R$ 70. O parcelamento soma R$ 840, ou R$ 240 a mais. A parcela pequena pode caber no mês, mas a decisão precisa considerar o total e a possibilidade de cumprir todos os pagamentos.
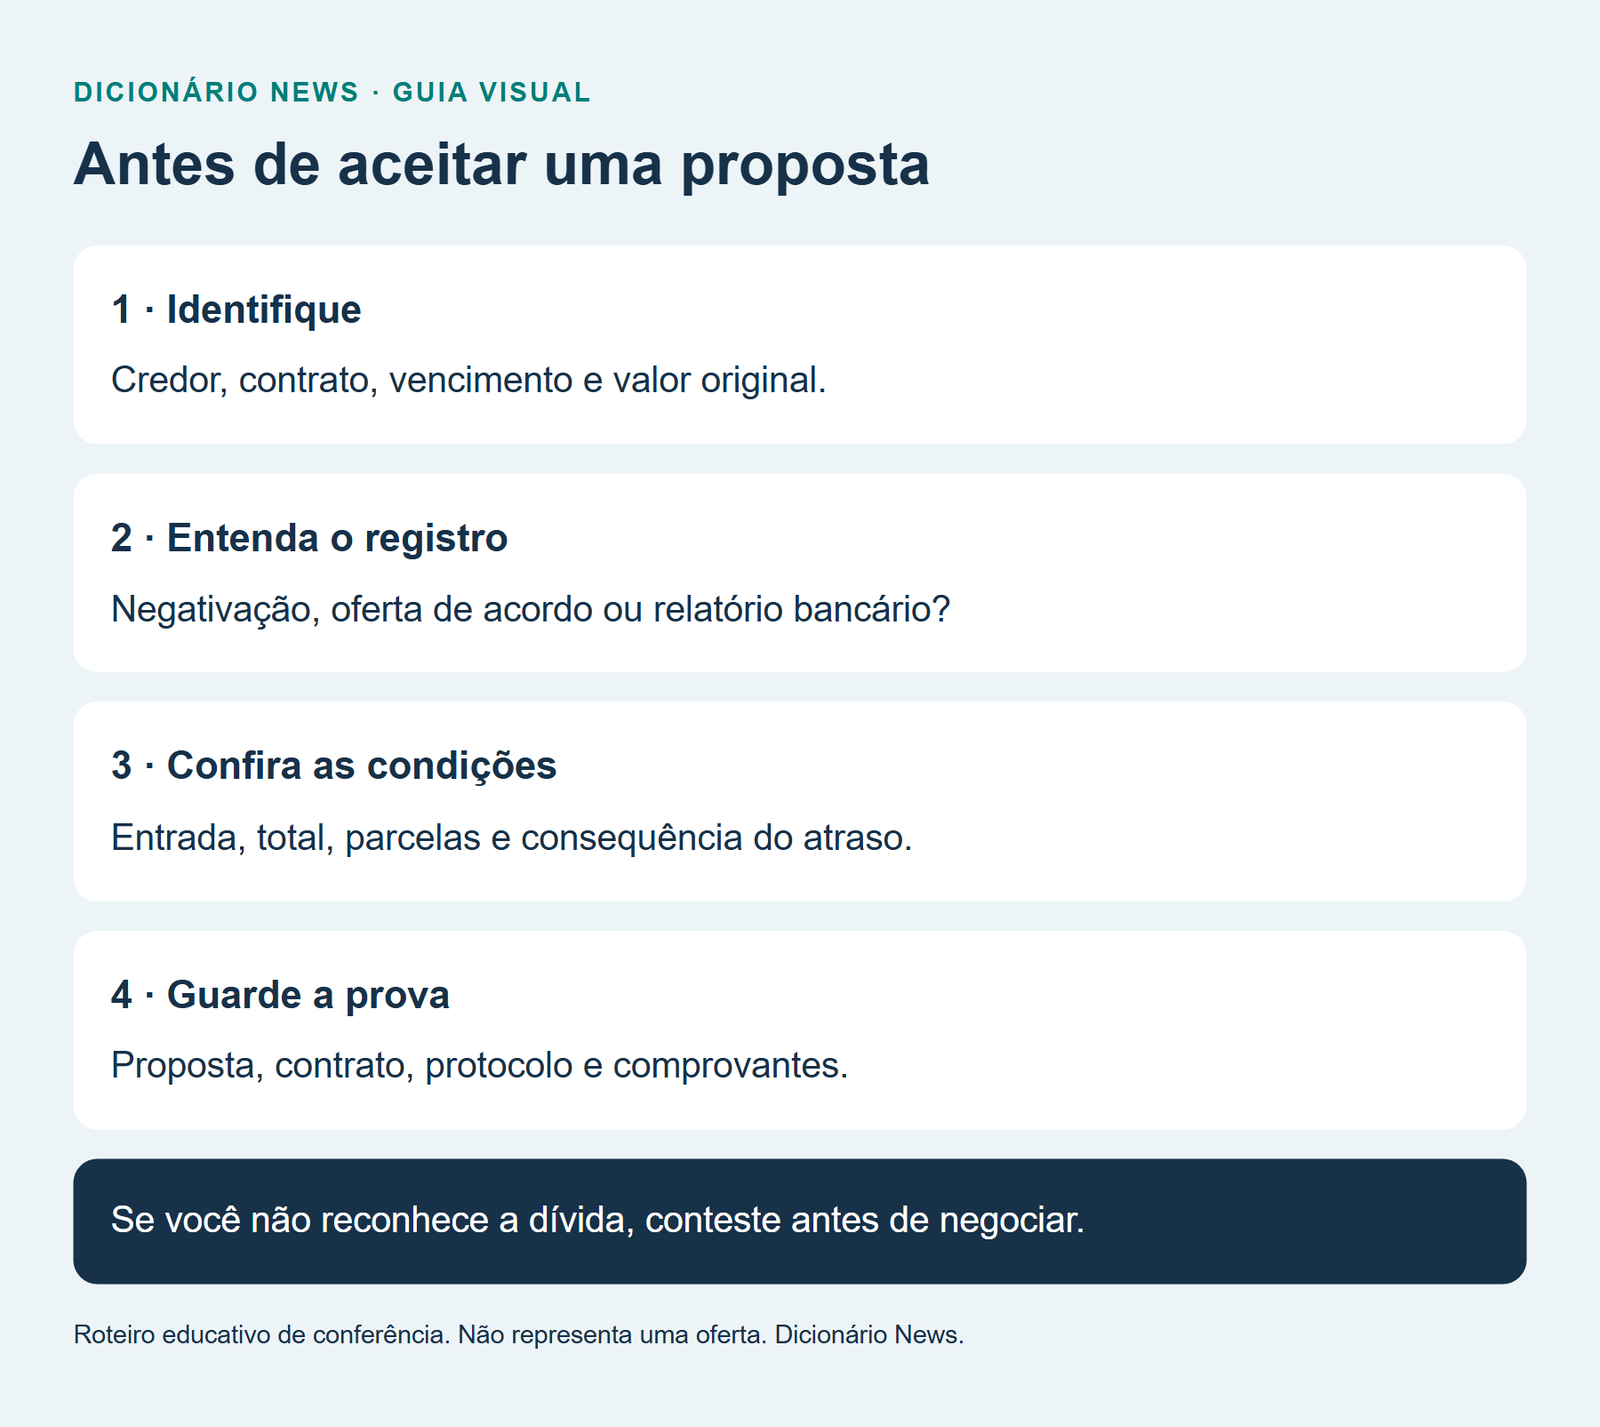
Pergunte por escrito: o pagamento quita integralmente o contrato? Existe entrada? Há perda de desconto em caso de atraso? Quando será solicitada a retirada de eventual negativação? O documento deve permitir responder a essas perguntas sem depender da promessa feita por telefone.
Se precisar contratar outro crédito, compare o Custo Efetivo Total. Trocar uma pendência antiga por uma prestação que não cabe no orçamento pode criar outro problema.
Depois de pagar, em quanto tempo o nome sai do cadastro?
A Súmula 548 do STJ atribui ao credor a retirada do registro no prazo de cinco dias úteis após o pagamento integral e efetivo. Essa regra não significa que qualquer entrada de acordo equivale à quitação: no parcelamento, confira os termos aplicáveis à baixa.
Guarde o comprovante e consulte novamente o cadastro. Se permanecer uma anotação indevida, peça correção ao credor e ao birô. Se outra dívida estiver negativada, o pagamento da primeira não resolve a segunda.
E a dívida que aparece no Registrato?
O Relatório de Empréstimos e Financiamentos, conhecido como SCR, tem finalidade diferente de um cadastro de inadimplentes. Segundo o Banco Central, ele reúne compromissos com instituições financeiras, recebe dados mensalmente e preserva o histórico dos meses em que houve atraso.
Após pagamento ou renegociação, o BC orienta aguardar até o final do mês seguinte para consultar o relatório atualizado. A existência de uma anotação em um mês antigo não prova que a dívida continua aberta hoje. Para o saldo de quitação, fale com a instituição responsável.
Nosso guia do Registrato mostra como consultar e interpretar os relatórios. Evite pagar intermediários que prometem apagar todo o histórico sem explicar qual informação estaria errada.
O que fazer se uma dívida antiga ainda estiver negativada?
- Identifique o registro. Anote credor, contrato, valor e vencimento. Diferencie negativação de oferta de acordo.
- Reúna documentos. Separe contrato, comprovantes, propostas e capturas de tela. Se não reconhece a dívida, peça a documentação que a originou.
- Solicite a correção. Apresente ao credor e ao cadastro o erro identificado e peça protocolo e resposta por escrito.
- Use canais oficiais. Se não resolver, procure o Procon ou o Consumidor.gov.br, quando a empresa participar da plataforma.
- Busque análise jurídica quando necessário. Processo, prescrição discutida ou cobrança persistente podem exigir atendimento da Defensoria ou de advogado.
Na reclamação, uma descrição objetiva ajuda: “O contrato informado é X, o vencimento é Y e o aplicativo ainda apresenta o registro como negativado. Solicito verificar a informação e responder por escrito”. Não publique CPF, contrato completo ou dados bancários em comentários abertos.
Perguntas frequentes sobre dívida caducada
Depois de cinco anos a dívida desaparece?
Não automaticamente. O limite da negativação, a prescrição da cobrança e a quitação são situações diferentes. Sair do cadastro não é um comprovante de pagamento.
O prazo começa quando meu nome entra na Serasa?
Para a permanência do registro negativo, a referência é o vencimento da obrigação. Uma inscrição posterior não cria cinco anos adicionais para aquela pendência.
Toda dívida com mais de cinco anos está prescrita?
Não. O prazo depende da obrigação, e acontecimentos como reconhecimento do direito ou atos judiciais podem alterar a contagem. É preciso examinar os documentos.
Uma oferta no Serasa Limpa Nome significa nome sujo?
Não necessariamente. Plataforma de negociação e cadastro de inadimplentes são diferentes. Confira como a informação está identificada no aplicativo.
Uma dívida prescrita pode gerar ligações de cobrança?
Há decisões da Terceira Turma do STJ contrárias à cobrança extrajudicial de dívida prescrita. O Tema 1264 ainda estava em julgamento na consulta de 18/10/2026. Guarde provas e procure orientação para o caso concreto.
Meu crédito volta automaticamente quando a anotação sai?
Não há garantia de aprovação. A ausência daquela negativação não substitui a avaliação de crédito da instituição.
Vale aceitar qualquer desconto para resolver logo?
Não. Confira se reconhece a obrigação, o total, a capacidade de pagamento e os efeitos do acordo. Desconto elevado não substitui a leitura do contrato.
Uma anotação antiga no SCR significa dívida ainda aberta?
Não necessariamente. O relatório preserva o histórico dos meses anteriores. Confira a data-base e peça à instituição o saldo atualizado.
Fontes consultadas em 18/10/2026: legislação federal, STJ, Banco Central, Serasa e portal gov.br, vinculados nas respectivas seções. Exemplos e diagramas são educativos. A análise de prescrição depende dos documentos e dos acontecimentos de cada caso.