Leilão de imóveis: como funciona, riscos e custos antes de dar o lance
Entenda como funciona o leilão de imóveis: judicial ou de banco, 1º e 2º leilão, comissão de 5%, dívidas, imóvel ocupado e quanto custa de verdade.
 Laura Torres · · 10 min de leitura
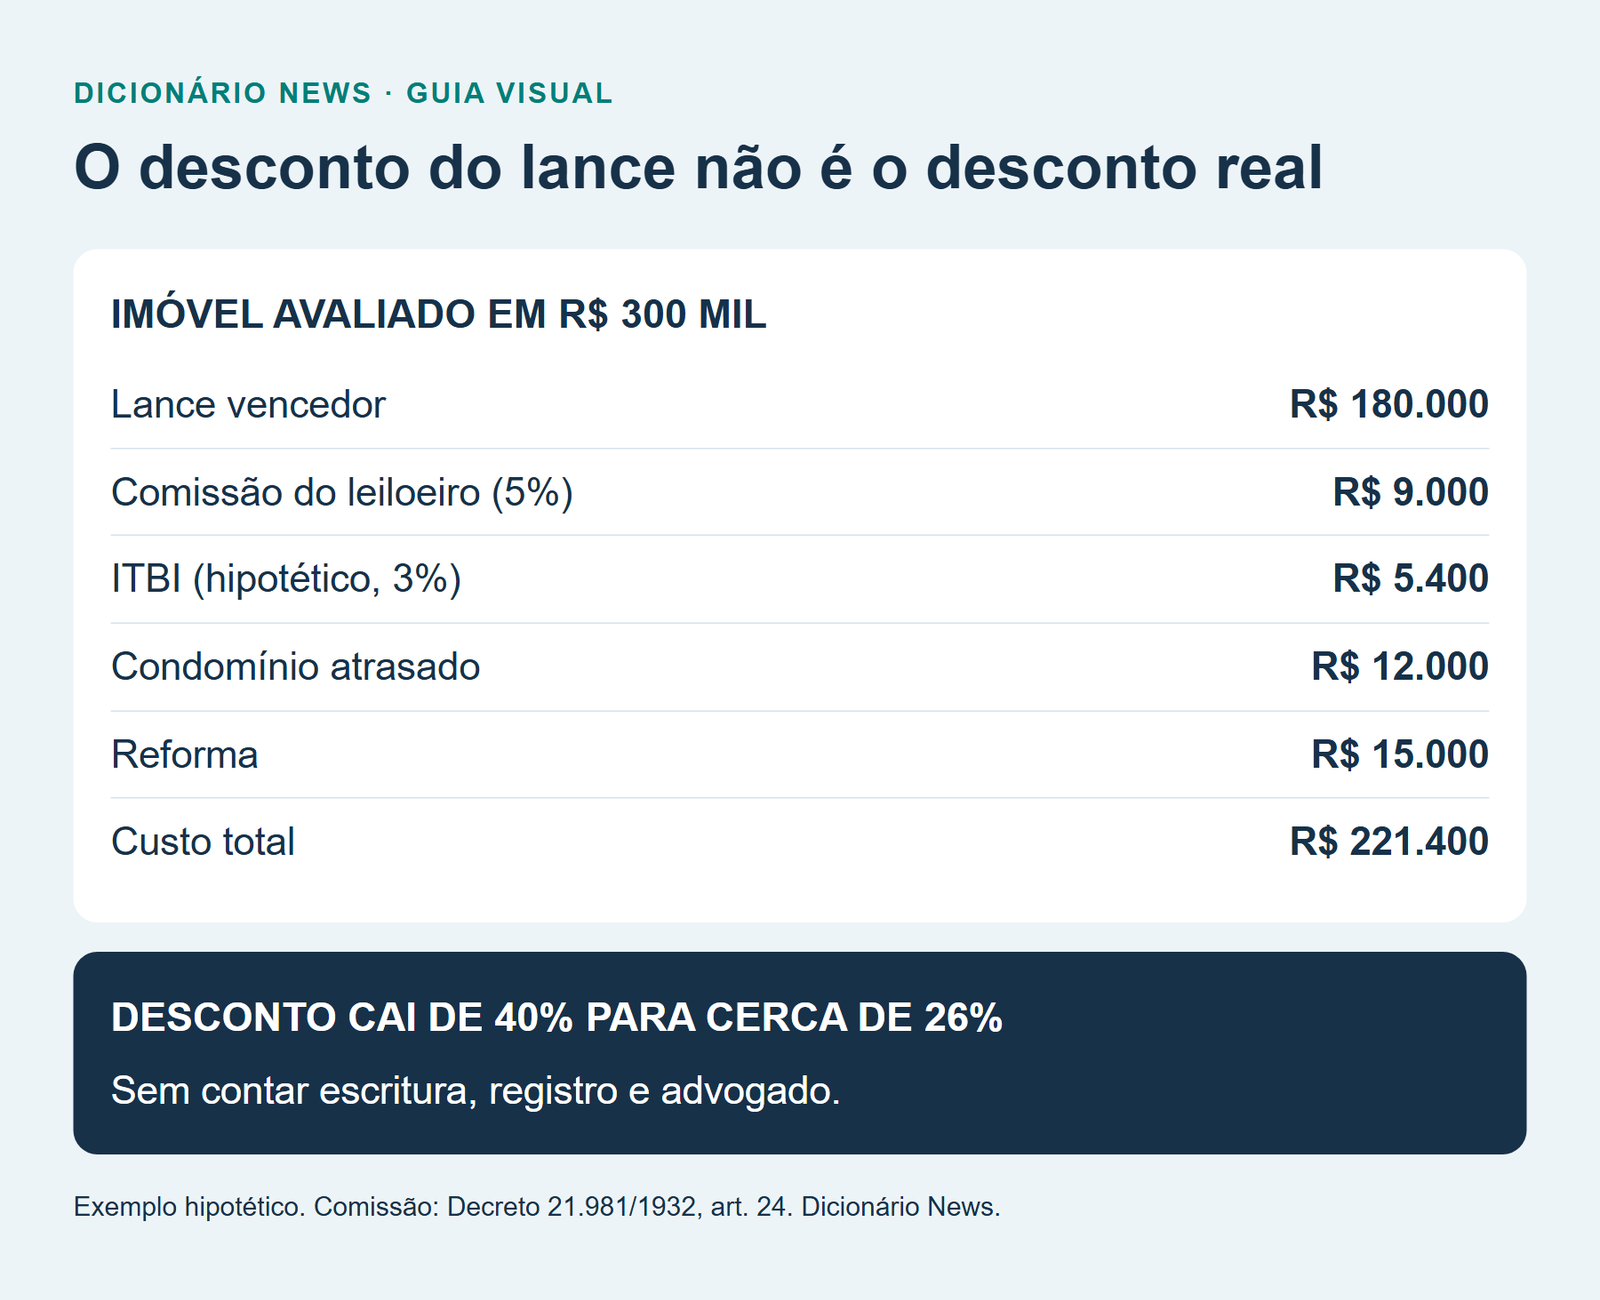
Imóvel de leilão pode sair bem abaixo do valor de avaliação, mas o desconto do lance não é o desconto final. Quem arremata paga 5% de comissão ao leiloeiro, ITBI, registro e, em muitos casos, dívidas de condomínio, reforma e até uma ação para desocupar o imóvel. Num exemplo com imóvel avaliado em R$ 300 mil e arrematado por R$ 180 mil, o desconto de 40% cai para cerca de 26% depois desses custos.
Este guia explica a diferença entre o leilão judicial e o leilão de banco, como funcionam o primeiro e o segundo leilão, quais custos entram na conta, os riscos do imóvel ocupado e o que conferir no edital antes de dar o lance. As regras estão na Lei 9.514/1997, que trata dos imóveis financiados, e no Código de Processo Civil.
De onde vêm os imóveis de leilão
Há dois tipos principais de leilão, com regras diferentes:
- Leilão extrajudicial, ou de banco: o imóvel foi financiado com alienação fiduciária e o comprador parou de pagar. O banco retoma a propriedade e é obrigado a levá-lo a leilão público. Esse processo é feito em cartório, sem juiz, e segue a Lei 9.514/1997.
- Leilão judicial: o imóvel foi penhorado num processo para pagar uma dívida do dono, como uma execução trabalhista, bancária ou de condomínio. O leilão é determinado pelo juiz e segue os artigos 879 a 903 do CPC.
Os bancos também vendem diretamente os imóveis que não foram arrematados nos leilões. A Caixa, por exemplo, oferece imóveis em leilão, licitação aberta, venda online e compra direta, segundo a página de imóveis à venda do banco.
Como funciona o leilão de imóvel de banco
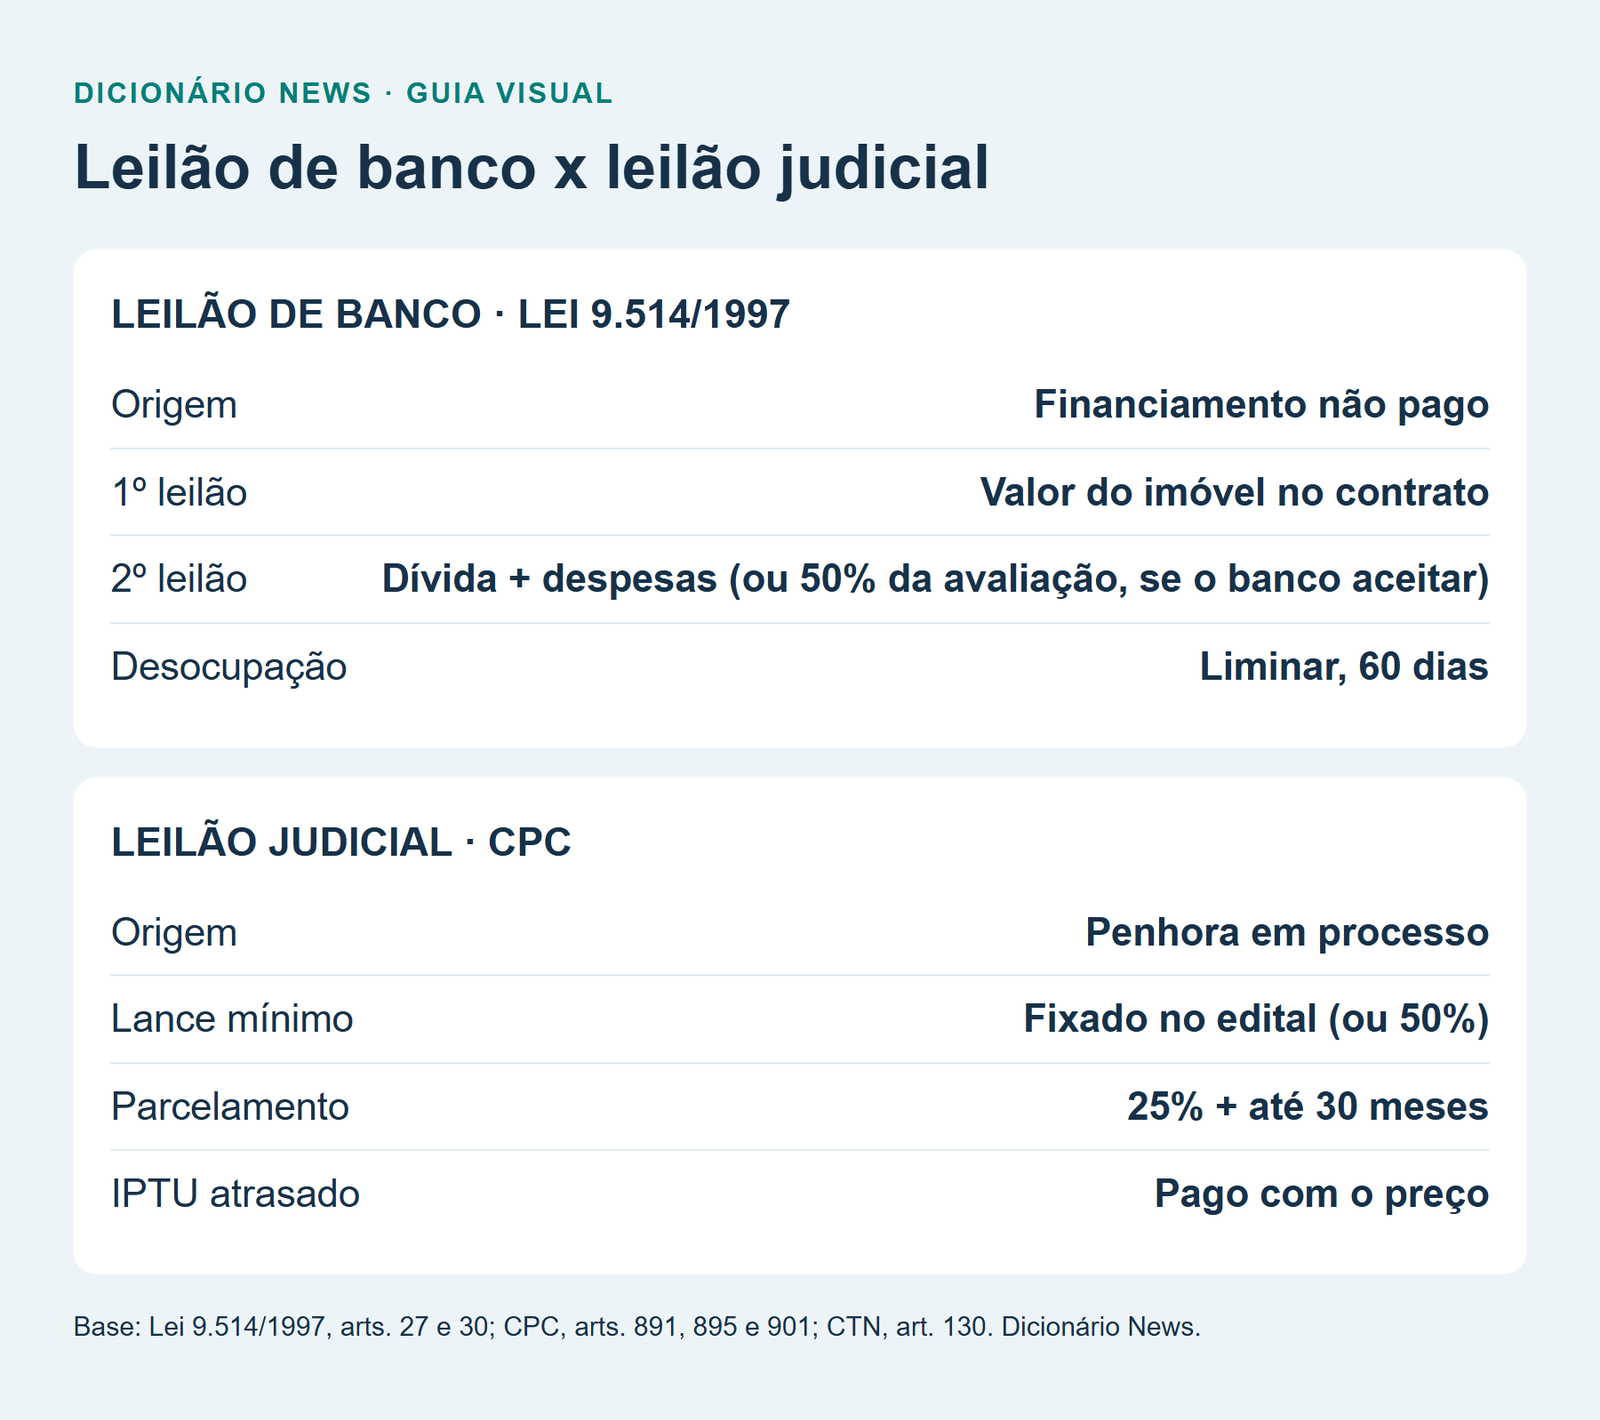
Depois de consolidar a propriedade em seu nome, o banco tem 60 dias para fazer o leilão público (artigo 27 da Lei 9.514). São até duas tentativas:
- Primeiro leilão: o lance mínimo é o valor do imóvel previsto no contrato de financiamento.
- Segundo leilão: se ninguém pagar esse valor, um novo leilão é feito nos 15 dias seguintes. Agora, o lance mínimo é o valor da dívida mais despesas, seguro, tributos e condomínio atrasado. Desde a Lei 14.711/2023, o banco pode aceitar, a seu critério, um lance de pelo menos metade da avaliação, se ninguém cobrir a dívida (parágrafo 2º).
Até o segundo leilão, o antigo dono tem preferência para recomprar o imóvel pagando a dívida e as despesas (parágrafo 2º-B). Se o imóvel for vendido por mais do que o devido, o banco deve devolver a diferença ao ex-proprietário em até cinco dias (parágrafo 4º). Se não houver lance válido no segundo leilão, o imóvel fica com o banco, que pode vendê-lo livremente.
Os leilões e os editais podem ser eletrônicos (parágrafo 10). Na Caixa, o lance é dado no site do leiloeiro indicado no edital, e é preciso ter o crédito aprovado antes, se a ideia for financiar ou usar o FGTS.
Como funciona o leilão judicial
No leilão judicial, o juiz define o preço mínimo e as condições de pagamento, que constam do edital (artigos 885 e 886 do CPC). O edital informa o valor de avaliação, o preço mínimo, a comissão do leiloeiro e eventuais ônus sobre o imóvel.
- Preço vil: o juiz não aceita lance abaixo do mínimo do edital. Se o edital não fixar mínimo, considera-se vil o lance inferior a 50% da avaliação (artigo 891).
- Pagamento: a regra é o pagamento imediato, por depósito judicial (artigo 892).
- Parcelamento: é possível propor a compra a prazo, com entrada de pelo menos 25% e o saldo em até 30 meses, garantido por hipoteca do próprio imóvel. A proposta à vista sempre tem preferência (artigo 895).
Assinado o auto de arrematação, a compra é considerada perfeita e irretratável, mesmo que o devedor vença depois os embargos no processo (artigo 903). Há, porém, um prazo de dez dias para alegar problemas como preço vil ou falta de pagamento. Passado esse prazo, o juiz expede a carta de arrematação, que é levada ao cartório de registro de imóveis.
Quanto custa arrematar: o desconto real
Os custos que se somam ao lance são estes:
- Comissão do leiloeiro: 5% do valor arrematado, paga pelo comprador, conforme o artigo 24 do Decreto 21.981/1932. No leilão judicial, o juiz pode fixar outro percentual (artigo 884 do CPC).
- ITBI: imposto municipal sobre a transmissão, com alíquota definida por cada prefeitura.
- Escritura e registro no cartório de imóveis.
- Dívidas do imóvel: condomínio e IPTU atrasados, conforme as regras do edital, explicadas na próxima seção.
- Reforma e desocupação: o imóvel é vendido no estado em que está, e o comprador pode ter de pagar advogado para tirar os ocupantes.
| Exemplo hipotético | Valor |
|---|---|
| Avaliação do imóvel | R$ 300.000 |
| Lance vencedor (40% abaixo) | R$ 180.000 |
| Comissão do leiloeiro (5%) | R$ 9.000 |
| ITBI (alíquota hipotética de 3%) | R$ 5.400 |
| Condomínio atrasado | R$ 12.000 |
| Reforma | R$ 15.000 |
| Custo total | R$ 221.400 |
| Desconto real sobre a avaliação | cerca de 26% |
Na conta ainda faltam escritura, registro e eventuais honorários de advogado, que variam por estado e por caso. Se o lance for financiado, entram também os juros. Compare o custo efetivo com o de outras formas de compra no guia de SAC ou Price.
Dívidas de condomínio e IPTU: quem paga
A resposta depende do tipo de leilão e do edital:
- Leilão judicial: as dívidas de IPTU e outros tributos do imóvel passam a ser pagas com o valor da arrematação, e não pelo comprador, segundo o parágrafo único do artigo 130 do Código Tributário Nacional. O condomínio atrasado segue o que diz o edital, que precisa informar os débitos.
- Leilão de banco: no caso da Caixa, as despesas de condomínio e IPTU dos imóveis vendidos em leilão são de responsabilidade total do comprador, segundo as perguntas frequentes do banco. Nas outras modalidades de venda, vale o que estiver no edital e no anúncio.
Antes do lance, peça ao síndico ou à administradora uma declaração dos débitos de condomínio e consulte a situação do IPTU na prefeitura. Uma dívida alta pode acabar com o desconto.
Imóvel ocupado: o principal risco
Muitos imóveis vão a leilão com o antigo dono, inquilinos ou outras pessoas morando neles. A desocupação é responsabilidade do comprador, e a Caixa avisa que, sem acordo, pode ser necessário entrar na Justiça.
No leilão de banco, quem arremata tem direito à reintegração de posse concedida por liminar, com prazo de 60 dias para a desocupação (artigo 30 da Lei 9.514). No leilão judicial, a carta de arrematação vem com o mandado de imissão na posse (artigo 901 do CPC). Mesmo assim, o processo pode levar meses e custar honorários de advogado.
Outro cuidado: em regra, não dá para visitar o imóvel por dentro antes do leilão. A Caixa informa que não disponibiliza as chaves para visitação e que as fotos e descrições do anúncio podem não refletir a situação atual. Converse com o porteiro, o síndico e os vizinhos para saber o estado do imóvel e quem mora nele.
Checklist antes de dar o lance
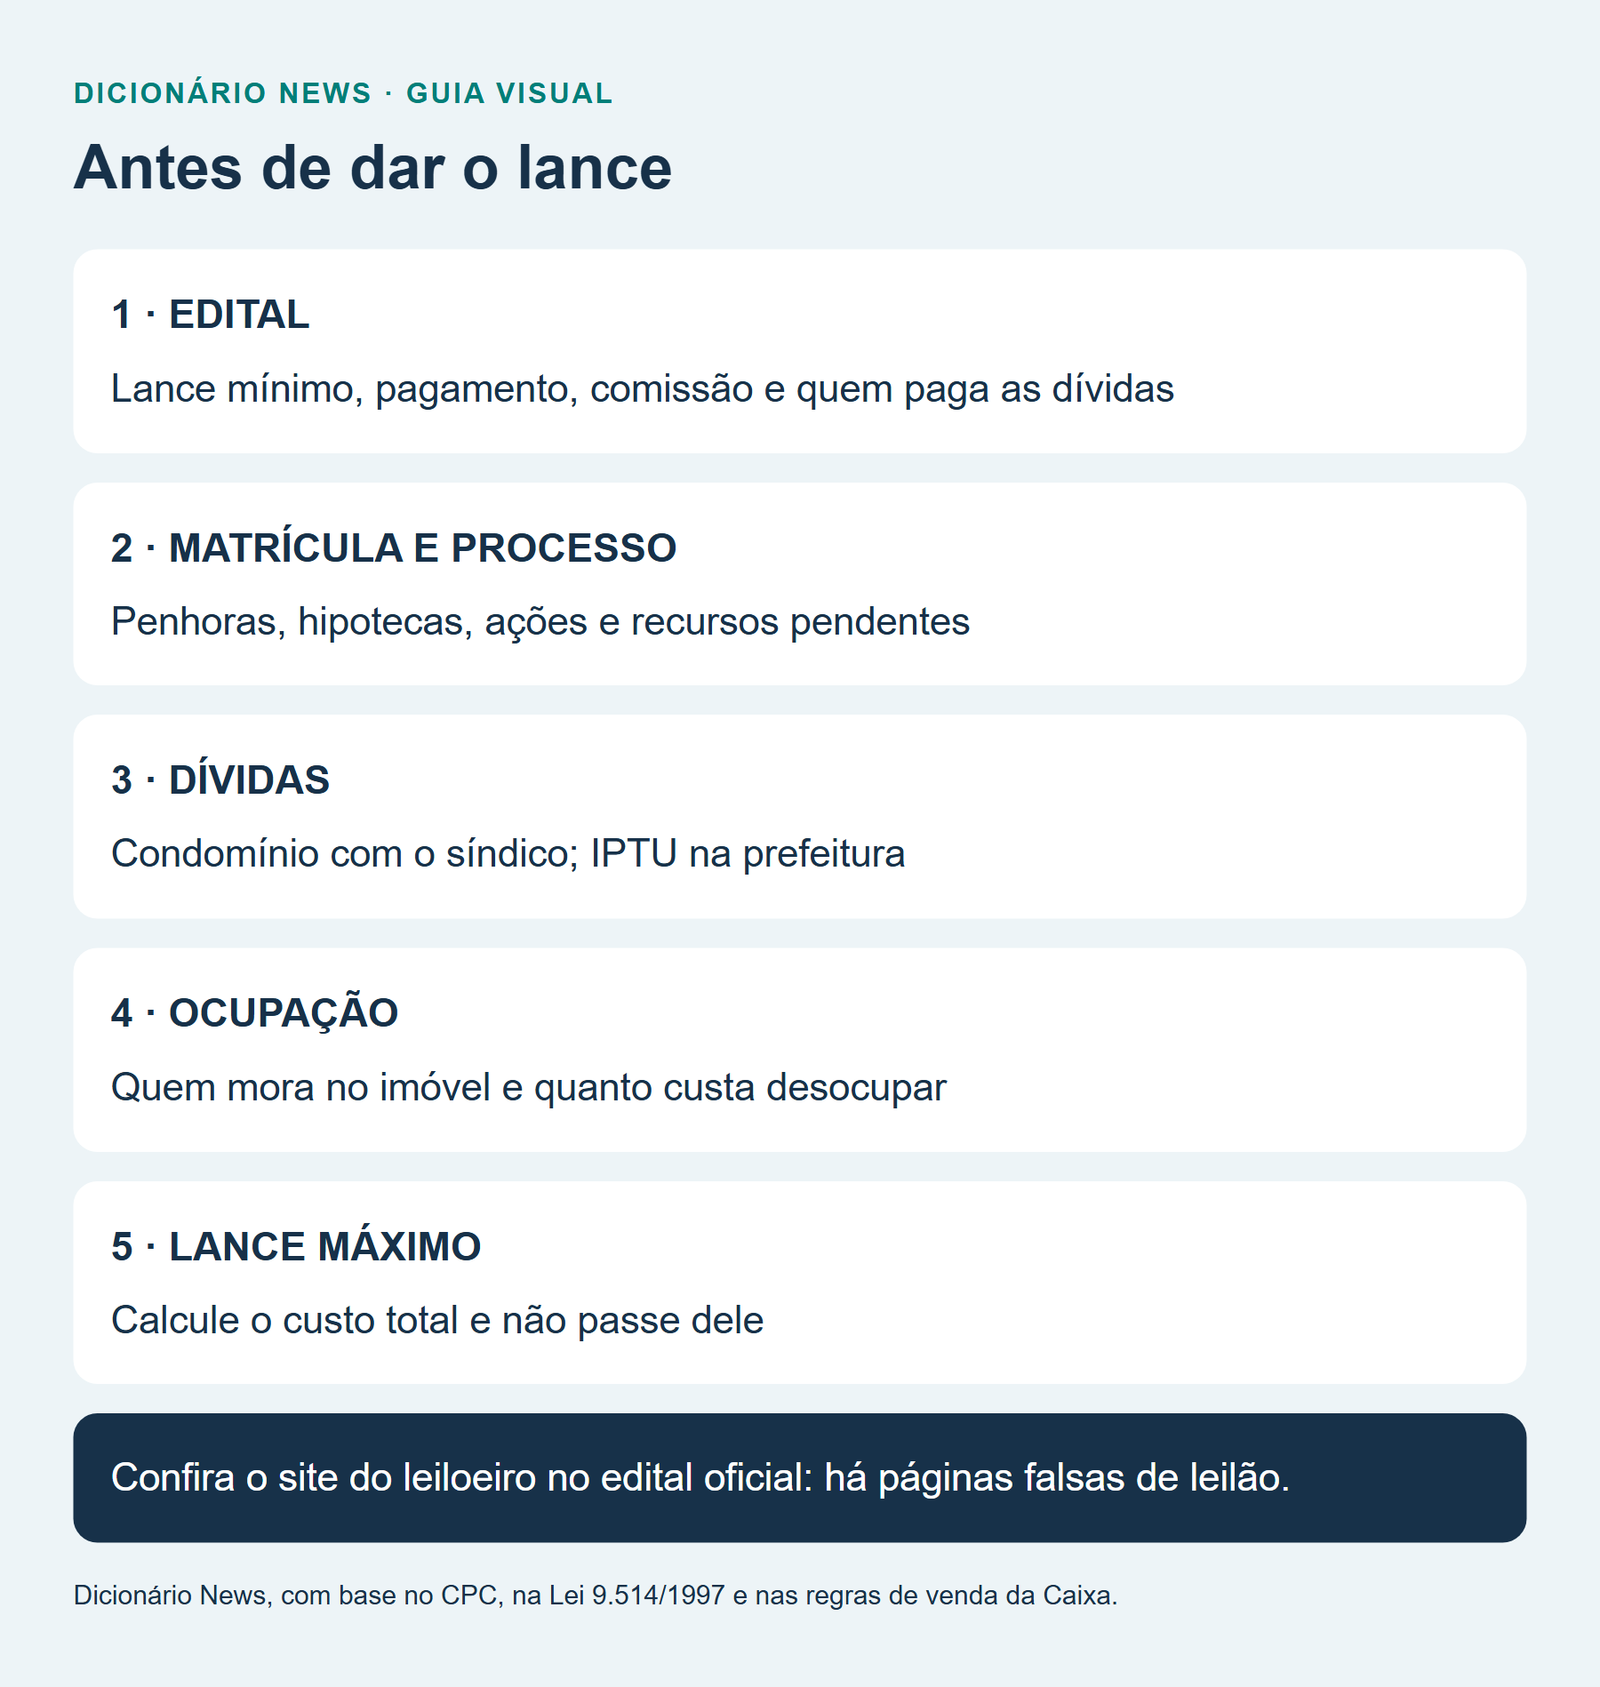
- Leia o edital inteiro: datas, lance mínimo, forma de pagamento, comissão e responsabilidade pelas dívidas.
- Tire a matrícula atualizada no cartório de registro de imóveis e confira penhoras, hipotecas e outras ações.
- Consulte o processo, no leilão judicial, para ver se há recursos ou pedidos de anulação pendentes.
- Levante as dívidas de condomínio e IPTU.
- Descubra se o imóvel está ocupado e estime o custo e o tempo da desocupação.
- Calcule o custo total e defina um lance máximo antes do leilão.
- Aprove o crédito antes, se for financiar ou usar o FGTS.
- Confirme o site do leiloeiro no edital oficial ou no site do tribunal ou do banco. Golpistas criam páginas falsas de leilão.
Leilão é uma compra para quem tem dinheiro disponível e tolerância a prazos longos. Se o objetivo é investir em imóveis com menos trabalho, os fundos imobiliários podem ser uma alternativa.
Perguntas frequentes sobre leilão de imóveis
Como funciona o leilão de imóveis?
O imóvel é oferecido em edital público, e vence quem der o maior lance acima do mínimo. Nos leilões de banco, há até duas tentativas, com lance mínimo menor na segunda. Nos judiciais, o juiz define o preço mínimo.
Vale a pena comprar imóvel em leilão?
Pode valer, se o custo total ficar bem abaixo do preço de mercado. Além do lance, entram comissão de 5%, ITBI, registro, dívidas do imóvel, reforma e desocupação.
Quem paga a comissão do leiloeiro?
O comprador. A comissão é de 5% do valor arrematado, salvo outro percentual fixado pelo juiz no leilão judicial.
Quem paga as dívidas de condomínio e IPTU?
Depende do edital. No leilão judicial, o IPTU atrasado é pago com o valor da arrematação. Nos leilões da Caixa, condomínio e IPTU ficam com o comprador.
Posso financiar imóvel de leilão?
Muitos imóveis de banco aceitam financiamento e FGTS, desde que o crédito seja aprovado antes do lance. No leilão judicial, é possível propor parcelamento com entrada de 25% e saldo em até 30 meses.
O que acontece se o imóvel estiver ocupado?
A desocupação fica por conta do comprador. No leilão de banco, a lei garante reintegração de posse por liminar, com prazo de 60 dias. No judicial, o arrematante recebe mandado de imissão na posse.
Posso desistir depois de arrematar?
Em regra, não. No leilão judicial, a arrematação é irretratável depois de assinado o auto, salvo hipóteses previstas no CPC. Nos leilões de banco, valem as penalidades previstas no edital.
Qual é o lance mínimo no segundo leilão?
No leilão de banco, é o valor da dívida mais despesas, tributos e condomínio. O banco pode aceitar lance de pelo menos metade da avaliação, se ninguém cobrir a dívida. No judicial, o lance não pode ser inferior ao mínimo do edital ou, sem ele, a 50% da avaliação.