SAC ou Price: diferenças, parcelas e juros do financiamento
Compare SAC e Price com uma simulação de R$ 300 mil. Entenda parcelas, saldo devedor, juros, CET e o que avaliar antes de financiar.
 Laura Torres · · 12 min de leitura
No SAC, a amortização é constante e a parcela de amortização mais juros diminui ao longo do tempo. Na Tabela Price, essa parcela fica constante quando a taxa é fixa e não há correção ou outros fatores que alterem o cálculo. Mantidos o mesmo valor financiado, a mesma taxa positiva e o mesmo prazo, o SAC começa mais pesado, mas gera menos juros no total.
Isso não significa que exista uma escolha automática para qualquer pessoa. A primeira prestação precisa caber no orçamento, e o contrato pode incluir seguros, tarifas e atualização monetária. Neste guia, você verá as diferenças entre SAC e Price, uma simulação de R$ 300 mil e o que conferir antes de escolher um financiamento.
SAC ou Price: qual é a diferença?
Os dois são sistemas de amortização: formas de organizar a devolução do dinheiro emprestado. Amortizar é reduzir o principal da dívida. Os juros remuneram o crédito e, no modelo mensal usado aqui, são calculados sobre o saldo devedor antes de cada pagamento.
| Característica | SAC | Tabela Price |
|---|---|---|
| Amortização | Constante no modelo sem correção | Começa menor e aumenta |
| Parcela de amortização + juros | Decrescente | Constante no modelo de taxa fixa |
| Primeira parcela | Maior | Menor |
| Queda do saldo devedor | Mais rápida no início | Mais lenta no início |
| Total nominal de juros | Menor nas mesmas condições | Maior nas mesmas condições |
A comparação pressupõe mesmo principal, taxa positiva e prazo, sem correção, custos adicionais, carência ou antecipações. A cartilha da CAIXA sobre indexadores e amortização apresenta SAC e SFA/TP, outra denominação da Price, e distingue o sistema de amortização dos demais componentes do financiamento.
Como funciona o SAC?
SAC significa Sistema de Amortização Constante. Em uma conta sem atualização monetária, o principal é dividido pelo número de pagamentos. Essa é a parte da dívida devolvida a cada mês. Os juros são acrescentados à amortização.
Imagine R$ 300 mil financiados em 360 meses. A amortização mensal será de aproximadamente R$ 833,33. Com juros de 0,8% ao mês, o primeiro encargo de juros será R$ 2.400. Somando as duas parcelas, o pagamento inicial será R$ 3.233,33, antes de seguros e demais custos.
Depois do primeiro pagamento, o saldo cai para R$ 299.166,67. No segundo mês, os juros são calculados sobre esse saldo menor. A amortização permanece igual, e o pagamento diminui. O efeito se repete até a quitação, desde que as premissas não mudem.
Como funciona a Tabela Price?
Na Price, também chamada de Sistema Francês de Amortização, calcula-se uma prestação que combina amortização e juros. Com taxa fixa, pagamentos mensais regulares e ausência de correção, essa soma permanece igual até o final.
Por dentro, porém, a composição muda. No começo, uma fatia maior paga juros e uma menor reduz a dívida. Conforme o saldo diminui, a parcela de juros cai; a diferença passa a amortizar mais principal. Portanto, Price também amortiza desde o primeiro pagamento no modelo padrão.
No mesmo exemplo de R$ 300 mil, 360 meses e 0,8% ao mês, a prestação Price será R$ 2.544,48. No primeiro mês, os juros são os mesmos R$ 2.400 do SAC, porque a dívida inicial e a taxa são iguais. A amortização será de apenas R$ 144,48. É essa diferença de ritmo que muda o saldo nos anos seguintes.
Simulação SAC x Price: R$ 300 mil em 30 anos
Para comparar os sistemas sem misturar outras variáveis, adotamos R$ 300.000 de principal, 360 pagamentos mensais e juros fixos de 0,8% ao mês. O primeiro pagamento ocorre após um mês. Não há entrada incluída no principal, correção monetária, seguros, tarifas, tributos, carência, atraso ou amortização extra.
A taxa é hipotética e não representa uma oferta de banco. Os cálculos foram feitos com precisão superior a centavos e arredondados apenas na apresentação. Um cronograma bancário pode ter pequenos ajustes de arredondamento.
| Resultado | SAC | Price |
|---|---|---|
| Primeira parcela | R$ 3.233,33 | R$ 2.544,48 |
| Parcela 60 | R$ 2.840,00 | R$ 2.544,48 |
| Parcela 180 | R$ 2.040,00 | R$ 2.544,48 |
| Última parcela | R$ 840,00 | R$ 2.544,48 |
| Total nominal de juros | R$ 433.200,00 | R$ 616.012,77 |
| Total de principal + juros | R$ 733.200,00 | R$ 916.012,77 |
A Price começa aproximadamente R$ 688,85 abaixo do SAC. Em contrapartida, nessa simulação levada até o fim, o SAC acumula R$ 182.812,77 a menos em juros nominais. A partir da parcela 105, o pagamento do SAC passa a ficar abaixo da prestação Price.
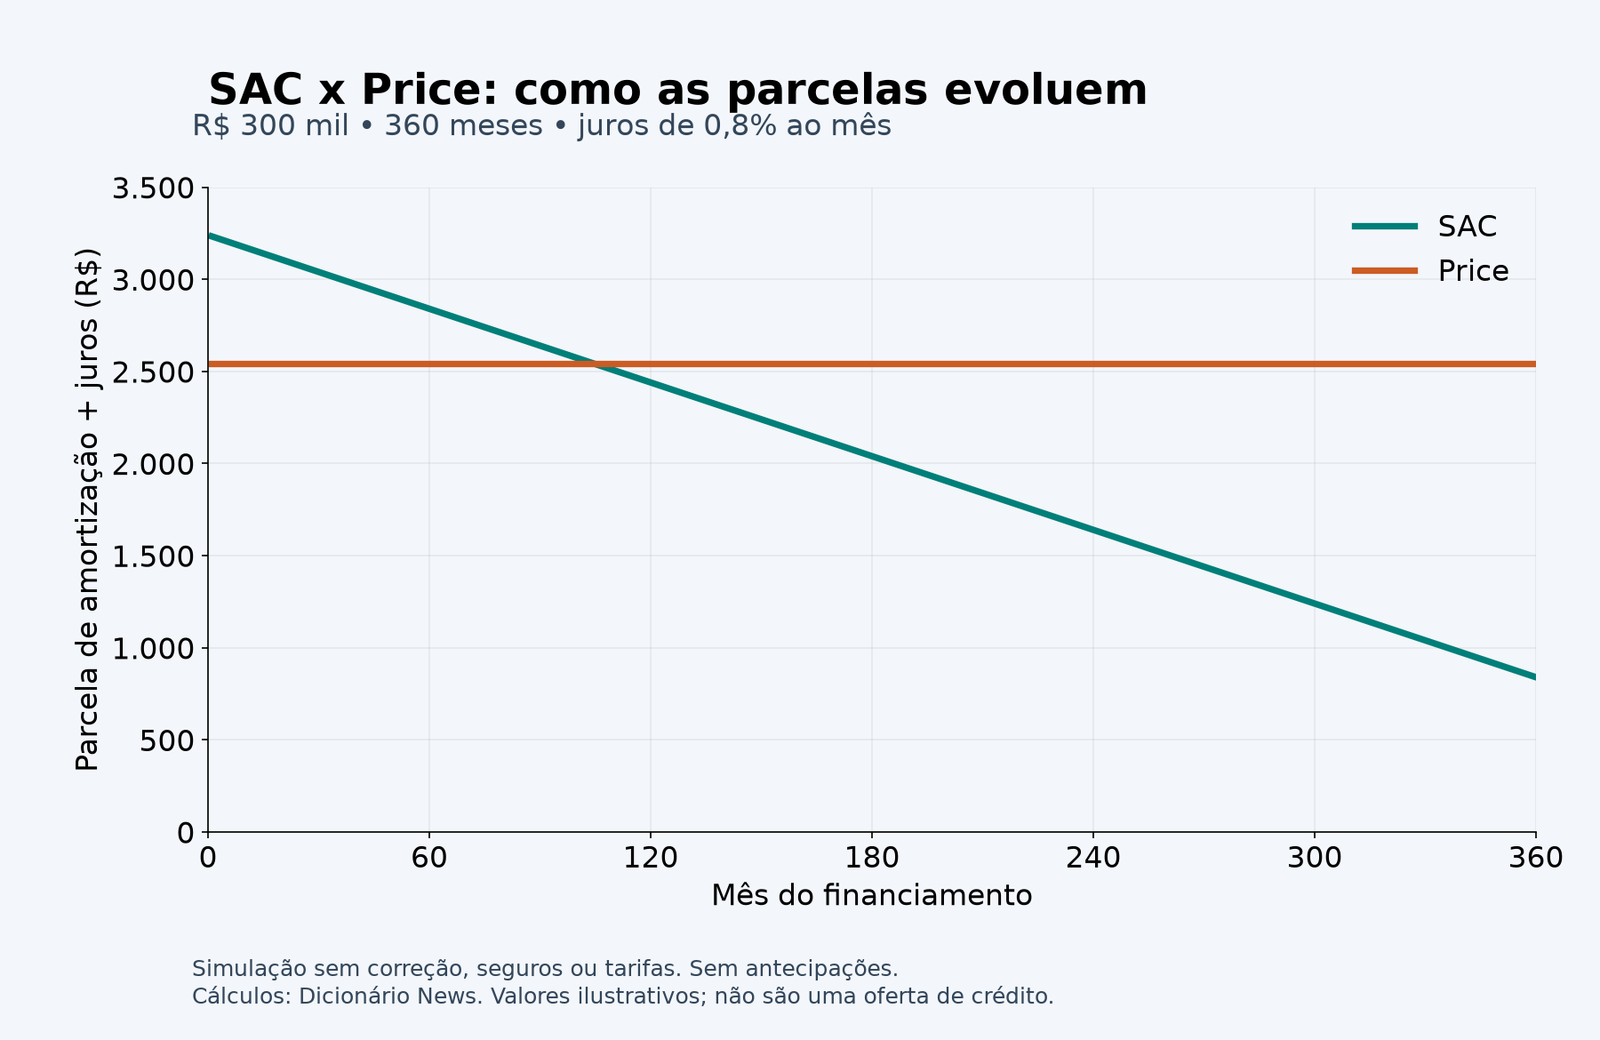
Esse total é uma soma de valores pagos em datas diferentes, sem desconto a valor presente. Não é uma comparação completa entre financiar e investir a diferença, nem uma previsão de inflação. Ela serve para mostrar o custo nominal do cronograma contratado nas premissas escolhidas.
Por que o SAC paga menos juros nesse exemplo?
Porque devolve mais principal no começo. Juros futuros incidem sobre uma dívida menor. Na Price, parte maior do dinheiro continua emprestada por mais tempo, mesmo com a mesma taxa de juros mensal.
Depois de 60 pagamentos, o saldo no SAC é de R$ 250 mil. Na Price, ainda é de aproximadamente R$ 288.929,39. Após 180 pagamentos, os saldos são R$ 150 mil e R$ 242.269,75, respectivamente. Ambos chegam a zero ao final dos 360 meses, se tudo for pago conforme o modelo.
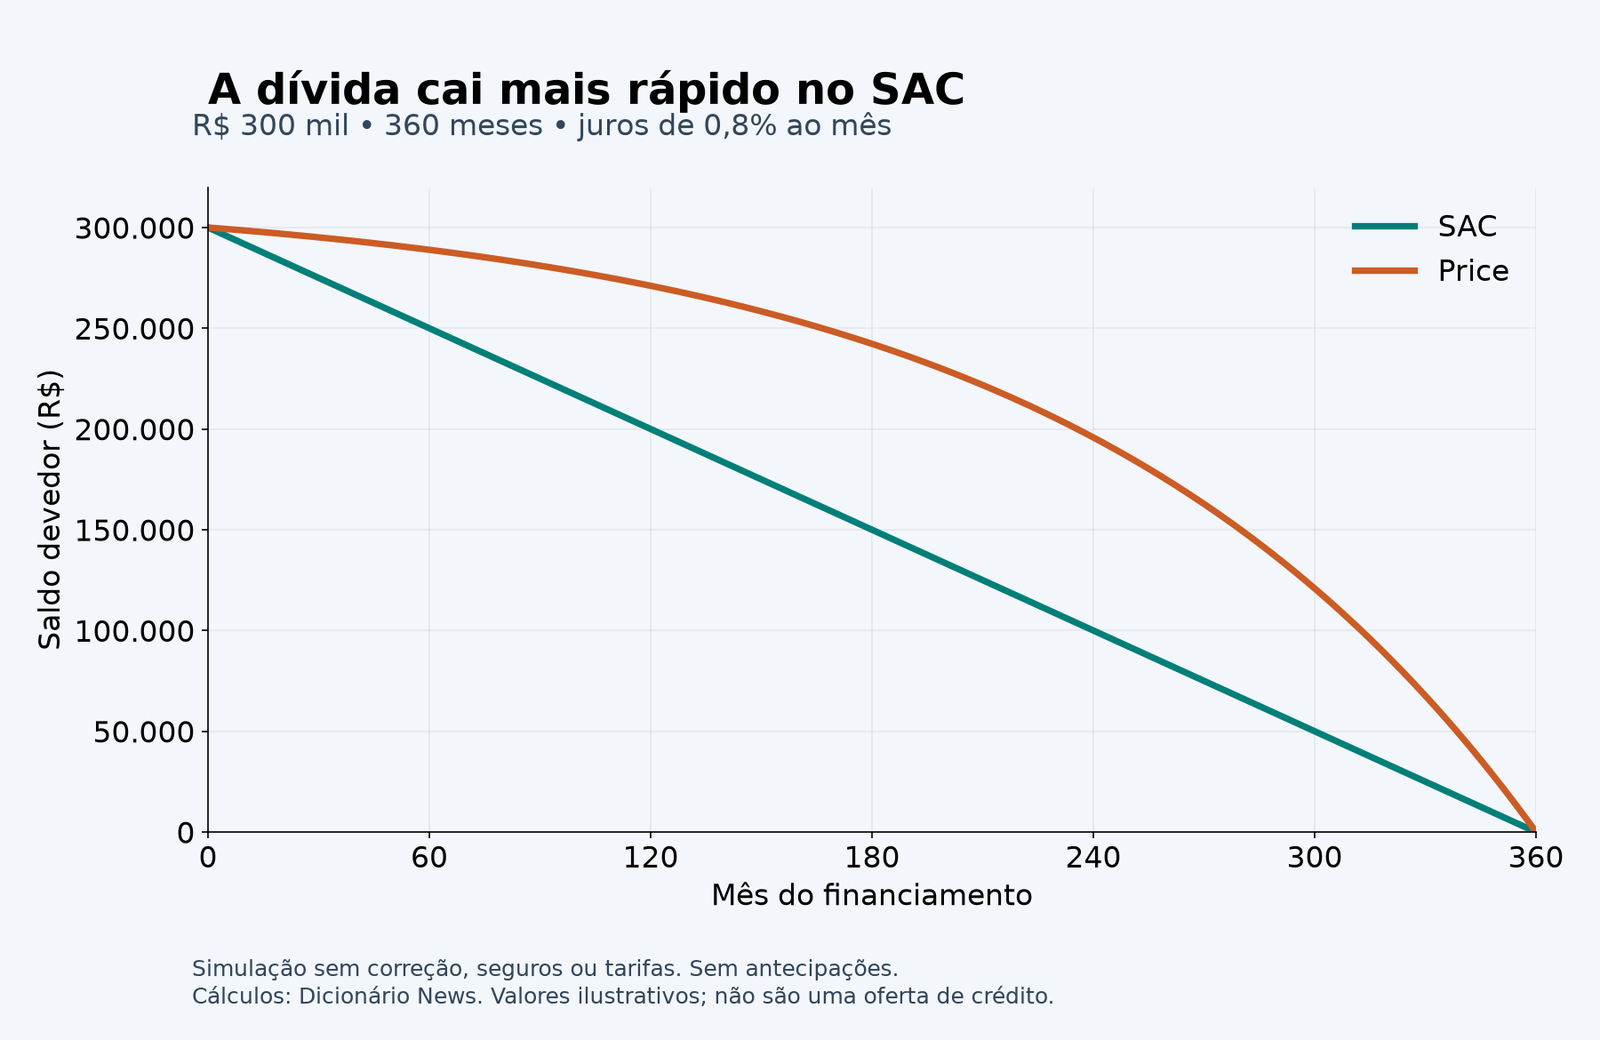
Uma consequência prática: ter pago metade das prestações não significa ter quitado metade do principal na Price. Também não significa que os pagamentos anteriores “não valeram”; eles cobriram juros e amortização na proporção prevista no cronograma.
A parcela da Price é sempre fixa? E a do SAC sempre cai?
É preciso distinguir a parcela matemática de amortização e juros do valor total cobrado no mês. Financiamentos imobiliários podem incluir atualização por indexadores, seguros e outros encargos. Uma mudança nesses componentes pode alterar o boleto, mesmo quando o sistema se chama Price.
Da mesma forma, não conte com uma queda garantida do boleto SAC em todos os meses. A CAIXA explica os componentes e a atualização dos contratos habitacionais. Leia como o saldo e os encargos são corrigidos na modalidade efetivamente oferecida.
SAC e Price respondem à pergunta “como a dívida será amortizada?”. TR, IPCA ou outra referência contratual respondem a uma pergunta diferente: “como determinados valores serão atualizados?”. Não use o nome do sistema para presumir que um contrato é totalmente prefixado.
Como comparar duas propostas sem cair na menor parcela
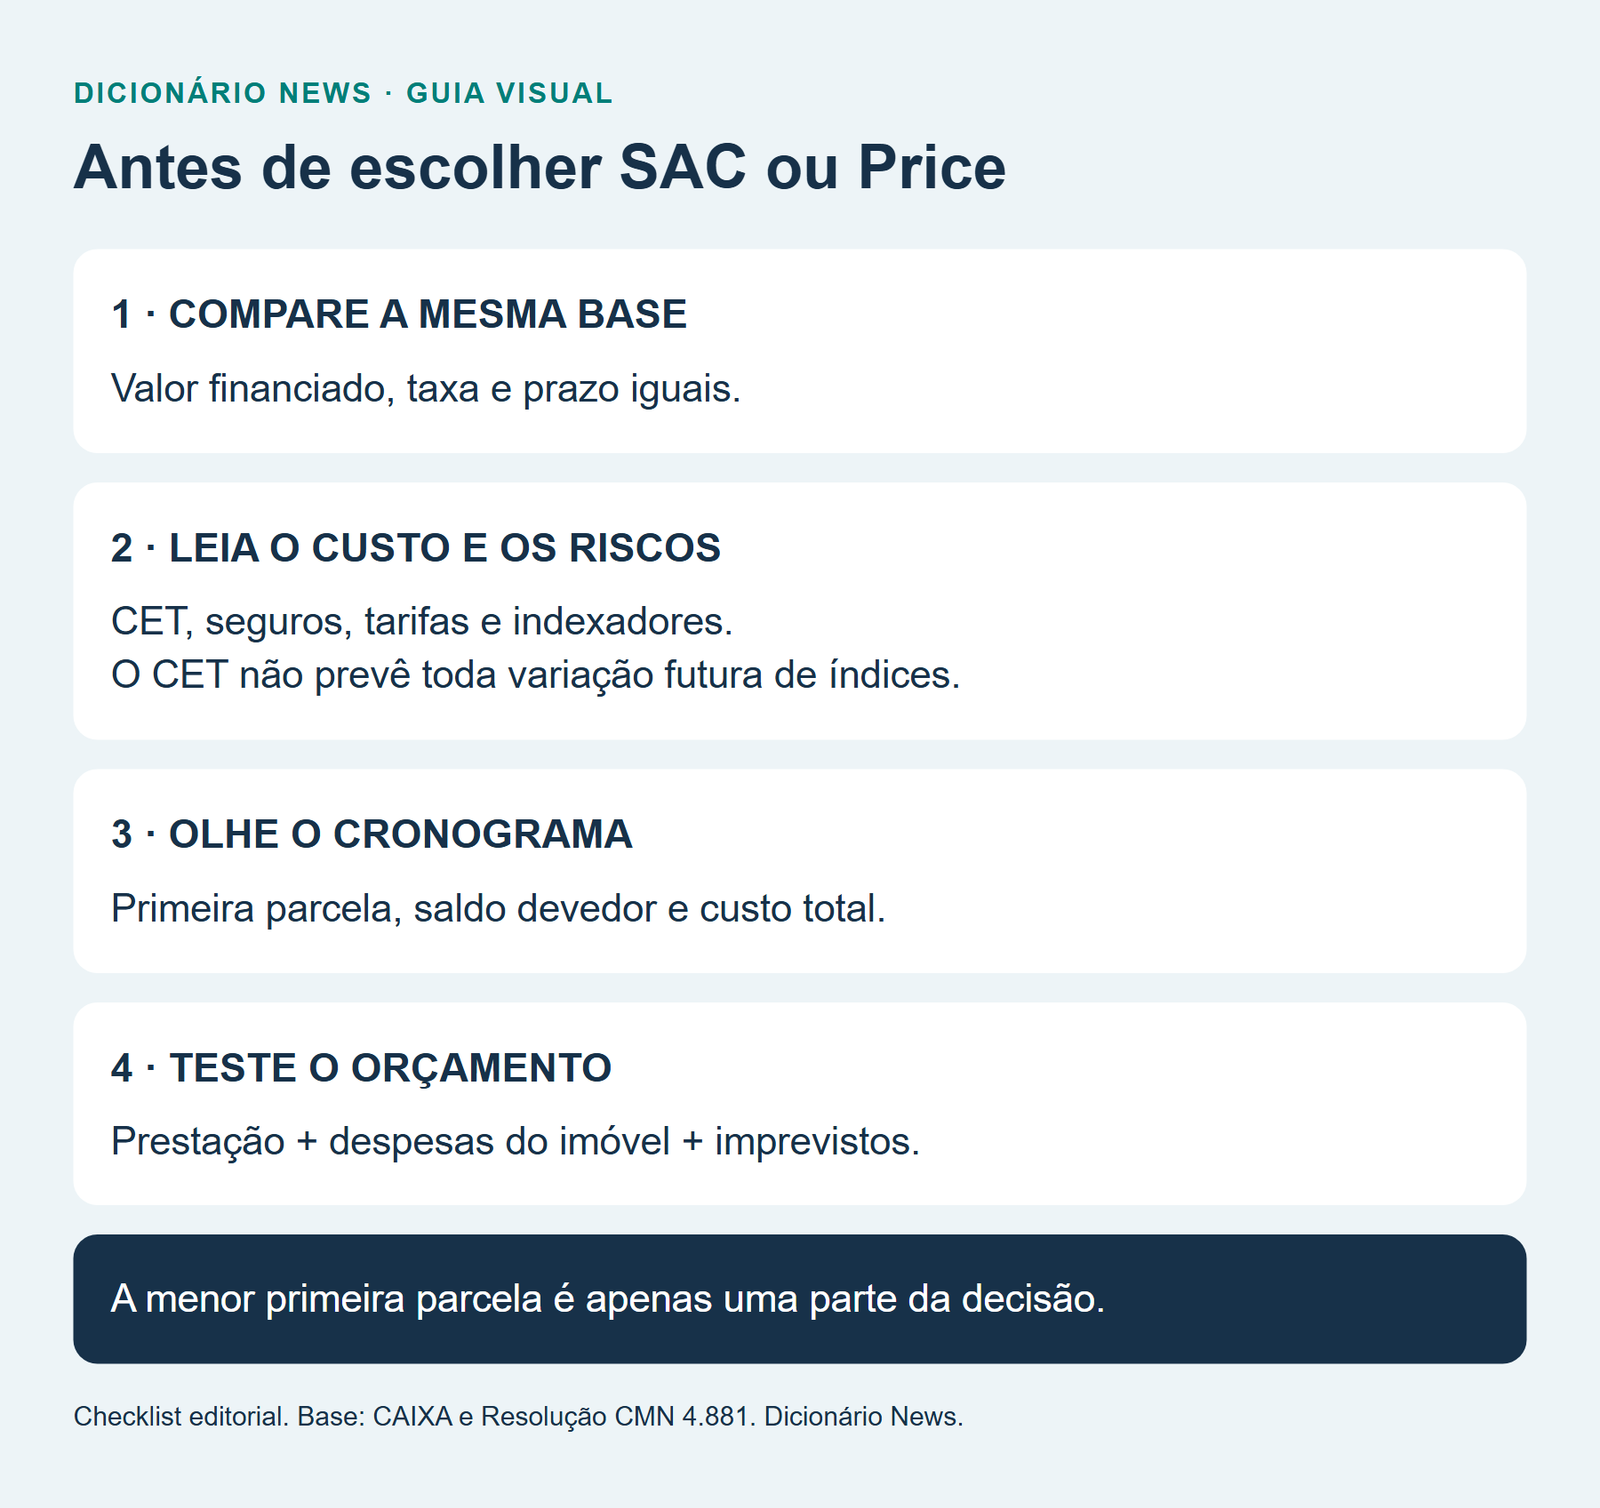
Comece pedindo simulações para o mesmo valor líquido financiado e o mesmo prazo. Se uma proposta tem entrada maior ou prazo mais longo, a diferença na prestação não pode ser atribuída apenas ao sistema de amortização.
- Confira a taxa e sua periodicidade. Compare mensal com mensal e anual efetiva com anual efetiva. Não trate uma taxa nominal anual como se fosse automaticamente a efetiva.
- Peça o CET e o demonstrativo. O Custo Efetivo Total considera os custos previstos na operação, além dos juros.
- Leia os indexadores separadamente. Entenda quais valores podem variar e como isso afeta saldo e pagamentos.
- Solicite o cronograma completo. Veja amortização, juros, seguros, tarifas e saldo após cada pagamento.
- Teste o orçamento. Some prestação, condomínio, IPTU, manutenção e outras despesas da moradia.
A Resolução CMN 4.881 exige a informação do CET e de seu demonstrativo antes da contratação. Há uma ressalva essencial: referenciais que variam no decorrer da operação, como índices de preços e taxas flutuantes, não entram no cálculo do CET e devem ser informados no demonstrativo. Portanto, o CET não prevê toda variação futura do contrato.
Para aprofundar essa conferência, veja o que é CET e como comparar o custo do crédito. Uma taxa menor pode compensar diferenças entre sistemas; compare as propostas reais, não apenas as siglas.
SAC ou Price: qual vale mais a pena para você?
O SAC merece atenção quando a prestação inicial cabe com folga no orçamento e o objetivo é reduzir o saldo mais rapidamente. No cenário de condições iguais apresentado aqui, ele tem menor custo nominal de juros. O ponto de atenção é o esforço financeiro maior nos primeiros meses.
A Price pode facilitar o encaixe da parcela inicial, mas exige observar o custo total e a evolução mais lenta da dívida. A prestação menor não deve servir para assumir um imóvel que dependa de aumentos de renda ainda incertos.
Se nenhuma opção deixa margem para imprevistos, simule um valor financiado menor, uma entrada diferente ou outro imóvel. Alongar o prazo reduz o pagamento mensal em muitos casos, mas mantém a dívida por mais tempo e pode aumentar bastante os juros totais.
Não use toda a liquidez para caber em uma simulação. Uma reserva de emergência ajuda a manter os pagamentos quando surgem gastos inesperados. A aprovação de crédito pelo banco não substitui essa avaliação do orçamento familiar.
É possível amortizar antecipadamente na Price?
Sim. Price não impede pagamentos antecipados. O Banco Central explica a liquidação antecipada com redução proporcional de juros e demais acréscimos aplicáveis. Solicite ao banco a simulação na data do pagamento e o demonstrativo do novo saldo.
Ao amortizar, pode haver opções de reduzir prazo ou prestação, conforme o contrato e os procedimentos da instituição. Compare os dois resultados com o mesmo aporte extra. O guia de amortização para reduzir parcela ou prazo detalha essa decisão.
Se você pretende antecipar pagamentos, a soma de juros dos 360 meses deixa de representar o seu caminho real. Recalcule o cronograma com o valor e a data das antecipações. Planejar aportes futuros é útil, mas o financiamento precisa ser viável mesmo quando um bônus ou renda extra não chega.
Fórmulas básicas de SAC e Price
No modelo sem correção, use P para o principal, n para o número de meses e i para a taxa mensal em decimal. Por exemplo, 0,8% vira 0,008. A periodicidade da taxa deve coincidir com a dos pagamentos.
Amortização mensal = P ÷ n
Juros do mês = saldo anterior × i
Prestação = amortização + juros
Price
Prestação = P × i ÷ [1 − (1 + i)−n]
Juros do mês = saldo anterior × i
Amortização = prestação − juros
A fórmula Price acima pressupõe taxa positiva e primeiro pagamento um período depois da liberação. Com taxa zero, a prestação é simplesmente P ÷ n. Contratos com datas irregulares, carência, atualização e encargos exigem adaptar o cálculo.
Perguntas frequentes sobre SAC e Price
Qual é melhor: SAC ou Price?
Depende das condições e do orçamento. Com mesmo principal, taxa positiva e prazo, sem correção ou custos extras, o SAC gera menos juros totais, mas começa com parcela maior. Compare também CET, indexadores e capacidade de pagamento.
Qual tem a menor primeira parcela?
Nas mesmas condições de principal, taxa positiva e prazo, a Price tem primeira parcela menor que o SAC. Isso ocorre porque amortiza menos principal no início.
Na Tabela Price eu pago só juros no começo?
Não. No modelo padrão, cada pagamento inclui juros e amortização. A amortização começa menor e cresce conforme o saldo diminui.
A prestação Price pode aumentar?
O boleto pode variar por atualização monetária, seguros e outros fatores contratuais. A parcela constante da fórmula considera taxa fixa e ausência desses efeitos.
Por que o saldo devedor cai mais devagar na Price?
Porque, nas mesmas condições, a amortização inicial é menor. Uma parte maior da dívida permanece em aberto por mais tempo, gerando juros nos meses seguintes.
Posso amortizar um financiamento Price?
Sim. Solicite uma simulação de pagamento antecipado ao banco, com o desconto dos juros e acréscimos aplicáveis e a demonstração do novo saldo e cronograma.
O CET já inclui toda a variação futura de TR ou IPCA?
Não. Referenciais variáveis, como índices de preços e taxas flutuantes, não entram no cálculo do CET e devem ser informados no demonstrativo. Avalie esses riscos separadamente.
Posso comparar SAC em 20 anos com Price em 30 anos?
Pode avaliar qual proposta cabe no seu planejamento, mas não atribuir a diferença apenas ao sistema. Para isolar o efeito de SAC e Price, mantenha iguais principal, taxa e prazo.